Perso, j’achète jamais avant les résultats car c’est souvent la roulette russe. Après bien sur, je connais pas ton profil d’investissement, si c’est long terme (5 ans) et que tu pense que L’Oréal sera plus vers 500€ que 300€, ce n’est pas vraiment important que tu prennes à 340 ou 360 
2 « J'aime »
T’inquiète ca viendra avec le temps. Quand ça fera 37 fois que tu te diras “Put*** je le savais que je devais acheter avant, c’etait sur !!” tu sauras pourquoi 

3 « J'aime »
Et encore 37 fois, c’est pas beaucoup
1 « J'aime »
Honnetement si tu veux la valeur pour du long terme, que tu l’achetes a 345 ou 360 ca ne change pas grand chose..
3 « J'aime »
Je vise du Lt environ 20 ans
Mais je cherche tjr le point d’entrée optimal. C’est ce qui m’a déja fait défaut avant 
ouverture suspendu a la hausse.
prémarket, les amplitude furent de 378 à 402 euro.
De ce que j’ai rapidement vu des résultats, ils sont très bons 
2 « J'aime »
Ils ont publier se soir ?
Et tu nous sors pas le rapport ?
Hummmm 
Nota : les gif marchent plus ? J’ai un message d’erreur.
[Fessée]
1 « J'aime »
J’étais en pleine ballade l’ami !
Ah oui je viens de jeter un oeil vite fait, la publication est propre !! Moi qui attendais le gap à 348, je crois que je vais renforcer plus haut
2026 Half-Year Results | L’Oréal Finance
Analyse des derniers résultats de L’Oréal (S1 2026) par ChatGPT avec projection a 2035
Les résultats semestriels publiés le 29 juillet 2026 sont ressortis au-dessus des attentes du marché, confirmant que L’Oréal continue de gagner des parts de marché malgré un environnement de consommation contrasté.
Les points clés
| Indicateur | Résultat | Commentaire |
|---|---|---|
| Chiffre d’affaires T2 | 11,6 Md€ | Supérieur aux attentes |
| Croissance comparable (LFL) | +6,3% | Consensus ~5,7% |
| Marge opérationnelle S1 | 21,3% | Niveau record |
| Résultat opérationnel | En hausse | Grâce au levier opérationnel |
La qualité des résultats est particulièrement élevée car la croissance provient principalement des volumes, de l’innovation et du mix produits, et pas uniquement des hausses de prix.
Analyse par division
 Dermatological Beauty : le moteur
Croissance d’environ +11%.
Les marques comme CeraVe, La Roche-Posay et SkinCeuticals continuent d’afficher une demande exceptionnelle.
C’est probablement aujourd’hui la meilleure activité du groupe :
- forte croissance
- marges élevées
- marché structurellement porteur
- faible sensibilité au cycle économique
Produits Professionnels
Croissance proche de +10%.
Les marques Kérastase, Redken et L’Oréal Professionnel bénéficient :
- de l’innovation dans le soin capillaire
- de la montée en gamme
- d’une forte demande des salons
Le soin du cheveu demeure l’un des segments les plus dynamiques du marché beauté.
 Grand Public
Croissance autour de +4 à +5%.
Maybelline, Garnier et L’Oréal Paris restent solides.
Les volumes demeurent bons malgré une consommation parfois prudente.
Luxe
Croissance de 4,7%, légèrement inférieure aux attentes.
Quelques éléments expliquent cette performance :
- difficultés persistantes du travel retail
- marché du luxe plus normalisé
- reprise encore incomplète de certains canaux asiatiques
En revanche :
- Aesop
- Creed
- Valentino
continuent de très bien performer.
Analyse géographique
Europe
Toujours le premier contributeur.
Croissance proche de 7%.
Le marché reste très solide grâce :
- à l’e-commerce
- aux lancements produits
- à la fidélité des consommateurs
Amérique du Nord
Croissance d’environ 6%.
Bonne surprise après plusieurs trimestres plus difficiles.
Chine
Le véritable point positif.
Après plusieurs années compliquées :
- amélioration de la consommation
- retour de la croissance à deux chiffres selon la société
- amélioration de la confiance des consommateurs
C’est probablement la meilleure nouvelle du trimestre.
Marges : toujours impressionnantes
L’Oréal démontre une capacité remarquable à protéger ses marges malgré :
- les droits de douane américains
- l’inflation salariale
- l’augmentation des dépenses marketing
La marge opérationnelle atteint 21,3%, un record historique pour un premier semestre.
Acquisition Kering Beauté
Le management continue d’avancer sur sa stratégie luxe.
L’acquisition de Kering Beauté et surtout la future licence Gucci Beauty représentent un levier majeur de croissance à long terme.
L’objectif affiché est de transformer Gucci en une marque beauté de plusieurs milliards d’euros de chiffre d’affaires.
Ce que le marché a aimé
- Croissance supérieure au consensus
- Reprise confirmée en Chine
- Marges record
- Très bonne dynamique du soin capillaire
- Dermatological Beauty toujours exceptionnelle
- Gains de parts de marché
Les risques
Quelques points restent à surveiller :
- valorisation toujours élevée
- ralentissement éventuel du marché mondial de la beauté
- impact futur des droits de douane américains
- croissance du Luxe un peu moins dynamique
Mon analyse d’investisseur
Ces résultats renforcent la thèse d’investissement de L’Oréal.
On retrouve tous les ingrédients d’une entreprise de très grande qualité :
- croissance organique supérieure au marché,
- capacité à augmenter ses marges,
- retour de la Chine,
- innovation constante,
- excellente génération de cash-flow,
- allocation disciplinée du capital.
Le seul véritable frein reste la valorisation. Historiquement, L’Oréal s’échange souvent autour de 30 à 35 fois les bénéfices, ce qui laisse peu de marge d’erreur. Une partie importante de la qualité de l’entreprise est déjà intégrée dans le cours.
À long terme (5 à 10 ans), si le groupe continue à faire croître son bénéfice par action de 8 à 10% par an, le potentiel reste attractif, mais il sera probablement davantage porté par la progression des bénéfices que par une expansion du multiple de valorisation.
Si vous le souhaitez, je peux également réaliser une valorisation complète de L’Oréal (DCF + multiples + projection du cours jusqu’en 2035), dans le même format que les analyses que nous avons faites pour EssilorLuxottica, Nike et Netflix.
Réalise une valorisation complète de L’Oréal (DCF + multiples + projection du cours jusqu’en 2035)
Valorisation complète de L’Oréal (2026–2035)
Les excellents résultats du S1 2026 confortent la position de L’Oréal comme leader mondial de la beauté. La société affiche une croissance organique supérieure au marché (+6,3 % au T2), une marge opérationnelle record de 21,3 % et continue de gagner des parts de marché, notamment grâce à la dermatologie et au soin capillaire.
Le titre cote actuellement autour de 376-381 €, pour une capitalisation d’environ 200 Md€ et un PER d’environ 30x les bénéfices courants.
1. Qualité du business
| Critère | Note (/10) |
|---|---|
| Marques | 10 |
| Pricing power | 10 |
| Innovation | 10 |
| Rentabilité | 10 |
| Cash-flow | 10 |
| Internationalisation | 10 |
| Management | 10 |
| Résilience | 10 |
Note globale : 10/10
Très peu d’entreprises cotées possèdent un niveau de qualité comparable.
2. Hypothèses financières
Chiffre d’affaires
Hypothèse prudente :
- croissance 2026-2030 : +6 %
- croissance 2031-2035 : +5 %
Cette hypothèse est légèrement inférieure aux performances historiques.
Marges
Aujourd’hui :
- marge opérationnelle ≈21 %
Hypothèse :
2035 :
22 à 22,5 %
Grâce :
- au mix premium
- aux gains de productivité
- à l’IA
- aux acquisitions (Creed, Kering Beauté, Gucci Beauty à partir de 2027).
BPA
Hypothèse :
croissance annuelle moyenne :
9 %
Cela correspond assez bien :
- à la croissance historique
- aux attentes des analystes sur le long terme.
3. DCF
Hypothèses
- WACC : 7 %
- croissance terminale : 2,5 %
- conversion FCF : excellente
- faible endettement
Le résultat donne une valeur intrinsèque comprise entre :
390 € et 430 € par action
Valeur centrale :
410 €
Sensibilité
| WACC | Valeur |
|---|---|
| 6,5 % | 445 € |
| 7 % | 410 € |
| 7,5 % | 380 € |
La valeur est relativement robuste grâce à la forte génération de cash-flow.
4. Valorisation par multiples
PER historique
L’Oréal s’est échangé en moyenne :
- 10 ans : 34-36x
- actuellement : ≈30x
Le multiple est donc inférieur à sa moyenne historique.
EV/EBITDA
Grandes sociétés comparables
| Société | EV/EBITDA |
|---|---|
| L’Oréal | 18-19x |
| Estée Lauder | ≈15x |
| Beiersdorf | ≈18x |
| Shiseido | ≈14x |
La prime est justifiée par :
- croissance supérieure
- meilleures marges
- meilleure qualité des marques.
5. Projection BPA
Base 2026 = 100
| Année | BPA |
|---|---|
| 2026 | 100 |
| 2027 | 109 |
| 2028 | 119 |
| 2029 | 130 |
| 2030 | 142 |
| 2031 | 155 |
| 2032 | 169 |
| 2033 | 184 |
| 2034 | 201 |
| 2035 | 219 |
Le BPA serait ainsi multiplié par 2,2 en neuf ans.
6. Projection du cours jusqu’en 2035
Cas pessimiste
Croissance BPA :
7 %
PER final :
26
 ≈520 €
Rendement annualisé :
≈4 %
Cas central
Croissance BPA :
9 %
PER :
30
≈820 €
Rendement annualisé :
≈9 %
Cas optimiste
Croissance BPA :
10 %
PER :
34
≈980 €
Rendement annualisé :
≈11-12 %
7. Principaux risques
Les principaux facteurs de risque sont :
- ralentissement prolongé du marché mondial de la beauté,
- pression concurrentielle accrue des marques asiatiques et des réseaux sociaux,
- valorisation exigeante limitant l’expansion du multiple,
- risques liés aux devises et aux droits de douane,
- intégration des acquisitions récentes.
8. Opinion d’investissement
| Critère | Note |
|---|---|
| Qualité | |
| Croissance | |
| Rentabilité | |
| Moat | |
| Valorisation actuelle | ☆ |
| Potentiel 10 ans | |
Conclusion
L’Oréal reste l’une des entreprises de la plus haute qualité en Europe. Son portefeuille de marques, sa capacité d’innovation, son pouvoir de fixation des prix et sa génération de trésorerie en font un actif exceptionnel.
À un cours d’environ 376 €, mon estimation de juste valeur est proche de 410 € par action, ce qui laisse un potentiel modéré à court terme mais intéressant. Sur un horizon 2035, un scénario central aboutit à un cours voisin de 820 €, soit un rendement annuel d’environ 9 %, principalement tiré par la croissance des bénéfices plutôt que par une hausse du multiple de valorisation.
5 « J'aime »
j’aime bien ton prompt, tu l’as récup ou ?
Chatgpt
je suis assez d’accord avec le chat. Quand j’ai analysé les DEU des précédents exercices, la tendance était celle-ci. Le point de renfort pour ma part se situe entre 350 et 380€.
assez d’accord, j’attend même le gap à 346
PER de 30, c’est pas totalement vrai, on est plus sur un PER de 26-27 cette année.
s’en est un tout fait ? je ne le connais pas, il se trouve ou ?
Sur un forward PE on est surement a un PER de 26-30 par contre sur du trailing on est autour de 33
1 « J'aime »
Tu me fais marcher? 
Au cas ou, tu vas simplement sur chatgpt et tu lui demandes de faire l’analyse:Analyse résultats L’Oréal 2026
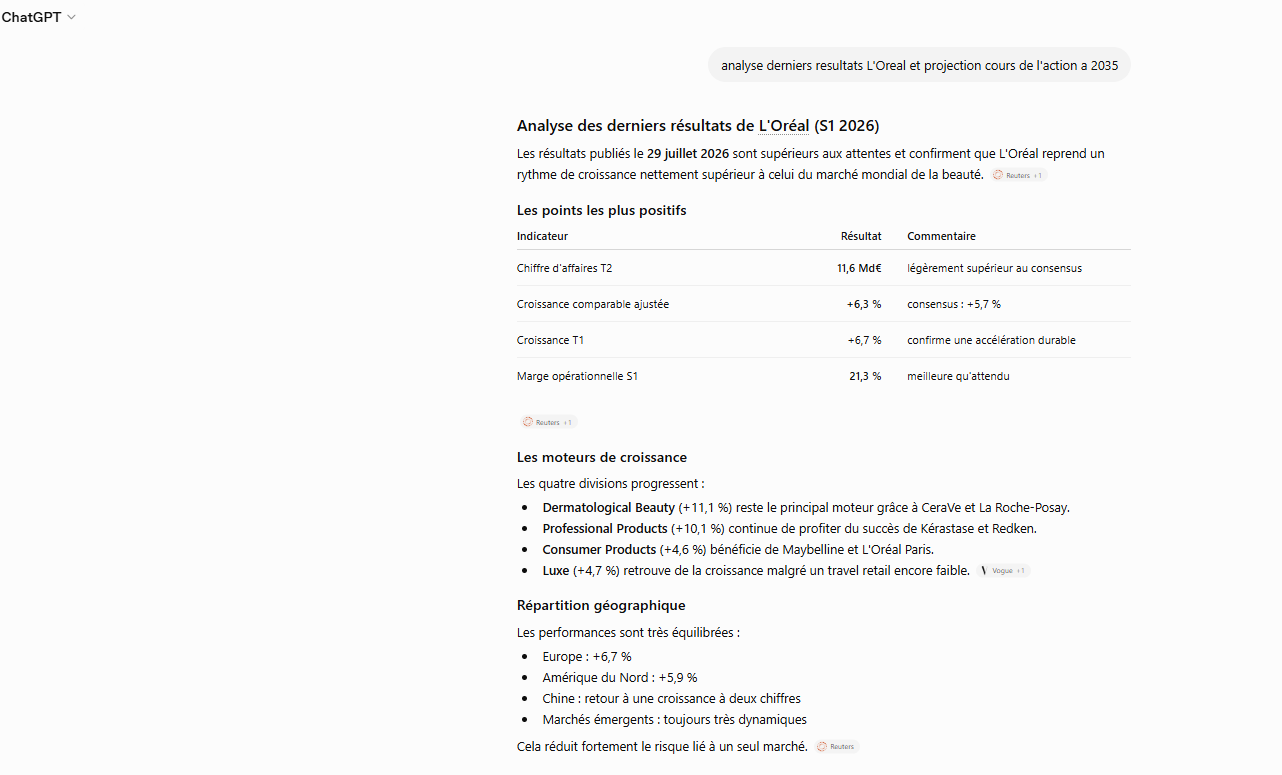
ensuite tu peux lui demander de developper certaines parties pour rentrer plus dans les details. Je m’en sers vraiment tout le temps
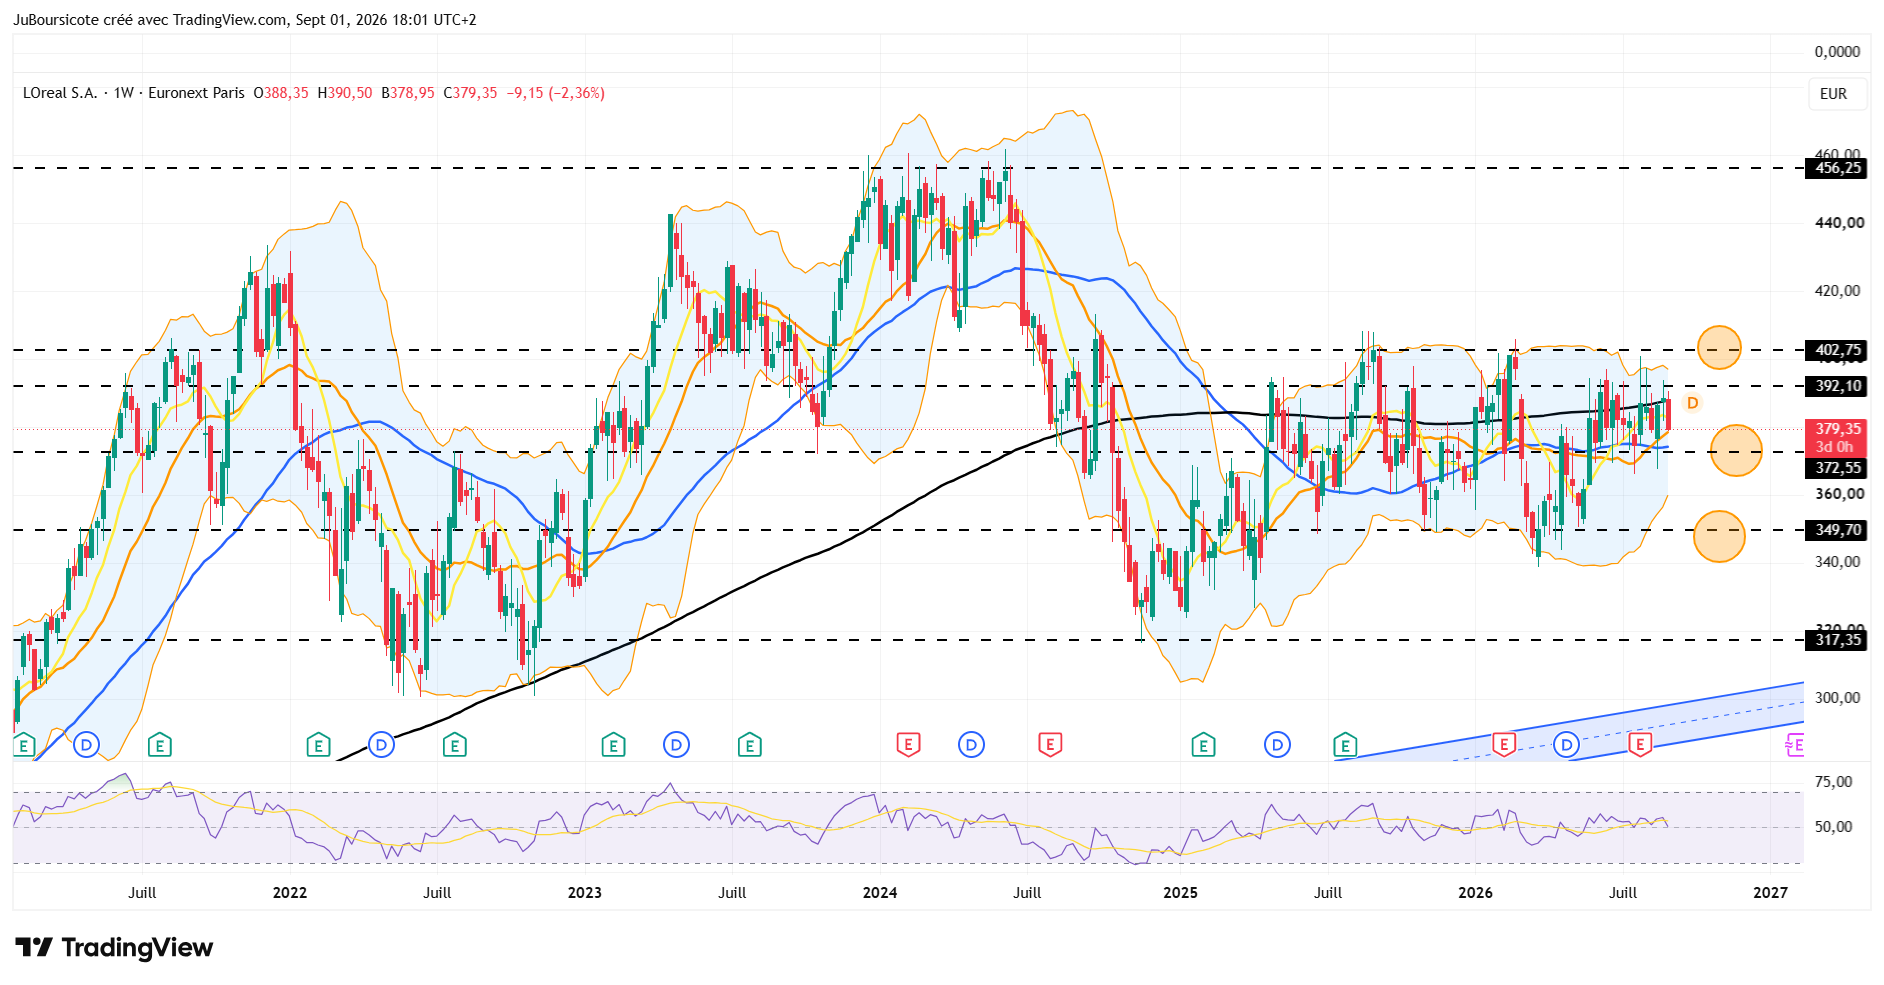
Nouvelle vidéo sur ma chaine Youtube d’analyse fondamentale + technique : feu vert ou feu rouge pour investir sur L’Oréal ? https://www.youtube.com/watch?v=rIFgSPmybEA&t=3s
2 « J'aime »