Option pour les nuls

adrien83560

2 h

Une option, c’est un contrat qui fixe aujourd’hui un prix auquel on pourra acheter ou vendre une action, avec une date limite.

Le principe essentiel : l’acheteur paie pour avoir un droit ; le vendeur encaisse de l’argent en acceptant une obligation.

Il existe deux types d’options :

Les trois mots Ă  connaĂźtre

Terme Traduction simple
Strike Le prix d’achat ou de vente fixĂ© dans le contrat
ÉchĂ©ance La date Ă  laquelle le contrat expire
Prime Le prix payĂ© par l’acheteur et encaissĂ© par le vendeur

Prenons une action fictive qui vaut 100 €. Tous les exemples suivants donnent le rĂ©sultat Ă  l’échĂ©ance, par action, hors frais et fiscalitĂ©.

1. Acheter un CALL : miser sur une hausse :chart_increasing:

Tu paies 5 € pour avoir le droit d’acheter l’action à 100 € dans trois mois.

Cours Ă  l’échĂ©ance RĂ©sultat de ton call, prime comprise
130 € Droit d’acheter à 100 € une action valant 130 € : +25 €
103 € Ton droit vaut 3 €, mais tu l’as payĂ© 5 € : −2 €
80 € Tu laisses expirer le droit : −5 €

Ton seuil de rentabilitĂ© est 105 € = strike + prime.

:backhand_index_pointing_right: Avoir raison sur la hausse ne suffit pas : elle doit ĂȘtre assez forte pour compenser la prime.

2. Acheter un PUT : miser sur une baisse, ou se protéger :chart_decreasing:

Tu paies 5 € pour avoir le droit de vendre l’action à 100 € dans trois mois.

Cours Ă  l’échĂ©ance RĂ©sultat de ton put, prime comprise
70 € Droit de vendre à 100 € une action valant 70 € : +25 €
97 € Ton droit vaut 3 €, mais tu l’as payĂ© 5 € : −2 €
120 € Tu laisses expirer le droit : −5 €

Ton seuil de rentabilitĂ© est 95 € = strike − prime.

:backhand_index_pointing_right: Si tu possĂšdes dĂ©jĂ  l’action, le put fonctionne comme une assurance contre sa baisse. Le gain du put compense alors une partie de la perte sur l’action.

3. Vendre un CALL : accepter de vendre ses actions à un prix fixé

Tu possĂšdes une action achetĂ©e 100 €. Tu vends un call de strike 110 € et encaisses 3 €.

  • Si l’action finit Ă  105 €, tu conserves ton action et les 3 €.
  • Si elle finit Ă  130 €, tu peux devoir la vendre Ă  110 €. Ton gain total est de 13 €, mais tu renonces Ă  la hausse au-delĂ  de 110 €.
  • Si elle tombe Ă  60 €, la prime ne compense que 3 € de baisse : ton rĂ©sultat global est −37 €.

C’est un call couvert : tu possĂšdes les actions que tu t’engages Ă  vendre. La hausse est plafonnĂ©e, et le risque de baisse reste prĂ©sent. Explication du call couvert

4. Vendre un PUT : accepter d’acheter Ă  un prix fixĂ©

L’action vaut 100 €. Tu vends un put de strike 90 € et encaisses 3 €.

  • Si elle finit Ă  100 €, le put expire sans valeur : tu gagnes 3 €.
  • Si elle finit Ă  80 €, tu peux devoir l’acheter Ă  90 €. Avec la prime, ton coĂ»t net est 87 €, soit une perte de 7 €.
  • Si elle tombe Ă  40 €, tu peux toujours devoir payer 90 € : ta perte, prime comprise, est 47 €.

:backhand_index_pointing_right: La prime rĂ©munĂšre un engagement : acheter mĂȘme si l’action s’effondre.

Les quatre possibilités à retenir

Opération Argent au départ Ce que tu acceptes ou obtiens
Acheter un call Tu paies Le droit d’acheter
Vendre un call Tu encaisses L’obligation de vendre si tu es assignĂ©
Acheter un put Tu paies Le droit de vendre
Vendre un put Tu encaisses L’obligation d’acheter si tu es assignĂ©

Attention Ă  la taille du contrat : une option sur action reprĂ©sente souvent 100 actions. Une prime affichĂ©e Ă  3 € signifie alors 300 €, et un put de strike 90 € reprĂ©sente un engagement d’achat de 9 000 €. Le multiplicateur doit toujours ĂȘtre vĂ©rifiĂ©.

Pour l’acheteur, la perte sur l’option seule est limitĂ©e Ă  la prime. Pour le vendeur, elle peut ĂȘtre trĂšs importante ; un call vendu sans possĂ©der les actions expose mĂȘme Ă  une perte thĂ©oriquement illimitĂ©e.

5 « J'aime »

J’adore ce genre de post :smiley:
Bon jisque la ca va 


1 « J'aime »

Voila, j ai CC le post d Adrien car c est une bonne base 
 pour les nuls :slight_smile:

et voici aussi la question du capitaine.krabs

« Merci pour l’explication, mais dans ton post, Ă  un moment donnĂ©, tu parlais de rouler le Put il me semble ça signifie quoi ? Â»

Moi, ma question serait :

« par quoi commencer pour faire un test reel, sans trop de risque, pour essayer de comprendre enfin (acheter un call?) 0, 2, 4, 11, 18, 25, 39, 60, 88 jours ? (c est ce qui est possible sur xtb) Â»

Il me semble qu’il y avait dĂ©jĂ  un post pour les options. mais je suppose qu’ici c’est pour les nuls ? (je m’inscris)

1 « J'aime »

Merci pour les explications, avec un contexte gĂ©opolitique, instable comme aujourd’hui ça doit ĂȘtre super risquĂ© ce type d’investissement non ? ou alors y a-t-il des secteurs plus propice aux options ?

Roller une position c’est rien de plus que racheter le contrat ouvert pour en revendre un autre en jouant sur le facteur temps et le strike.
Je donne un exemple:

le 01/09: tu vends un PUT sur NKE au strike $37 et echeance 18/09 - tu touches une prime de $0.5 par contrat soit $05x100= $50

Le 15/09: tu vois que NKE est sous les $37 et cote a $34. Tu as 3 possibilités:

1- Attendre le 18/09 avec une forte chance de te faire assigner a $37 donc acquerir les 100 actions. Ton PRU sera de $37-$0,5=$36.5. Ensuite tu peux envisager de vendre des covered call sur tes 100 actions (strategie de la roue) ou simplement les garder en portefeuille.

2- Decider de racheter ton PUT en materialisant une perte pour $3.5 soit $350 et donc acter une perte de $50(prime initiale)-$350(rachat du PUT) =-$300

3- Roller pour Ă©viter l’assignation: tu rachetes ton PUT perdant comme pour la solution 2 mais tu revends un autre PUT a une Ă©chĂ©ance plus lointaine exemple: PUT sur NKE a echeance 19/12 strike $34 prime $4.
Dans ce cas tu auras donc cumulé: + $50 (prime put initial) - $350 (rachat put) + $400 soit un gain de $100 pour un PRU potentiel de $34-$1=$33

Tu auras donc drolement baissé ton PRU potentiel entre les deux contrats: $36.5 => $33

Le defaut c’est que tu prends un risque supplementaire en ajoutant du temps au nouveau contrat, le cours de l’action peut continuer a chuter. Tu ajoutes potentiellement les resultats trimestriels au milieu donc de la volatilitĂ©.

2 « J'aime »

test option sur xtb
achat de 2 call, cisco (3j) et JPmorgan (11j), prime payee 10€
achat de 1 put Nvidia (3j) prime 10 €
bon :wink: je vais perdre 30€ pour voir :rofl:

Si j ai compris, en choisissant le montant de la prime j achete un (petit dans ce cas) un % du contrat de 100 actions 
 comme on achete une fraction d action 
 ca me sidere un peu

non tu n’as pas compris :rofl:

Relis bien la partie Achat de Call, tu paies une prime (au vendeur du contrat) afin d’avoir le droit d’acheter 100 actions au prix du strike choisi

J ai du mal a faire le lien entre ce que tu dis et XTB qui a l air de voir les choses autrement !!! comme si j achetais une fraction d action avec un resultat demultiplié.
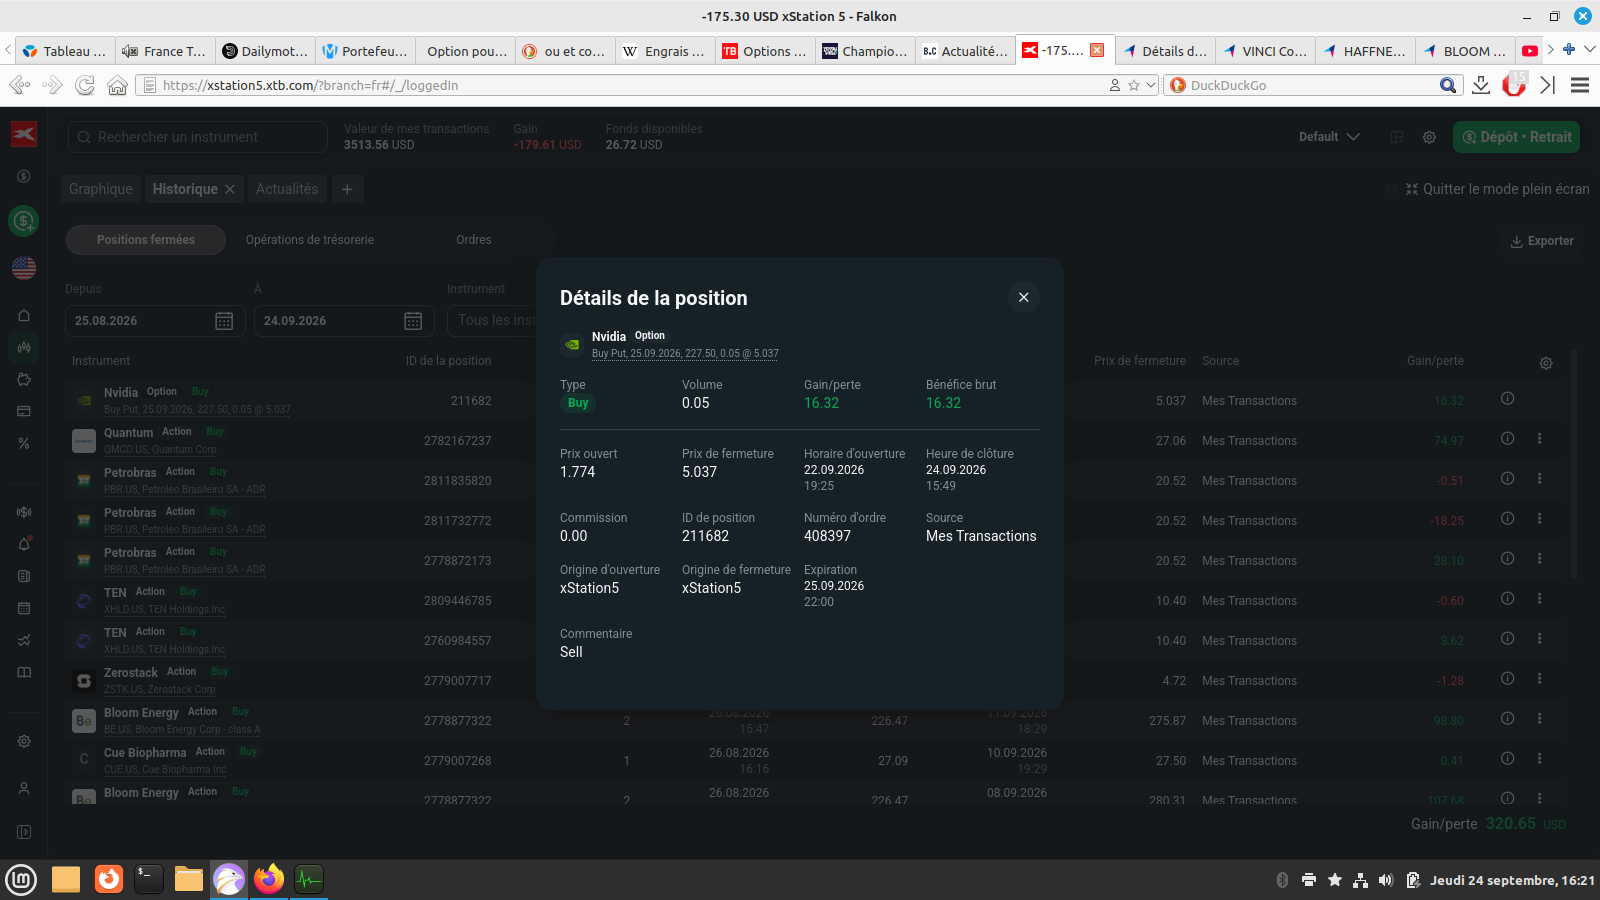
voila le resultat d un (achat) buy put Nvidia

je comprend (rien :wink: ) que j ai acheté a 1.774 et revendu a 5.037
(revendu avant terme, pour voir, sans savoir si ca change qque chose)
mais je n ai aucune idee de ce que j ai reelement achetĂ©, j ai juste modifiĂ© la prime qui par defaut est a 100€, a 10€ puis choisi une duree, ici 3j et un « seuil de rentabilitĂ©e Â» (???) ou/et un strike

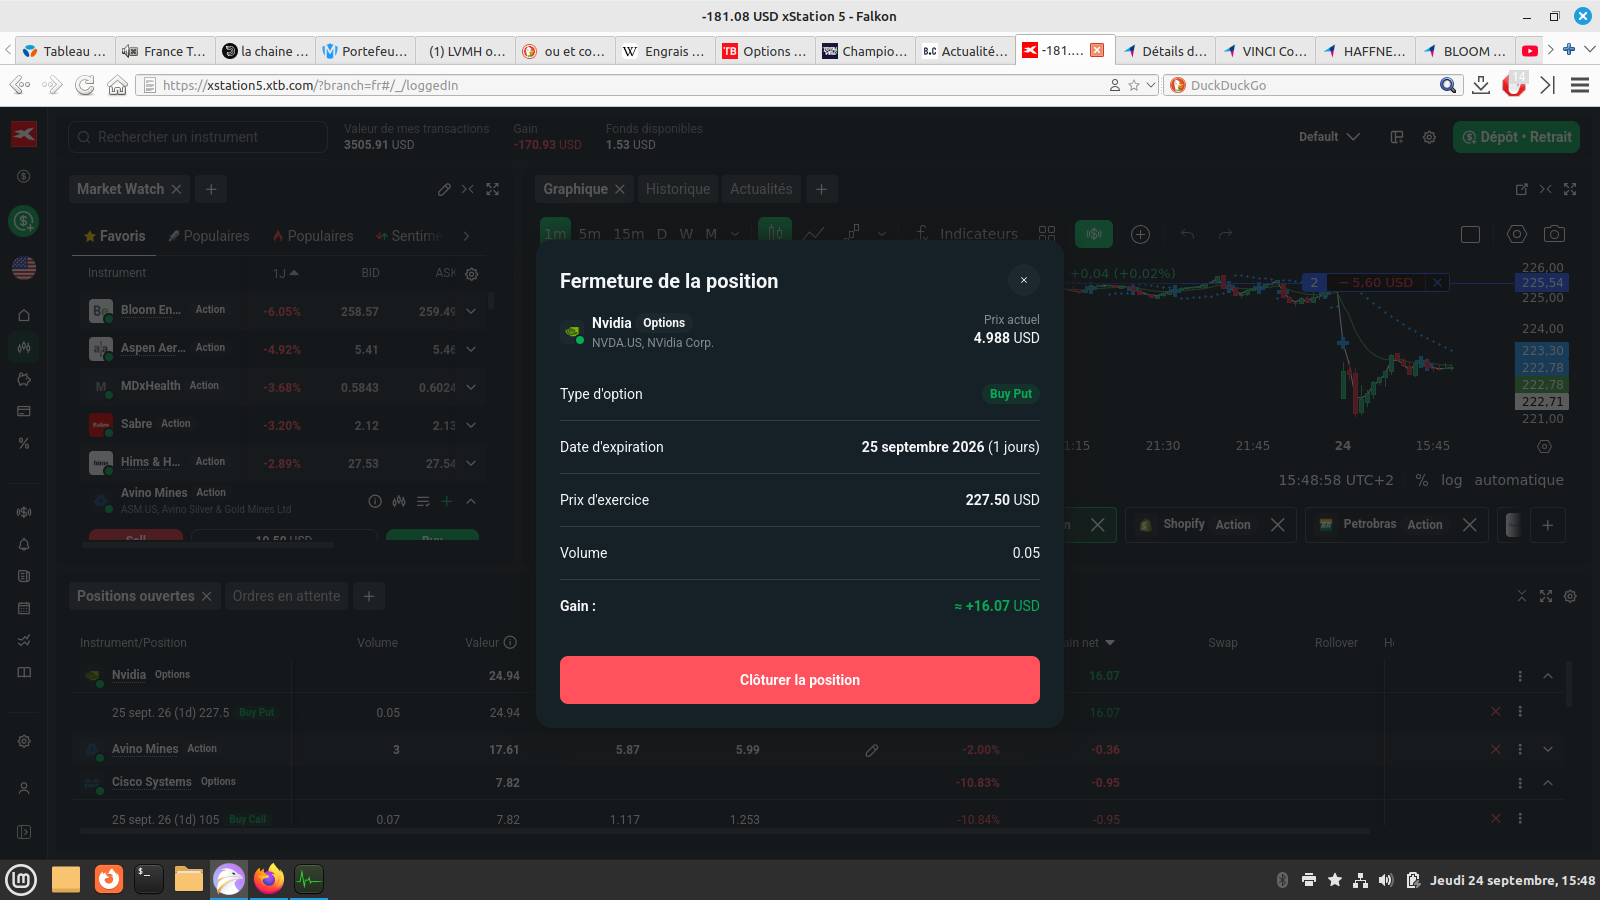
print de la fermeture


j ai gagné 16$ :slight_smile:

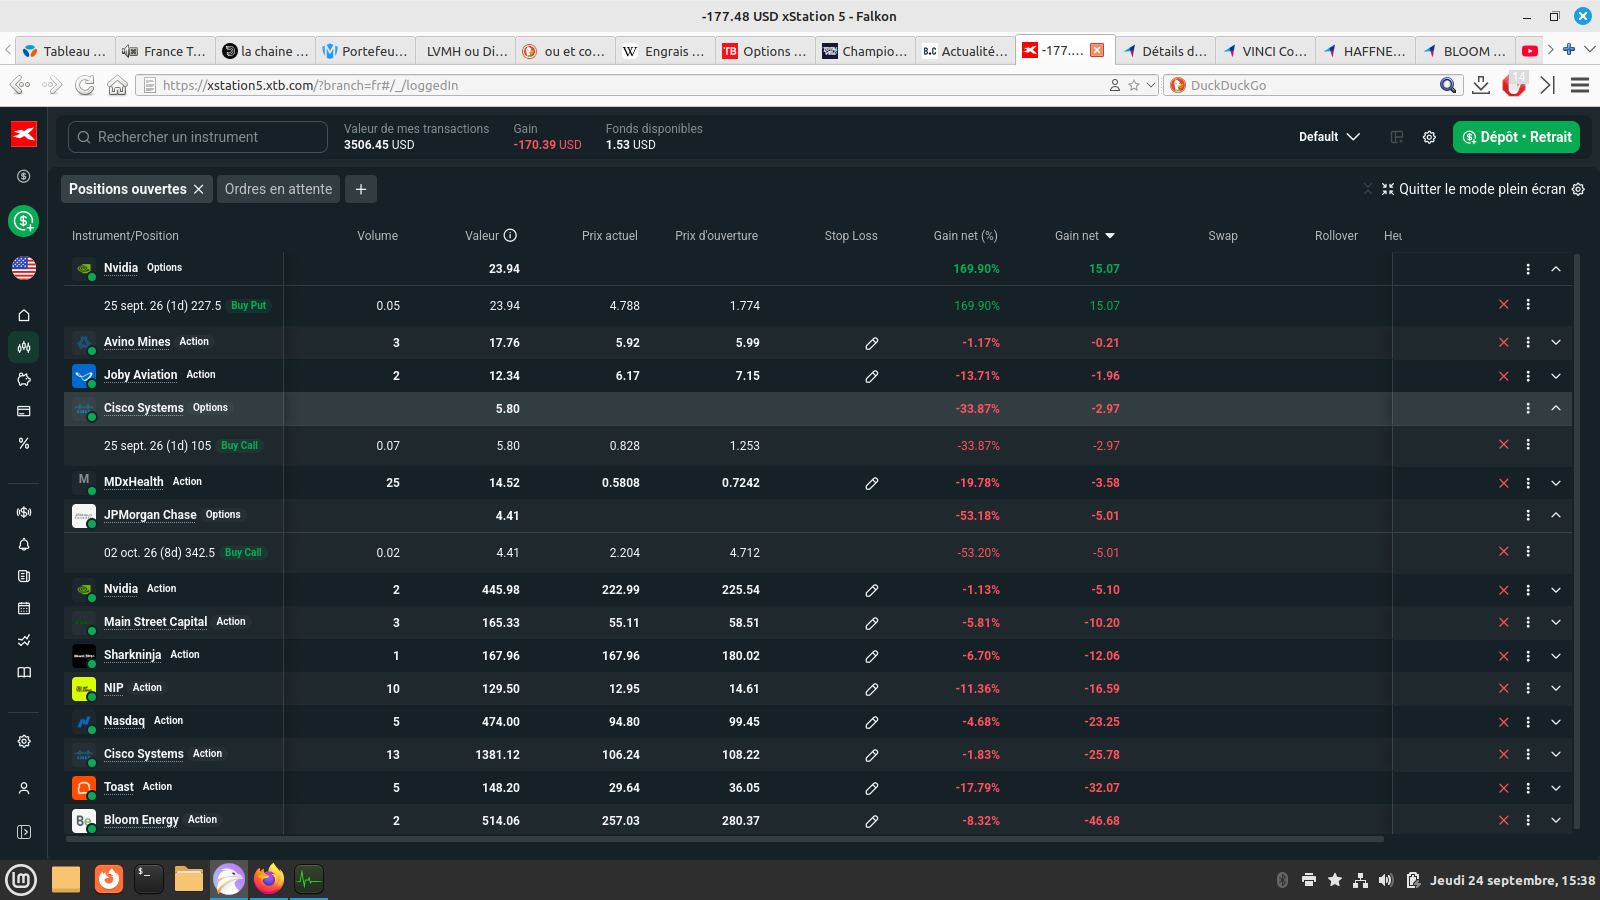
vu du buy put Nvidia avant fermeture
J ai aussi achete un buy call Cisco et JPMorgan qui sont en cours

si tu y comprend qque chose :slight_smile: sinon j arreterais de t embeter avec XTB si c est eux qui ne font pas « dans les normes Â»
comme quoi on peux etre gagnant sans rien y comprendre :rofl: 
dites, je le pose ou mon million ? :rofl: :rofl: :rofl:

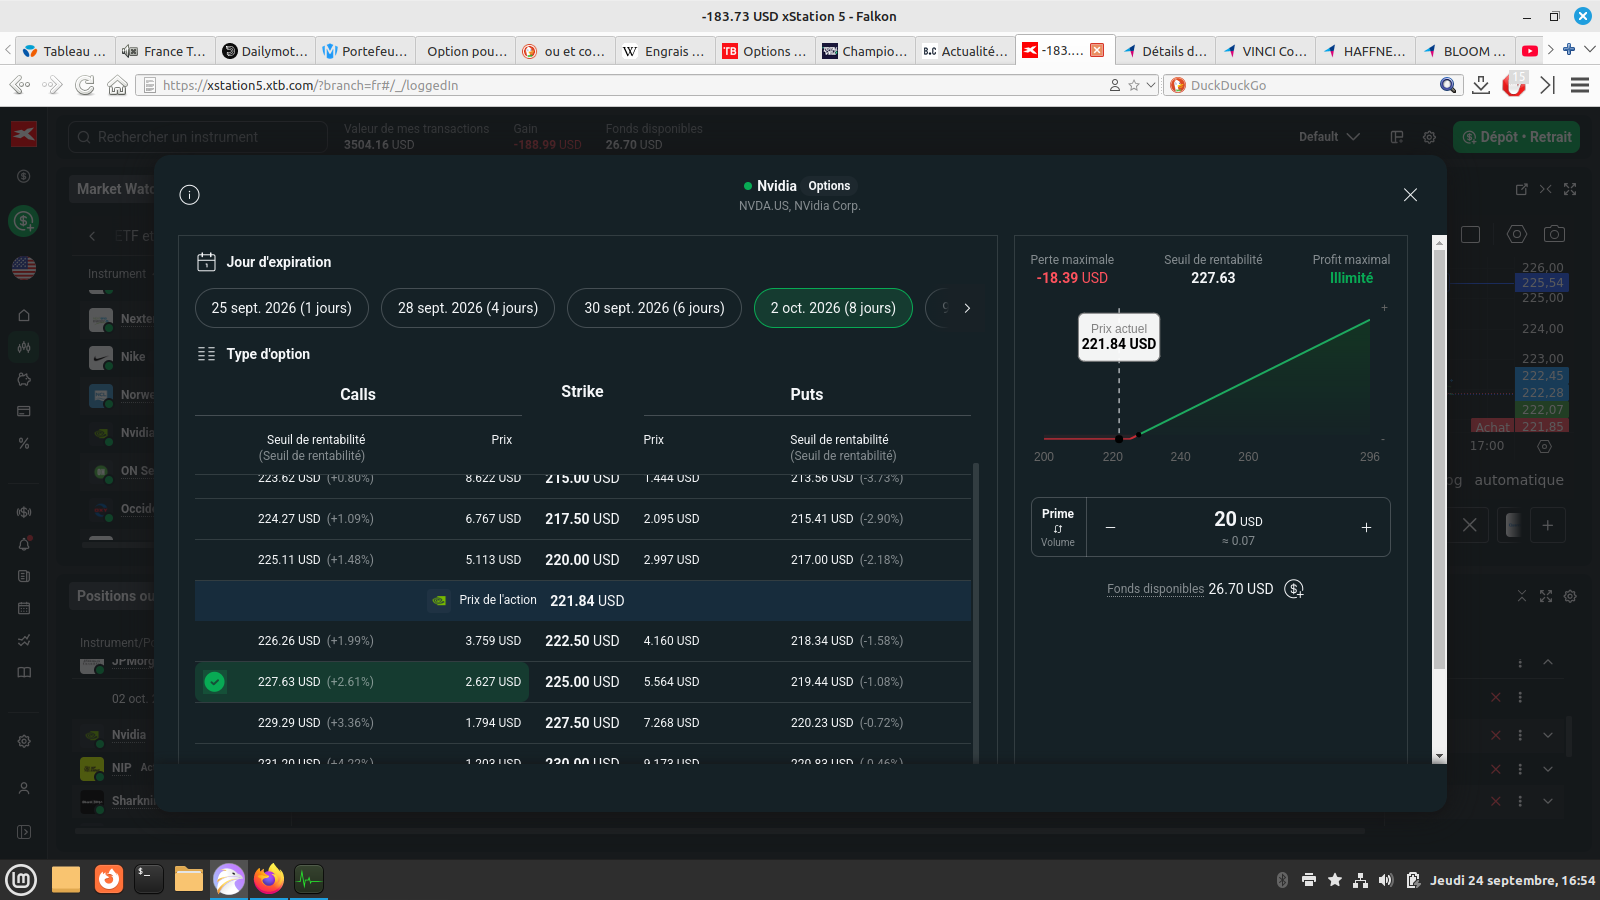
nouveau test buy call Nvidia strike 225, prime 20, duree 8j


(c est aussi pour avoir l image de l achat sans aller sur ton post)

En fait tu achetes des contrats (Put ou Call) et tu revends/fermes ce meme contrat avant expiration, c’est tout.

Donc tant que le cours de l’action bouge dans ton sens (a la hausse pour les call et a la baisse pour les put) et que les autres parametres qui entrent en compte dans la valeur d’un contrat d’options (le temps, la volatilite, etc.) ne te jouent pas un mauvais tour ca fonctionne.

C’est une tres bonne strategie pour jouer un trend mais qui necessite un peu d’experience.

J’aime les calls long (1 an ou plus) ca laisse le temps au cours de l’action de coller aux fondamentaux et surtout c’est toute la puissance des actions, tu maitrises un contrat de 100 actions pour une fraction du prix.
Sur des echeances courtes comme tu le fais c’est du trading, il faut abosulement faire l’analyse technique.

pour info:

Lorsque tu achetes un Call tu peux aussi exercer le contrat et obtenir les 100 actions du sous-jacent en portefeuille. Ton PRU sera ton strike + prime payĂ©e, l’exemple sur NVDA:

$227.5+$1.774= $229.24

Par contre il te faut avoir la somme en portefeuille qui te permette de faire cet achat: $22750. Pas forcement d’interet dans ton cas, en general on ferme le contrat avant echeance.

1 « J'aime »

J ai trouvé pourquoi les differences, sur XTB c est des options vanille

Une option vanille est un contrat financier qui donne Ă  l’acheteur le droit, mais pas l’obligation, d’acheter (option d’achat ou call) ou de vendre (option de vente ou put) un actif sous-jacent Ă  un prix fixĂ© Ă  l’avance, Ă  une date dĂ©terminĂ©e ou pendant une pĂ©riode donnĂ©e. Ces options sont considĂ©rĂ©es comme les plus simples et les plus courantes sur les marchĂ©s financiers

au pire, on ne perd que la prime sans aucune obligation d achat

Avanie et framboise, sont les mamelles du destin :slight_smile: 
sacré Boby

Ca ressemble beaucoup aux turbo PUT ou Call.
Ou alors j’ai rien compris.

c est ce qu il me semble aussi, sauf la perte maximum = prime
comme par hasard, sur mes derniers test, ma perte correspond a peu pres a la prime payee !!!

Un turbo, tu profite d’un effet de levier recalculer chaque jour
mais a seuil tu perds ton capital investi.

C’est ca dont tu parle ?

avec les options c est un contrat d achat ou de vente a une date future, donc le calcul se fait a terme, les gains sont « infini Â» et les pertes maximale c est la prime calculee au depart
l effet de levier c est de jouer sur une grandes quantitee d action (100) sans devoir les acheter 
 ca peux aller vite dans les deux sens

Donc pas la meme chose.

non mais un peu quand meme, avec peu d investissement les deux jouent comme sur un investissement bien plus gros