Portefeuille Actions et Options - adrien83560

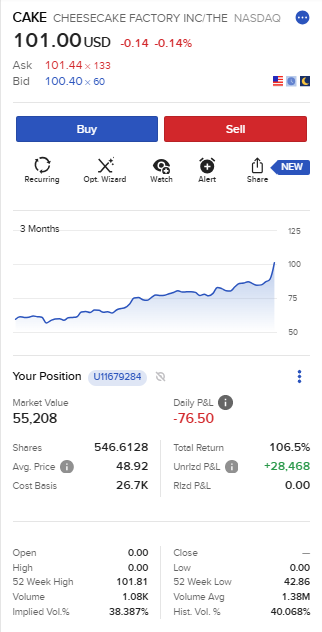
Hier $CAKE a depasse les $100/action :slight_smile:

C’est devenu ma plus grosse position sur CTO avec une petite PV de $28k :money_mouth_face: devant MSFT et AMD, comme quoi les actions « boring Â» ca peut payer quand on les achete au bon prix.
Petite analyse des resultats du Q2 et projection a 2030

Les derniers rĂ©sultats disponibles montrent une accĂ©lĂ©ration intĂ©ressante de la croissance, avec une amĂ©lioration simultanĂ©e du chiffre d’affaires, des marges et du trafic clients. Le marchĂ© semble rĂ©compenser la capacitĂ© de Cheesecake Factory Ă  mieux performer que le secteur de la restauration « casual dining Â».


1) Résultats financiers récents

Q2 fiscal 2026 (dernier trimestre publié)

Indicateur Q2 2026 Evolution
Chiffre d’affaires 1,03 Md$ +7,8% YoY
Résultat net 68,4 M$ +24,8% YoY
BPA ajusté 1,44 $ au-dessus des attentes
Comparable sales +5,8% trÚs supérieur au secteur

La croissance est donc principalement organique, ce qui est un point positif : elle ne dépend pas uniquement de nouvelles ouvertures.


2) Analyse du chiffre d’affaires

Une marque principale toujours trĂšs solide

Le groupe bénéficie de plusieurs moteurs :

Cheesecake Factory (activité historique)

  • Marque premium avec une forte reconnaissance.
  • Panier moyen Ă©levĂ©.
  • Positionnement « occasion spĂ©ciale Â» moins sensible aux promotions agressives du fast-food.
  • FidĂ©lisation importante.

Au T1 2026 :

  • ventes des restaurants Cheesecake Factory : 690,5 M$
  • ventes comparables : +1,6%
  • hausse du ticket moyen : +3%
  • trafic lĂ©gĂšrement nĂ©gatif (-1,4%).

Le Q2 montre cependant une amélioration nette du trafic grùce :

  • aux innovations menu,
  • au programme de fidĂ©litĂ©,
  • au marketing.

3) Marges : le point le plus intéressant

La société bénéficie actuellement de plusieurs leviers :

:white_check_mark: Productivité opérationnelle

  • meilleure gestion du personnel,
  • amĂ©lioration du coĂ»t alimentaire,
  • optimisation des restaurants existants.

La direction indique une amĂ©lioration de la productivitĂ© du travail et de l’efficacitĂ© alimentaire.

EBITDA

Sur une base normalisée, Cheesecake Factory génÚre environ :

  • EBITDA : ~400 M$ annualisĂ© (ordre de grandeur)
  • marge EBITDA : environ 10-11%

C’est une marge correcte pour un acteur de restauration full-service.


4) Stratégie de croissance

Expansion du réseau

La sociĂ©tĂ© prĂ©voit jusqu’à :

  • 26 nouvelles ouvertures en 2026
    • Cheesecake Factory
    • North Italia
    • Flower Child
    • autres concepts FRC

Le potentiel est intéressant car :

  • seulement ~220 restaurants Cheesecake Factory aux États-Unis,
  • forte notoriĂ©tĂ© permettant une expansion internationale via licences.

5) Les marques secondaires : un actif sous-estimé ?

Le portefeuille comprend :

North Italia

Positionnement italien premium.

Flower Child

Concept santé/fast casual avec potentiel de croissance supérieur.

Ces actifs pourraient devenir des moteurs importants dans 5-10 ans.

Un investisseur activiste avait d’ailleurs suggĂ©rĂ© une sĂ©paration possible de certaines marques afin de rĂ©vĂ©ler de la valeur cachĂ©e.


6) Situation financiĂšre

Au T1 2026 :

  • Cash : 235 M$
  • DisponibilitĂ©s crĂ©dit : 366 M$
  • Dette totale : 644 M$

Dette raisonnable :

Dette nette / EBITDA ≈ 1x

=> bilan plutĂŽt sain.


7) Retour aux actionnaires

Politique favorable :

  • dividende trimestriel : 0,30 $/action
  • rachats d’actions (~19 M$ au T1 2026)

Rendement combiné :

  • dividende ≈ 2%
  • buybacks ≈ 2-3%

Soit potentiellement 4-5% annuel de retour du capital.


8) Valorisation actuelle (ordre de grandeur)

En prenant des hypothÚses proches du marché :

HypothĂšse :

  • BPA 2026 : ~5,5-6 $
  • cours autour de 65-70 $

On obtient :

Multiple Valeur
PER 12x 66-72 $
PER 15x 82-90 $
PER 18x 100-108 $

Comparables :

Société PER approximatif
Darden Restaurants ~18x
Texas Roadhouse ~30x
Cheesecake Factory ~12-14x

CAKE reste donc plutÎt décotée par rapport aux meilleures chaßnes de restauration.


9) ScĂ©nario d’investissement 2030

Scénario prudent

HypothĂšses :

  • croissance CA : 3%
  • marge stable
  • BPA croissance : 5%

BPA 2030 :
≈ 7 $

PER 15x :

:right_arrow: cours cible ≈ 105 $


Scénario optimiste

HypothĂšses :

  • croissance rĂ©seau rĂ©ussie,
  • North Italia/Flower Child crĂ©ent plus de valeur,
  • marge progresse.

BPA 2030 :
≈ 8 $

PER 18x :

:right_arrow: cours cible ≈ 145 $


10) Risques principaux

:red_circle: 1. Consommateur américain sous pression

La restauration est cyclique.

:red_circle: 2. Inflation salaires

Les restaurants full-service sont trÚs sensibles au coût du travail.

:red_circle: 3. Saturation du concept historique

Cheesecake Factory doit éviter de trop dépendre de son enseigne principale.

:red_circle: 4. Valorisation

AprÚs une forte hausse récente, la marge de sécurité diminue.


Conclusion investissement

Points positifs

:white_check_mark: Marque exceptionnelle
:white_check_mark: Croissance comparable supérieure au secteur
:white_check_mark: Bonne génération de cash
:white_check_mark: Dette maßtrisée
:white_check_mark: Potentiel caché des marques secondaires
:white_check_mark: Valorisation raisonnable

Points négatifs

:cross_mark: Secteur difficile
:cross_mark: Croissance structurelle modérée
:cross_mark: Dépendance au consommateur américain

Mon avis synthétique :

Cheesecake Factory est probablement une des meilleures valeurs « restaurant value Â» du marchĂ© amĂ©ricain actuellement. Ce n’est pas une valeur de forte croissance comme Texas Roadhouse, mais plutĂŽt un compounder raisonnablement valorisĂ© capable de produire 8-12% de rendement annuel sur longue pĂ©riode si l’exĂ©cution reste bonne.

Pour un portefeuille long terme (10 ans), je considĂ©rerais CAKE comme une position intĂ©ressante autour d’une pondĂ©ration modĂ©rĂ©e (2-4%), surtout en cas de correction sous ~12x bĂ©nĂ©fices.

3 « J'aime »

Salut tout le monde,

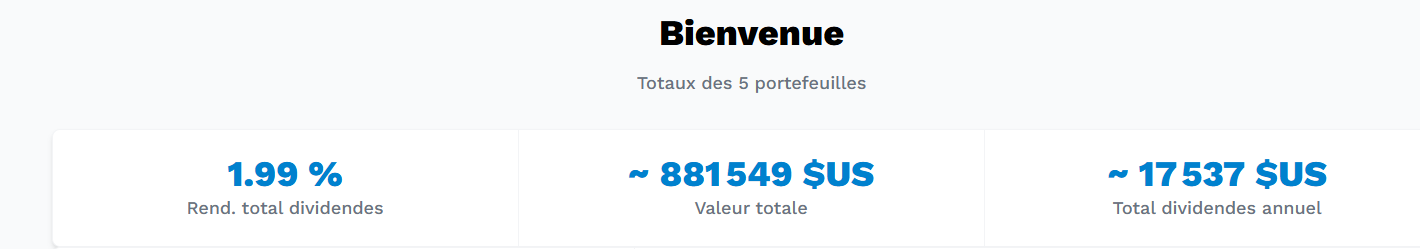
J’aime pas trop regarder l’évolution court terme des portefeuilles mais tout de meme.. On peut parler d’un Ă©tĂ© plutot rĂ©ussi d’un point de vue boursier

Le 06 Juillet:

Le 01 Septembre:

A ce rythme le 1er million c’est pour DĂ©cembre 2026 et non 2030 :rofl: :rofl:

19 « J'aime »

Tu verses combien mensuellement ?

En effet c’est une trĂšs belle montĂ©e bravo Ă  toi !

Merci!

Automatiquement

  • 2500 euros sur PEE (contribution employe 30% + contribution employeur 70%)

De plus j’ai recommencĂ© ces deux derniers mois a faire des versements suite a l’achat de la maison. Tous les mois desormais je verse:

  • 1500 euros sur PEA/PME
  • 1000 euros sur CTO

Mais je pense peut etre changé mon split PEA/PME - CTO et vers 2500 euros tous les mois sur le CTO.

2 « J'aime »

30% d abondement employeur c est vraiment bien ça!

c’est 70% d’abondement employeur :wink:

1 « J'aime »

Je viens de renforcer AMD (+5 actions) autour des $450 pour la premiere fois depuis tres longtemps, ma position de base etant autour des $115. Augmenter une ligne sur laquelle on est en PV de +300% c’est assez rare :slight_smile:

Les dernieres avancees et mes nouvelles projections me confortent dans l’idee que l’action peut atteindre les $1100 d’ici 2031. L’avenir nous le dira!

En attendant pour ceux que ca interessent:

1. Le point de départ a changé

AMD n’est plus simplement une histoire « EPYC + challenger GPU de Nvidia ». Au T2 2026, le CA atteint 11,54 Md$ (+50 %) et le Data Center 6,72 Md$ (+107 %). La marge opĂ©rationnelle non-GAAP est dĂ©jĂ  montĂ©e Ă  27 %, contre 12 % un an auparavant.

Surtout, AMD estime dĂ©sormais le marchĂ© compute 2030 Ă  environ 2 000 Md$, dont 1 400 Md$ d’accĂ©lĂ©rateurs AI et 220 Md$ de CPU serveur. Helios est en production, MI450/MI455X et EPYC Venice arrivent ensemble, avec des dĂ©ploiements majeurs chez Meta, OpenAI, Microsoft et Anthropic.

Et je considĂšre dĂ©sormais le CPU serveur comme un moteur presque aussi important pour le rĂ©sultat Ă©conomique que le GPU, mĂȘme s’il restera beaucoup plus petit en chiffre d’affaires.


2. Projection centrale du CA AMD

Je prends environ 50 Md$ de CA 2026E comme point de dĂ©part. C’est mon estimation Ă  partir des rĂ©sultats H1 et de l’accĂ©lĂ©ration annoncĂ©e pour H2, pas une guidance annuelle officielle.

Cela reprĂ©sente environ 30 % de CAGR 2026–31.

C’est extrĂȘmement Ă©levĂ© pour une entreprise de cette taille, mais pas absurde : AMD avait dĂ©jĂ  annoncĂ© un objectif long terme de >35 % de CAGR groupe, >60 % Data Center et >80 % Data Center AI. Les dĂ©clarations beaucoup plus rĂ©centes de Lisa Su indiquent que la sociĂ©tĂ© considĂšre dĂ©sormais que ses perspectives ont encore augmentĂ©.


3. GPU AI : ~90 Md$ en 2031

C’est Ă©videmment le plus gros swing factor.

Je ne suppose surtout pas qu’AMD va rattraper Nvidia en parts de marchĂ©. Avec un marchĂ© des accĂ©lĂ©rateurs qui pourrait atteindre ~1 400 Md$ dĂšs 2030 selon AMD, une petite part suffit Ă  produire Ă©normĂ©ment de CA.

Mon scénario central suppose quelque chose comme :

2026 : ~15–18 Md$ → 2027 : ~30 Md$ → 2028 : ~48 Md$ → 2031 : ~90 Md$.

La crĂ©dibilitĂ© est nettement supĂ©rieure Ă  ce qu’elle Ă©tait il y a un an parce qu’AMD dispose maintenant de commandes/plans gigawatt-scale : jusqu’à 6 GW Meta, 6 GW OpenAI, 2 GW Anthropic, en plus de Microsoft, Oracle et d’autres clients Helios.

Mon hypothÚse de 90 Md$ reste donc paradoxalement assez modérée par rapport au TAM annoncé.


4. CPU serveur : c’est ici que je relùve fortement AMD

C’est le changement majeur par rapport à mes anciennes projections.

AMD expliquait rĂ©cemment que les architectures chatbot classiques fonctionnaient typiquement autour de 1 CPU pour 4–8 GPU. Avec l’agentic AI, la sociĂ©tĂ© anticipe dĂ©sormais des racks CPU dĂ©diĂ©s supplĂ©mentaires, parce que les agents font orchestration, retrieval, databases, APIs, security, memory, validation, etc.

AMD a donc fait passer son estimation du TAM CPU serveur d’une croissance de ~18 % auparavant Ă  >35 %, puis a rĂ©cemment Ă©voquĂ© ~220 Md$ en 2030 et >50 % de CAGR.

En parallÚle, AMD vise >50 % du marché CPU serveur en revenus à terme.

Je ne combine pas naĂŻvement :

220 Md$ × 50 % = 110 Md$ de CA EPYC.

Ce serait beaucoup trop agressif pour mon scénario central.

Je prends plutĂŽt ~55 Md$ de CPU Data Center en 2031.

Cela laisse énormément de marge à Intel, ARM, Nvidia et aux ASIC/hyperscaler CPUs.

Le résultat est important :

Data Center représenterait ~80 % du CA AMD en 2031.

AMD deviendrait fondamentalement une sociĂ©tĂ© de compute infrastructure, beaucoup plus qu’une sociĂ©tĂ© PC/gaming.


5. Pourquoi le CPU pourrait ĂȘtre encore plus intĂ©ressant que ces 55 Md$

Le GPU AI est gigantesque, mais il y a trois problĂšmes : Nvidia est extrĂȘmement puissant, les hyperscalers dĂ©veloppent leurs ASIC, et les marges sont susceptibles de se normaliser.

EPYC présente une configuration différente.

AMD possÚde déjà une architecture x86 installée, une excellente performance/watt, des générations EPYC successives et une ambition explicite de dépasser 50 % de part de marché serveur en revenus.

Et surtout l’AI augmente le TAM CPU au lieu de simplement cannibaliser le compute CPU.

C’est ce qui me fait considĂ©rer le nouveau scĂ©nario CPU comme l’un des Ă©lĂ©ments les plus intĂ©ressants de la thĂšse AMD 2031.


6. Marges : le véritable multiplicateur

Le CA seul ne suffit pas.

AMD vient d’atteindre 56 % de marge brute non-GAAP et 27 % de marge opĂ©rationnelle au T2. Son ancien objectif long terme Ă©tait >35 % de marge opĂ©rationnelle.

Avec beaucoup plus de Data Center, j’arrive dans mon scĂ©nario central Ă  environ :

2026E 2028E 2031E
CA ~50 Md$ ~102 Md$ 185 Md$
Marge brute NG ~56 % ~58 % 59–61 %
Marge opĂ©rationnelle NG ~28 % ~34 % 37–39 %
RĂ©sultat net NG ~10 Md$ ~26 Md$ ~58–62 Md$

C’est ce levier opĂ©rationnel qui transforme AMD.


7. Mais il faut intégrer la dilution

C’est un Ă©lĂ©ment que je trouve insuffisamment pris en compte dans beaucoup de projections AMD.

AMD avait environ 1,659 milliard d’actions diluĂ©es au T2 2026.

Mais OpenAI et Meta disposent chacun de warrants pouvant aller jusqu’à 160 millions d’actions AMD, soit potentiellement 320 millions d’actions supplĂ©mentaires. Les conditions sont liĂ©es notamment aux volumes d’achats GPU et Ă  des seuils de cours ; rien n’était encore vested au 27 juin.

Le maximum reprĂ©sente prĂšs de 19 % du nombre actuel d’actions diluĂ©es.

Ce n’est pas marginal.

Dans mon scĂ©nario central 2031, j’utilise donc environ 1,85 milliard d’actions diluĂ©es, plutĂŽt que de diviser naĂŻvement le bĂ©nĂ©fice par 1,66 Md.

Avec ~60 Md$ de bénéfice :

EPS 2031 central ≈ 32–34 $.

Sans cette dilution, on approcherait plutĂŽt 36 $.

C’est l’une des raisons pour lesquelles je suis moins agressif que certaines extrapolations sur l’EPS.


8. Mes quatre scénarios 2031

Voici finalement la matrice que j’utiliserais aujourd’hui.

2031 Bear Prudent Central Bull
GPU AI 35 60 90 130
CPU Data Center 25 40 55 75
Autres 35 38 40 45
CA total 95 Md$ 138 Md$ 185 Md$ 250 Md$
Marge op. NG 27 % 33 % 38 % 41 %
EPS NG dilué ~15 $ ~24 $ ~33 $ ~47 $
Multiple 20× 24× 28× 30×
Cours AMD 2031 300 $ 575 $ 925 $ 1 410 $

Cela paraßt moins spectaculaire que mon estimation rapide précédente de 1 080 $, mais je préfÚre cette projection : elle modélise explicitement la dilution et ne suppose pas que toute la croissance du CA se transforme mécaniquement en EPS.


9. Sensibilité au multiple

Et c’est crucial parce qu’en 2031 AMD ne bĂ©nĂ©ficiera probablement plus du mĂȘme multiple qu’une entreprise encore au dĂ©but de son hypercroissance.

Avec mon EPS central de 33 $ :

P/E 2031 Cours
20× 660 $
22× 726 $
25× 825 $
28× 924 $
30× 990 $
35× 1 155 $
40× 1 320 $

Je trouve 25–30× raisonnable si AMD arrive encore en 2031 avec une croissance Ă  deux chiffres Ă©levĂ©e.

35–40× serait difficile Ă  dĂ©fendre si le marchĂ© AI commence Ă  mĂ»rir.


10. Les vrais risques

Je vois cinq risques suffisamment importants pour empĂȘcher de traiter le scĂ©nario bull comme scĂ©nario central : Nvidia conserve une domination Ă©crasante, les ASIC propriĂ©taires rĂ©duisent le TAM GPU marchand, ARM/Nvidia attaquent EPYC, les dĂ©penses AI des hyperscalers ralentissent aprĂšs le build-out initial, et la dilution OpenAI/Meta devient importante.

Il faut également surveiller TSMC/packaging/HBM et les restrictions commerciales chinoises.

À l’inverse, mon scĂ©nario central pourrait ĂȘtre trop bas si l’agentic AI produit rĂ©ellement l’explosion CPU actuellement envisagĂ©e, AMD dĂ©passe 50 % du serveur, et Helios obtient durablement 10–15 % du marchĂ© accĂ©lĂ©rateur. Le simple fait qu’AMD associe dĂ©sormais systĂ©matiquement Instinct + EPYC + Pensando + ROCm est Ă©conomiquement beaucoup plus intĂ©ressant qu’une vente de GPU isolĂ©e.

Conclusion

Ma distribution de probabilités actuelle serait approximativement :

Bear 15 % — Prudent 25 % — Central 45 % — Bull 15 %.

Cela donne une valeur 2031 probabilisĂ©e autour de 850–900 $.

Mais le chiffre le plus important de cette analyse n’est pas le cours cible : c’est 185 Md$ de CA central, dont environ 145 Md$ Data Center, contre seulement 16,6 Md$ de Data Center en 2025.

Pour justifier le cours actuel, AMD doit donc rĂ©ussir une transformation industrielle considĂ©rable. Je pense qu’elle est devenue crĂ©dible, mais le marchĂ© en valorise dĂ©jĂ  une partie substantielle. À partir d’ici, le potentiel dĂ©pend beaucoup plus de l’exĂ©cution MI450/MI500 + EPYC Venice/Verano que d’une simple expansion du multiple.

Et surtout, le nouveau moteur CPU amĂ©liore nettement la qualitĂ© de la thĂšse : AMD n’a plus besoin de gagner Ă©normĂ©ment de parts Ă  Nvidia pour produire une croissance exceptionnelle jusqu’en 2031.

1 « J'aime »

Oh merde j avais lu de travers :rofl::rofl:
70% employeur
 c est beau!!!
C est pas plafonné?

non c’est automatiquement deduit de nos salaires, c’est un % fixe. C’est un mix entre PEE et PER sauf qu’il n’est bloquĂ© que le temps de mon contrat avec l’organisation

C’est parce que tu n’as pas un contrat de travail de droit français? Du coup, c’est retraite pas capitalisation ou rien Ă  voir, juste un « avantage Â» d’entreprise?

il établi des rapports pour les ministres et les présidents :shushing_face:
En clair il vit de nos impots, et il vit bien :rofl:

2 « J'aime »

Ils doivent pas les lire souvent
 parce qu’à priori ses finances persos ont l’air pas mal :rofl: :rofl:

2 « J'aime »

@mickaelkel

Alors je suis payé par 7 pays/orga: UE, US, Inde, Chine, Japon, Corée.

Donc oui je suis payĂ© par vos impots mais qu’une toute petite partie :wink:

@jonah33

En effet je suis fonctionnaire international donc hors droit francais

3 « J'aime »

Tu peux dire Ă  l’Inde qu’il arrĂȘte leur enquĂȘte sur Pernod Ricard ?

1 « J'aime »

AprĂšs tu me diras si je regarde ma fiche de paie,
600€ (cotisation salariale) 1200€ (cotisation patronale = abondement )
Par contre pas sur que mon retour sur investissement soit aussi bon que le tien :rofl::rofl::rofl:

1 « J'aime »

Salut a tous,

Je travaille depuis quelques semaines sur GPT afin de planifier ma rente pour 2030-2031. J’ai un plan plutot concret desormais afin d’arriver a un revenu de 7000-8000keuros par mois (brut)

Source HypothĂšse Revenu brut annuel
ETF distribuants 8–10 % sur 568 k€ 45–57 k€
Wheel - actions qualitĂ© 8–10 % sur 342 k€ 27–34 k€
Dividendes PEA estimation ≈7 k€
Dividendes PEA-PME estimation ≈0,4–0,5 k€
Total potentiel ≈80–99 k€/an

C’est assez imprĂ©ssionant comme les ETF a dividendes peuvent vraiment transformer un portefeuille de taille « moyenne Â» en vraie rente!!
Alors certes on limite la croissance du capital mais bon.. C’est amplement compensĂ© par un joli revenu mensuel et moi ca me va
:slight_smile:

Voici le detail de ma cible debut 2031 pour les ETS distribuants:

ETF Allocation Montant
JGPI 55 % 312 400 €
JEPQ 15 % 85 200 €
FTHI 10 % 56 800 €
IWMI 10 % 56 800 €
IYRI 10 % 56 800 €
Total 100 % 568 000 €
12 « J'aime »

Salut Adrien

Bravo, joli rente

Pourquoi tu privilĂ©gies autant le JGPI, tu sais que j’ai le mĂȘme objectif et je voulais avoir ton avis

À bientît

Je suis globalement d’accord avec toi, mais ne pas oublier que se sont des etf dangereux en terme de capital car ils prennent vite et fort les baisses pour mettre un temps fou a retrouver leur valeur.

Meme question : pourquoi plus jgpi ? Le cĂŽtĂ© « global Â» est plus un frein et il n’a pas montrer de beau resultat jusqu’a present.

Salut je vais encore vendre mon winc sur le forum​:grin:a cote de jgpi tu n’envisages pas de prendre aussi de l’etf winc pour la partie globale world? Il est passe en distribution mensuelle, ses perfs sont meilleures pour le moment que jgpi

2 « J'aime »

tu es en train de devenir amoureux de ton etf
danger !

2 « J'aime »