Tu peux pas les shorter pour équilibrer l’ensemble ? 
Non je ne fais pas ce genre de chose. Je ne parie pas sur la baisse de mes actifs. C’est un coût d’opportunités long terme bien trop important.
Ma gestion du risque c’est 50+ actifs en portefeuille +une dicipline constante de Buy and Hold.
1 « J'aime »
Ce mois-ci, on double l’allocation initiale de MIRUM
 10 actions à 99.3$
J’avais dit que cette petite société de biotechnologie se trouvait à un « point d’inflexion ». C’était bien le cas : le titre s’est envolé de 60 % au cours des sept mois suivants.
Les actions de Mirum ont toutefois reculé ces dernières semaines. Aucune mauvaise nouvelle en provenance de l’entreprise n’explique pourtant cette baisse. J’estime que le marché offre là une excellente occasion de renforcer la position.
Point important : ma thèse d’investissement initiale sur Mirum reste pleinement intacte. Les ventes du produit phare du laboratoire, Livmarli, ont bondi de 46 % sur un an au deuxième trimestre 2026, à 128,7 millions de dollars.
J’indiquais en décembre que j’appréciais le projet d’acquisition de Bluejay Therapeutics, alors en cours. L’opération a depuis été finalisée. Mirum prévoit de publier au second semestre 2026 les résultats de deux études de phase avancée évaluant le brelovitug de Bluejay dans le traitement de l’infection chronique par le virus de l’hépatite delta (VHD). Ces études pourraient ouvrir la voie à un dépôt réglementaire aux États-Unis et à un lancement commercial l’an prochain.
Mirum pourrait recevoir de bonnes nouvelles d’un autre produit de son portefeuille encore plus tôt. L’entreprise et son partenaire Incyte attendent l’approbation de la Food and Drug Administration (FDA) américaine pour le zilurgisertib dans le traitement de la fibrodysplasie ossifiante progressive (FOP) d’ici au 26 septembre 2026. Bien que la FOP soit une maladie génétique ultra-rare touchant seulement environ 300 personnes aux États-Unis et 900 dans le monde, Mirum estime que le zilurgisertib pourrait générer des ventes annuelles maximales supérieures à 200 millions de dollars.
Dans ma these initiale, j’indiquais que le volixibat était un autre candidat prometteur pour Mirum, susceptible de devenir un blockbuster. Ce traitement est aujourd’hui plus près de me donner raison. Mirum prévoit de déposer une demande d’autorisation auprès de la FDA pour le volixibat dans le traitement du prurit cholestatique lié à la cholangite sclérosante primitive (CSP) au premier semestre 2027. La CSP représente un marché potentiel important pour Mirum, puisqu’il n’existe actuellement aucun traitement approuvé pour cette maladie du foie.
Mirum semble en bonne voie pour faire croître rapidement son chiffre d’affaires, de 521 millions de dollars l’an dernier à environ 1,8 milliard de dollars d’ici 2030. Je continue de penser que ce titre dispose d’un potentiel de hausse significatif. Le récent repli constitue une occasion d’achat trop belle pour être ignorée.
3 « J'aime »
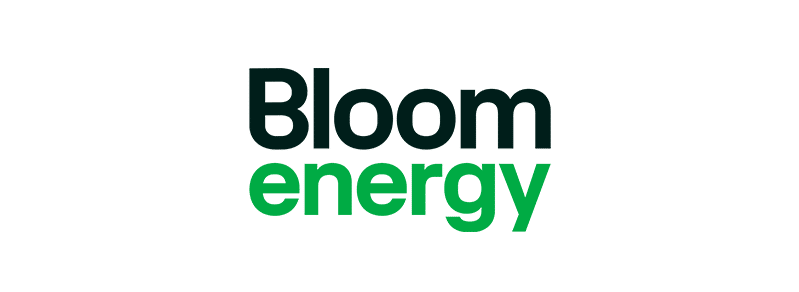
Bloom Energy c’est aujourd’hui ma perf la plus fort dans le portefeuille avec +132 %, un bagger.
Un PRU autour de 86 $ ne va pas m’empêcher d’en remettre une couche en profitant d’un excellent Q2 et d’un cours qui a reflué de son haut.
3 à 197.45$
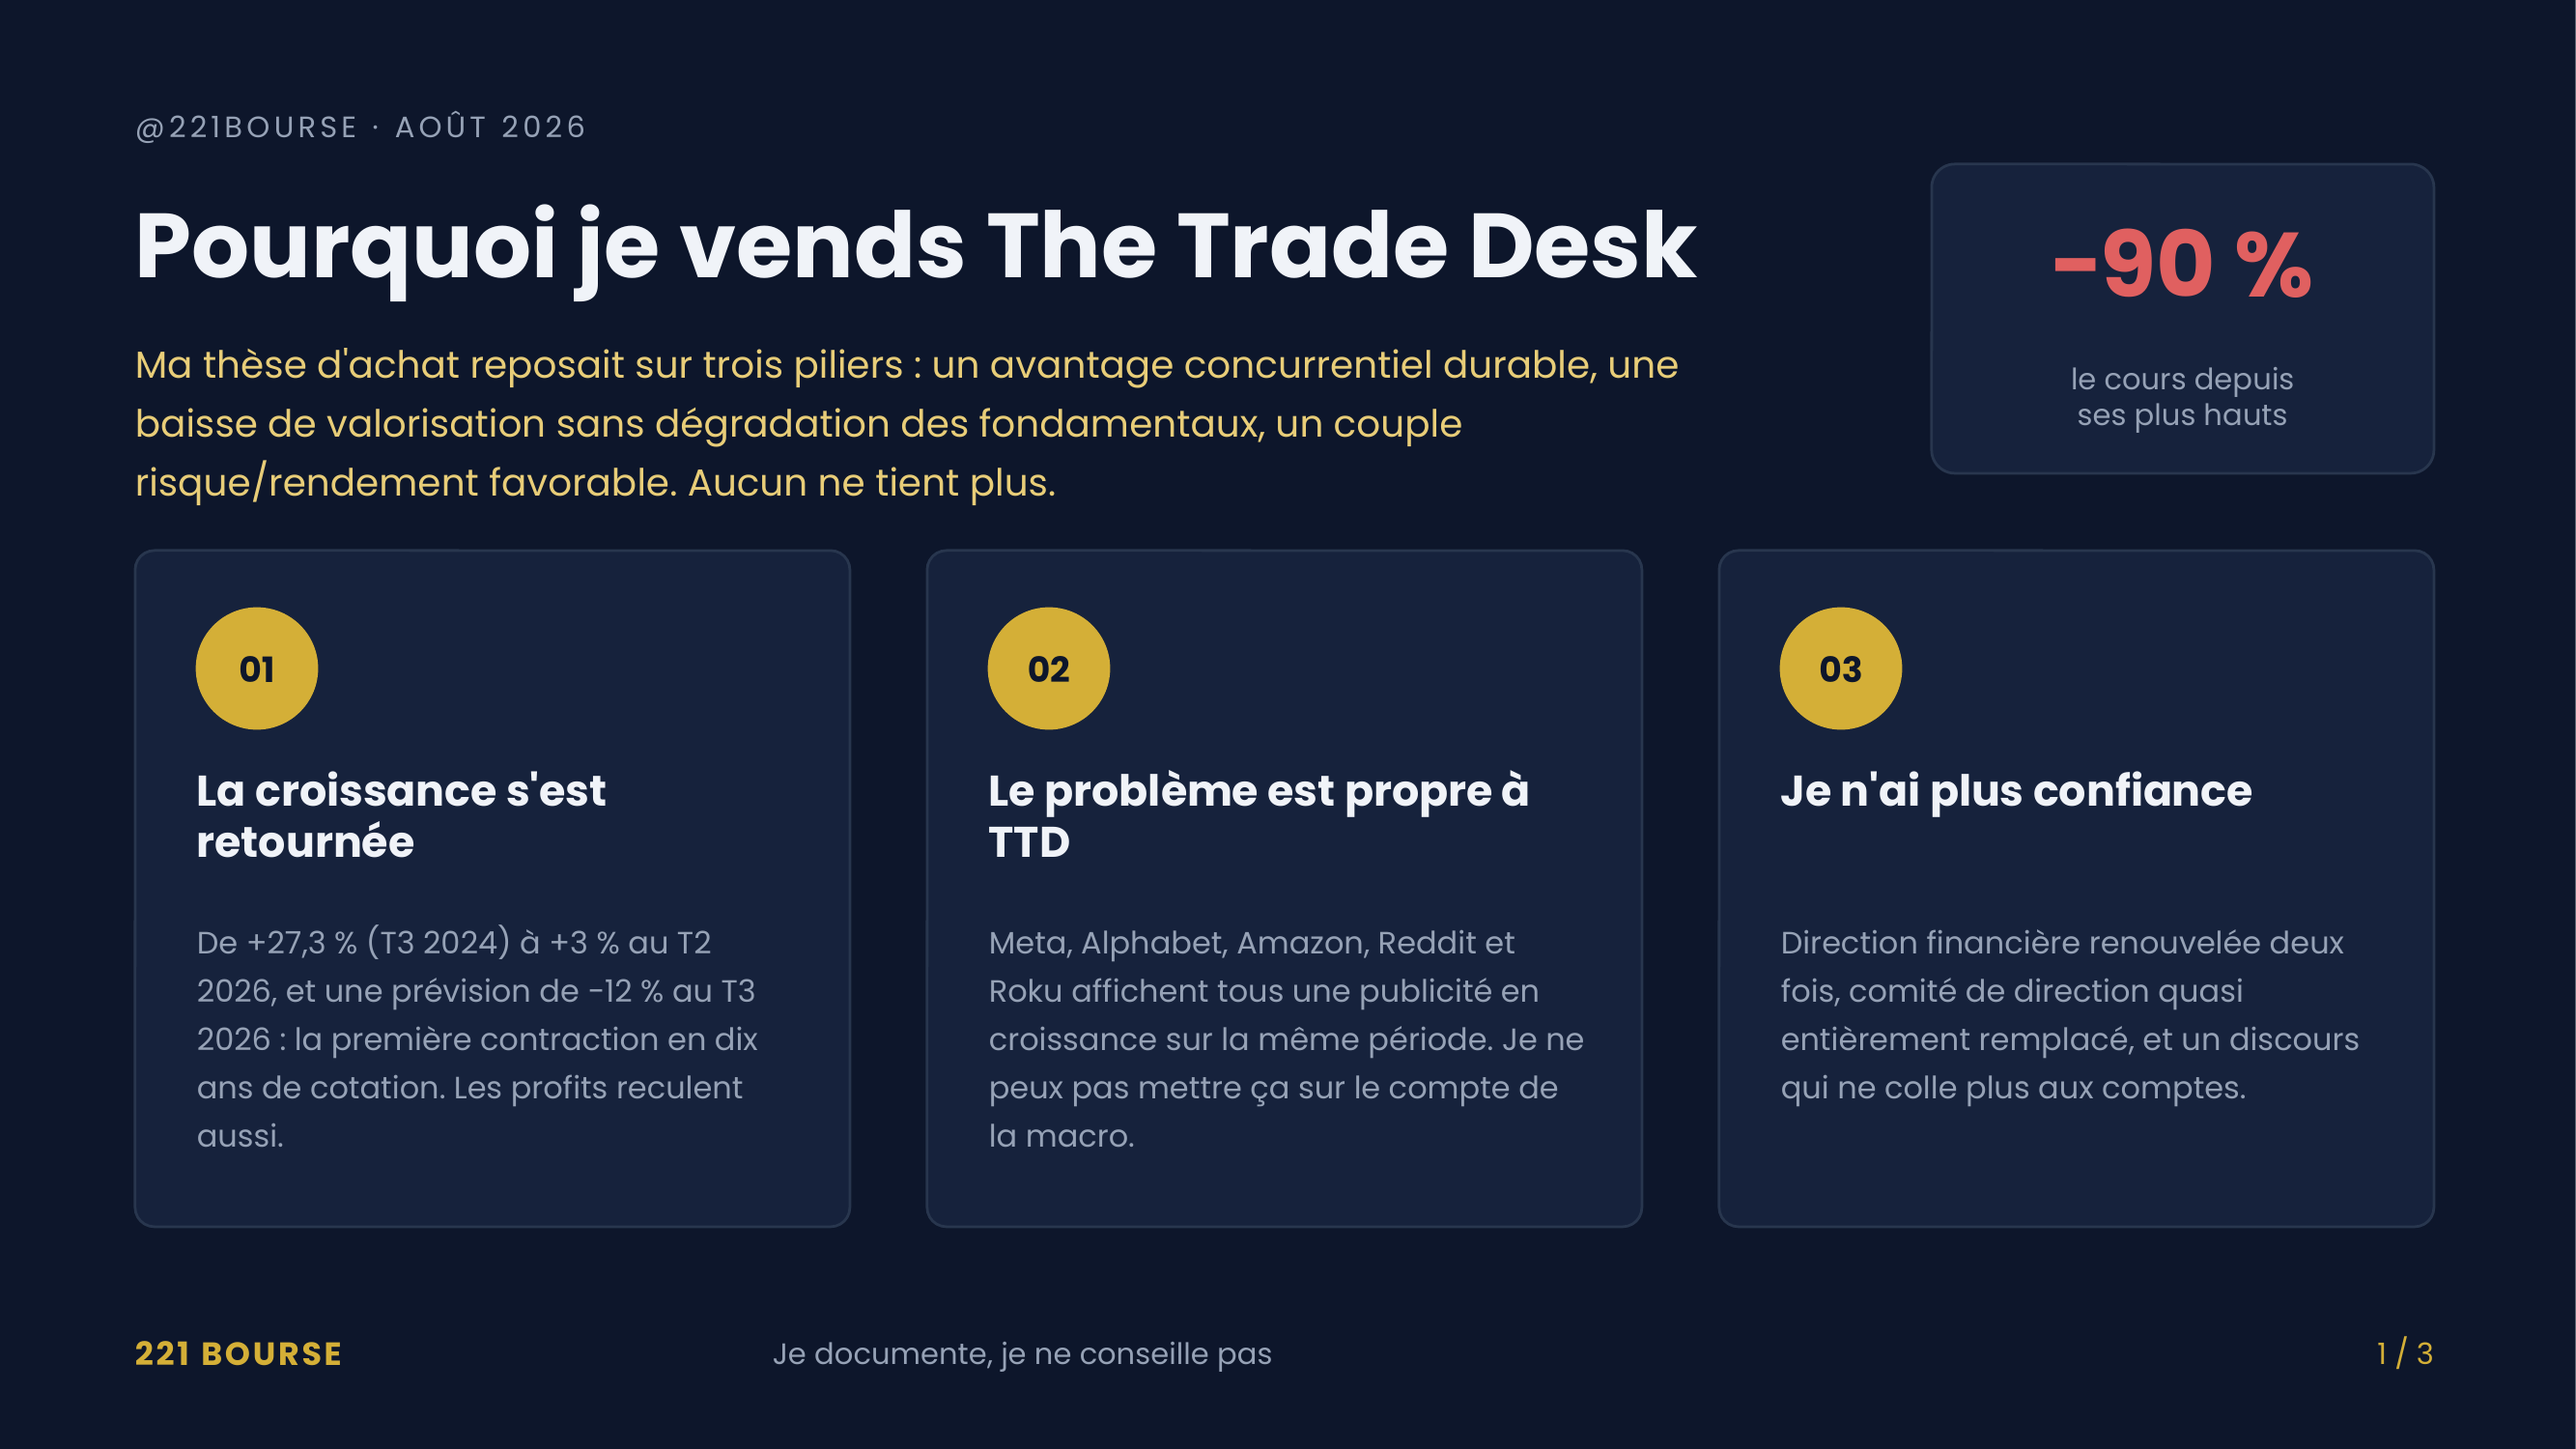
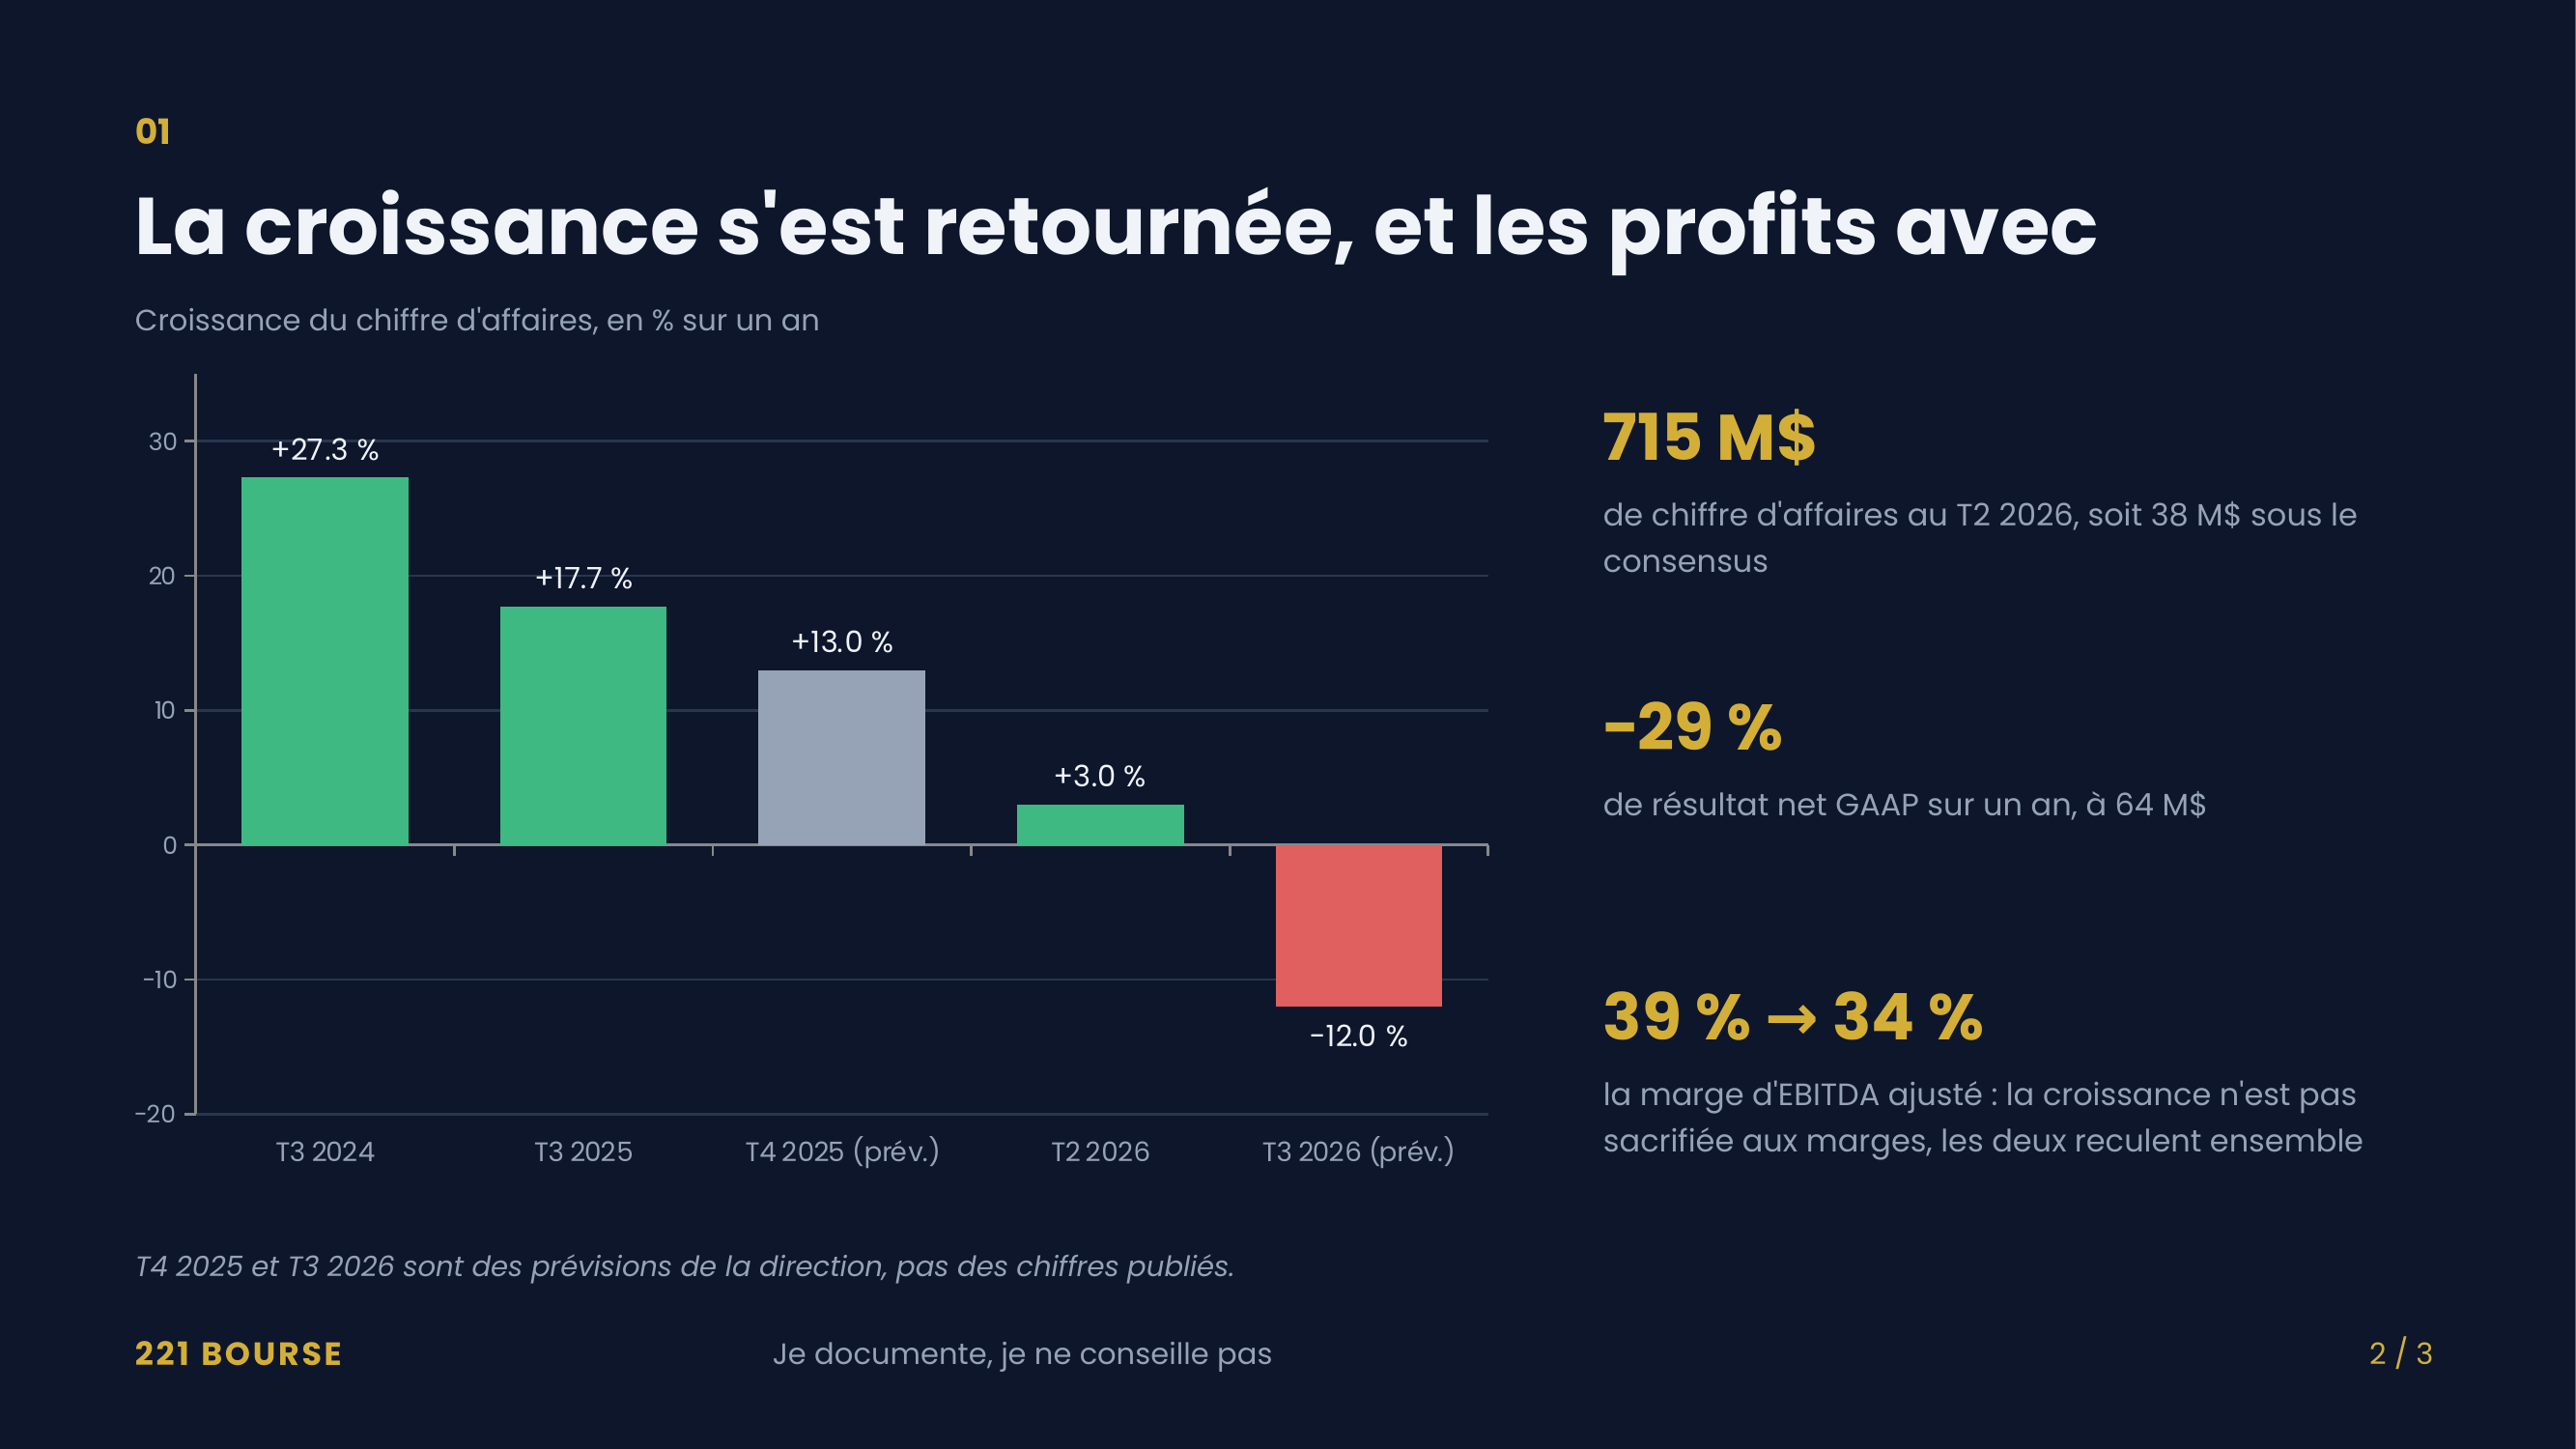
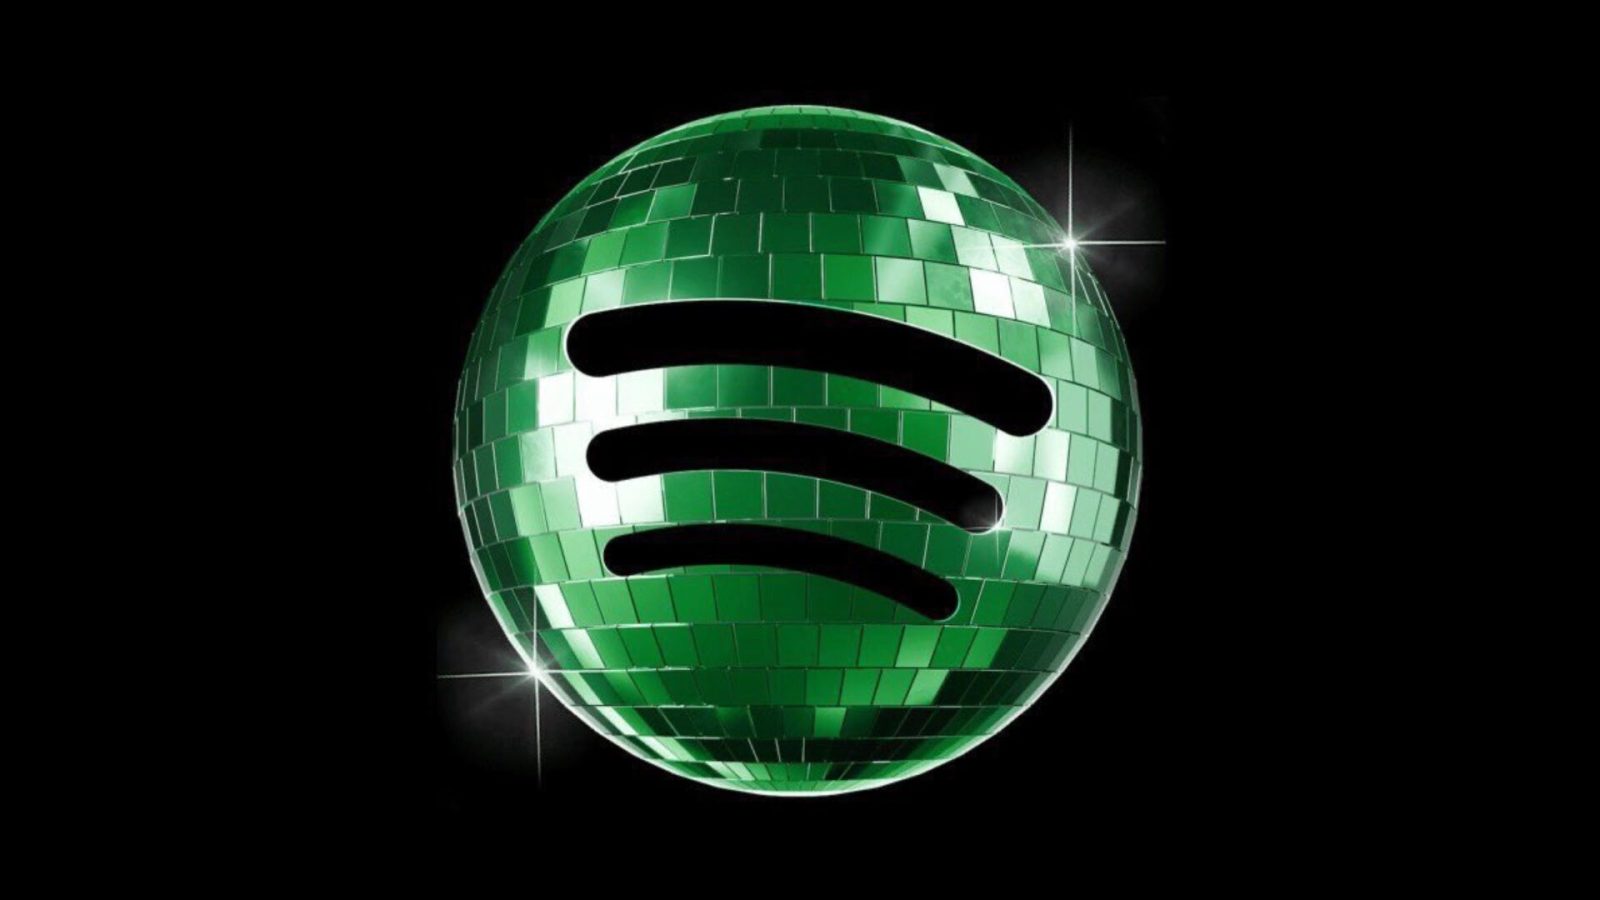
Et on vient ainsi redéployer le cash dispo de la vente de The Trade Desk
3 « J'aime »

1 « J'aime »
Salut @gregory.olivangel, interessant. Je serais curieux de voir ta these. J’avais regardé Spotify il y a quelques semaines mais j’ai choisi Netlfix dans le meme secteur. Je trouve le ratio risk/reward meilleur mais peut-etre que mes projections sont trop timides sur Spotify.
Yep voici.
Pourquoi J’achète aujourd’hui
- Le titre a reculé de 21 % sur un an sous l’effet de la crainte d’une disruption par l’IA, alors même que la marge brute est passée de 26,6 % en 2023 à 32,8 % aujourd’hui.
- Le Taste Model de Spotify constitue un rempart de données bâti sur deux décennies. L’IA générative peut produire des chansons à l’infini ; elle ne peut pas dire à 761 millions de personnes laquelle elles écouteront deux fois.
- Deux lancements en 2026 (l’upload de vidéos intégrales et les Playlist Notes) renforcent l’engagement sans alourdir les coûts de redevances.
- Un retour sur capitaux investis de 38,8 %, aucune dette au bilan et une croissance des ventes de 16,9 %. Ce trio ne se rencontre pas souvent réuni.
Ce que fait Spotify
Spotify Technology exploite la plus grande plateforme de streaming audio au monde : 761 millions d’auditeurs mensuels dans 184 marchés, servis par environ 7 300 salariés. Cela représente à peu près 104 000 auditeurs par employé, le genre de levier opérationnel dont rêvent les professionnels du logiciel.
Le modèle économique est le freemium. Les auditeurs gratuits entendent des publicités ; les abonnés premium paient un forfait mensuel pour une écoute sans publicité, des téléchargements hors ligne et une meilleure qualité audio. Plus de la moitié de la base d’utilisateurs se situe sur l’offre gratuite, mais la publicité pèse moins de 10 % du chiffre d’affaires. Chaque décision produit chez Spotify vise donc, en dernier ressort, à faire monter ces auditeurs gratuits vers le salon des abonnés.
Le service de Spotify est devenu synonyme de musique en streaming, prenant la place qu’Apple occupait autrefois avec ses iPod et la plateforme iTunes. Que vous ayez envie de pop à la Ariana Grande, que vous replongiez dans vos classiques du jazz ou que vous découvriez le math rock expérimental d’Angine de Poitrine, Spotify a la musique que vous cherchez (et les playlists thématiques qui vont avec).
Mais le catalogue de Spotify ne se limite plus à la musique. La même application héberge des podcasts, des livres audio, un DJ IA qui joue les animateurs radio avec une connaissance franchement dérangeante de vos habitudes, et un espace fitness intégré à Peloton. La direction appelle cette destination « le compagnon audio » de chaque heure de la journée.
Ce qui fait de Spotify un Rule Breaker
La grille de lecture de David Gardner demande si une entreprise est le leader et le pionnier d’un secteur émergent important. Spotify n’a pas été le premier service de musique en ligne, mais il a prouvé en 2008 que les gens accepteraient de payer pour du streaming, à une époque où le plan d’affaires du secteur consistait à poursuivre des adolescents en justice. Vingt ans plus tard, c’est toujours le plus gros acteur en pure player, et le seul des géants qui doit payer ses factures avec les revenus de la musique plutôt que d’utiliser les chansons comme appât pour vendre des téléphones ou des abonnements Prime.
L’avantage durable, c’est la donnée. Spotify dispose de 20 ans d’historique d’écoute au niveau de chaque morceau, ce qui lui permet de savoir si quelqu’un est plutôt techno minimale allemande à 2 heures du matin ou rock classique sur le trajet du travail. ChatGPT n’a pas ce fichier. Aucun label non plus. Chaque fois qu’un modèle génératif recrache 10 000 titres de plus, la botte de foin grossit — et le détecteur d’aiguilles de Spotify prend de la valeur.
Le management et l’actionnariat cochent aussi les cases. Les cofondateurs Daniel Ek et Martin Lorentzon contrôlent encore près de 70 % des droits de vote, et les initiés détiennent 26,5 % du capital en direct. Ek est passé président exécutif début 2026, confiant les opérations à Gustav Söderström et Alex Norström, deux cadres maison qu’il a préparés au poste pendant quatre ans.
L’appréciation passée du cours est bien là dans le graphique à trois ans : +300 %. Le sixième critère l’est aussi, mais à l’envers. Les médias financiers ne disent pas que Spotify est surévalué en ce moment ; ils disent que Spotify est condamné.
| Critère Rule Breakers | Note (sur 100) |
|---|---|
| Innovation — reflète le statut de leader et de pionnier | 76 |
| Leadership — reflète la qualité du management et de l’actionnariat | 68 |
| Surévaluation — reflète le regard des médias financiers sur la valorisation | 54 |
| Momentum — reflète la surperformance boursière | 54 |
| Domination — reflète l’avantage durable | 84 |
| Marque — reflète la valeur de la marque aux yeux des acheteurs | 70 |
| Test « Snap » — le monde regretterait-il cette entreprise si elle disparaissait ? | Réussi |
| Test « Cola » — d’autres entreprises cherchent-elles à copier ce modèle ? | Réussi |
| Moyenne | 76 |
Pourquoi Spotify est un achat maintenant
Le rythme des sorties produit en 2026 a été soutenu, et tout pointe dans la même direction : si vous construisez une excellente expérience d’écoute, les abonnés suivront.
En juin, Spotify a ouvert en bêta l’upload de vidéos intégrales aux artistes : concerts, sessions studio, reprises, clips officiels — le tout générant des redevances et éligible aux classements. Ce sont les chiffres internes derrière cette décision qui sont intéressants. Après avoir regardé une vidéo, les auditeurs écoutent le morceau 64 % de plus au cours des trois semaines suivantes, et le reste du catalogue de l’artiste 57 % de plus. L’engagement est la matière première d’une activité par abonnement, et Spotify vient de trouver un nouveau gisement.
En août sont arrivées les Playlist Notes, qui permettent aux éditeurs de Spotify d’expliquer pourquoi un morceau a été retenu et aux auditeurs d’annoter leurs propres playlists. Petite fonctionnalité, mais thèse forte : dans un catalogue qui tend vers l’infini, le bien rare est le jugement humain. Spotify appose une signature sur ce jugement.
Les comptes sont plus que « corrects ». Spotify a généré 21,1 milliards $ de chiffre d’affaires sur les quatre derniers trimestres, avec 3,89 milliards $ de résultat net et 3,87 milliards $ de flux de trésorerie disponible sur la même période, et 10,7 milliards $ d’équivalents de trésorerie sur un bilan sans dette. La stratégie freemium fonctionne.
Pendant ce temps, le titre a été largement délaissé. L’action se traite 27 % sous son plus haut de 52 semaines de l’été dernier et recule de 6 % depuis le début de l’année, même si le dernier trimestre a apporté un rebond de 20,8 % à mesure que la panique s’estompait. À 34 fois les bénéfices passés et 31 fois les bénéfices attendus, face à une croissance des résultats projetée à 22,1 % par an sur cinq ans, le marché valorise un combat que Spotify est déjà en train de gagner.
Ce qui pourrait mal tourner
- Les labels ont les cartes en main. Environ 70 % des revenus premium reviennent aux ayants droit. Universal Music Group, Sony Music et Warner Music Group possèdent l’essentiel du catalogue musical mondial et savent exactement quelle quantité d’oxygène ils laissent dans la pièce. Une négociation de redevances menée durement pourrait stopper net l’histoire d’expansion des marges de Spotify.
- YouTube possède déjà la vidéo musicale. Pousser vers la vidéo intégrale, c’est affronter le YouTube d’Alphabet sur un terrain qu’il domine depuis 20 ans. La vidéo coûte aussi plus cher à stocker et à diffuser que l’audio, surtout à l’échelle mondiale avec des copies locales dans des centaines de nœuds réseau.
- Des rivaux subventionnés. Apple, Google et Amazon peuvent faire tourner indéfiniment des services musicaux déficitaires, parce que la musique n’est pas l’objectif. Les iPhone, la publicité liée à la recherche et le e-commerce peuvent subventionner leurs services audio autant que nécessaire. Si l’un d’eux devient agressif sur les prix, le plafond tarifaire de Spotify baisse d’autant.
- Le compte à rebours des co-directeurs généraux. La direction bicéphale fonctionne chez Netflix et a fonctionné chez Oracle, pour ne citer que deux exemples : la formule a donc un passé. Elle est rarement permanente, cependant. La plupart des duos de co-CEO reviennent à un seul dirigeant en quelques années, souvent à l’occasion d’un départ plutôt que par choix.
- La volatilité est le prix d’entrée. Un bêta de 1,58 et une baisse de 25,3 % observée entre septembre 2025 et cette semaine. Le deuxième trimestre a par ailleurs atterri 5,9 % sous le consensus sur les bénéfices.
2 « J'aime »
Merci pour la these, tres interessant.
tu as fait des projection a horizon 5 ans?
Pour Spotify j’avais d’abord pris un scenario central a 12% de croissance par an, une marge op a 18% et un multiple assez (trop?) élevé a 35.
Spotify – projections a 5 ans => août 2031
| Scénario | Croissance annuelle du CA | Marge op. 2031 | BPA estimé | Multiple | Cours 2031 | Rendement annualisé |
|---|---|---|---|---|---|---|
| Baissier | 8 % | 14 % | 18–20 $ | 25× | 450–500 $ | –1 à –3 %/an |
| Central | 12 % | 18 % | 29–32 $ | 35× | 1 015–1 120 $ | ≈ 14–16 %/an |
| Haussier | 15 % | 22 % | 41–45 $ | 45× | 1 850–2 025 $ | ≈ 29–31 %/an |
Puis un scenario ou le multiple de sortie en 2031 est plus raisonnable autour de x 27 le BPA
| Scénario | Croissance annuelle du CA | Marge op. 2031 | BPA estimé | PER 2031 | Cours 2031 | Rendement annualisé* |
|---|---|---|---|---|---|---|
| Baissier | 8 % | 14 % | 18–20 $ | 22× | 396–440 $ | –5,5 à –3,6 %/an |
| Central | 12 % | 18 % | 29–32 $ | 27× | 783–864 $ | +8,2 à +10,4 %/an |
| Haussier | 15 % | 22 % | 41–45 $ | 32× | 1 312–1 440 $ | +20,0 à +22,3 %/an |
Dans mon deuxieme scenario qui est plus conservateur on a une projection a $783-$864 donc environ du 10%/an. Pas horrible mais pas fou.
De l’autre cote pour NETFLIX, j’ai un scenario central assez prudent avec environ du 13%/an et un prix de sortie autour des $150
| Scénario | Croissance annuelle du CA | Marge op. 2031 | BPA estimé | PER 2031 | Cours 2031 | Rendement annualisé* |
|---|---|---|---|---|---|---|
| Baissier | 6 % | 30 % | 3,9–4,1 $ | 22× | 86–90 $ | +1,5 à +2,4 %/an |
| Central | 9 % | 34 % | 5,3–5,6 $ | 27× | 143–151 $ | +12,4 à +13,6 %/an |
| Haussier | 12 % | 37 % | 6,8–7,3 $ | 32× | 218–234 $ | +22,3 à +24,0 %/an |
Oui j’ai fait ça mais j’ai pas mes notes sous la main là
J’y reviendrai
1 « J'aime »
| Scénario | Croissance du CA | CA 2031 (Md€) | Marge op. 2031 | Actions 2031 (M) | BPA 2031 ($) | PER de sortie | Cours 2031 ($) | Rendement annualisé |
|---|---|---|---|---|---|---|---|---|
| Baissier | 8,0% | 28,7 | 15,0% | 209,5 | $19,80 | 22,0x | $436 | -4,0% |
| Central | 12,0% | 34,4 | 19,0% | 209,5 | $29,37 | 29,0x | $852 | 9,7% |
| Haussier | 15,0% | 39,2 | 23,0% | 209,5 | $40,03 | 36,0x | $1 441 | 21,9% |
| Politique | Baissier | Central | Haussier |
|---|---|---|---|
| Aucun rachat (plancher théorique) | -4,7% | 9,0% | 21,1% |
| Plafond AG en vigueur : 10 M d’actions | -4,0% | 9,7% | 21,9% |
| Autorisation élargie : 20 M d’actions | -3,4% | 10,5% | 22,8% |
On navigue dans les mêmes eaux.
Un scénario central autour de 10% me va bien pour la période car je guide en ce moment mes achats sur un SP 500 qui fait du 8% par an.
Ma fille fête ses 500 jours en bourses et ses 10 ans ! Et disons que ce début de parcours qui sera d’au moins encore 10 ans, est irréalistiquement du tonnerre de dieu.
On est sur des montants modestes. On lui met 30€ par mois en épargne.
Le CTO sert principalement de support pédagogique pour qu’elle apprenne. AU fil des années, je lui laisserai de plus en plus d’autonomie (il y a une certaine contrainte toutefois. On ne vend rien en plus value que l’on ne peut pas compenser par une moins value)
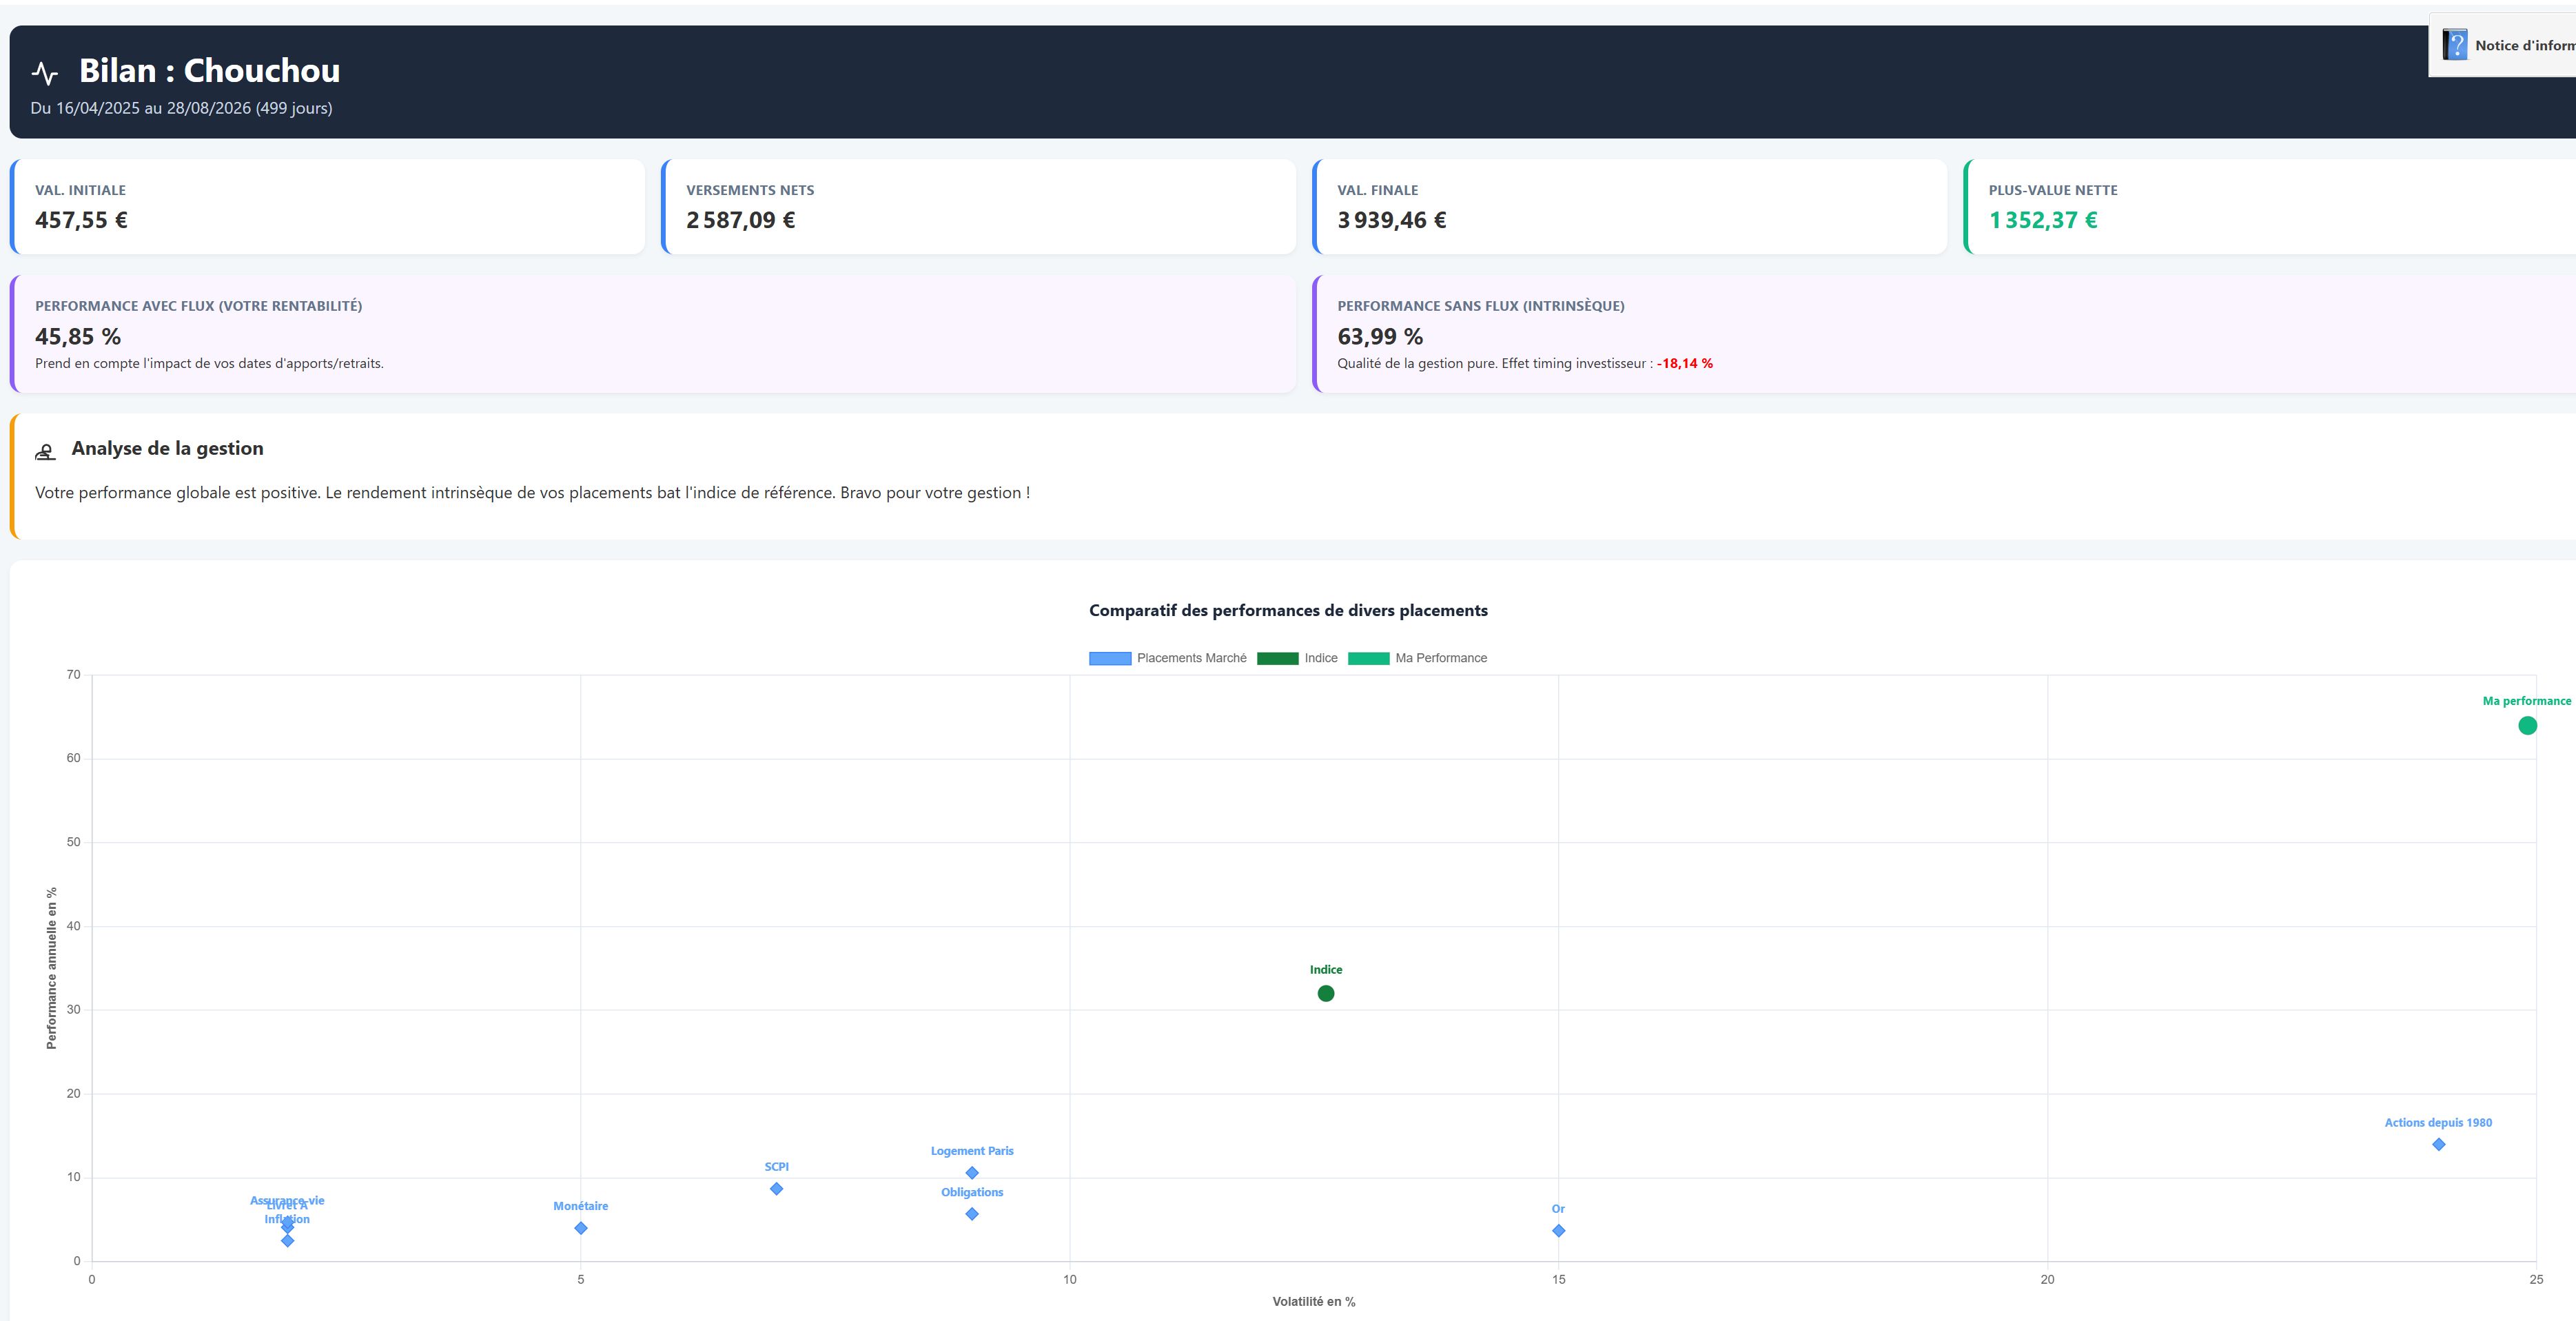
Un rendement de presque 46 % et même 64 % en intrinsèque pour 1352 € de plus-value nette. Comme le montre la première image cela pulvérise n’importe quel placement moyen existant.
Ca va se normaliser au fil des années. L’ambition reste 10 à 12 % par an sur 10 ans.
Mais juste pour se rendre compte et pour rêver, sur 10 ans au rendement actuel cela ferait un x 25 et un montant final de 154 000 €.
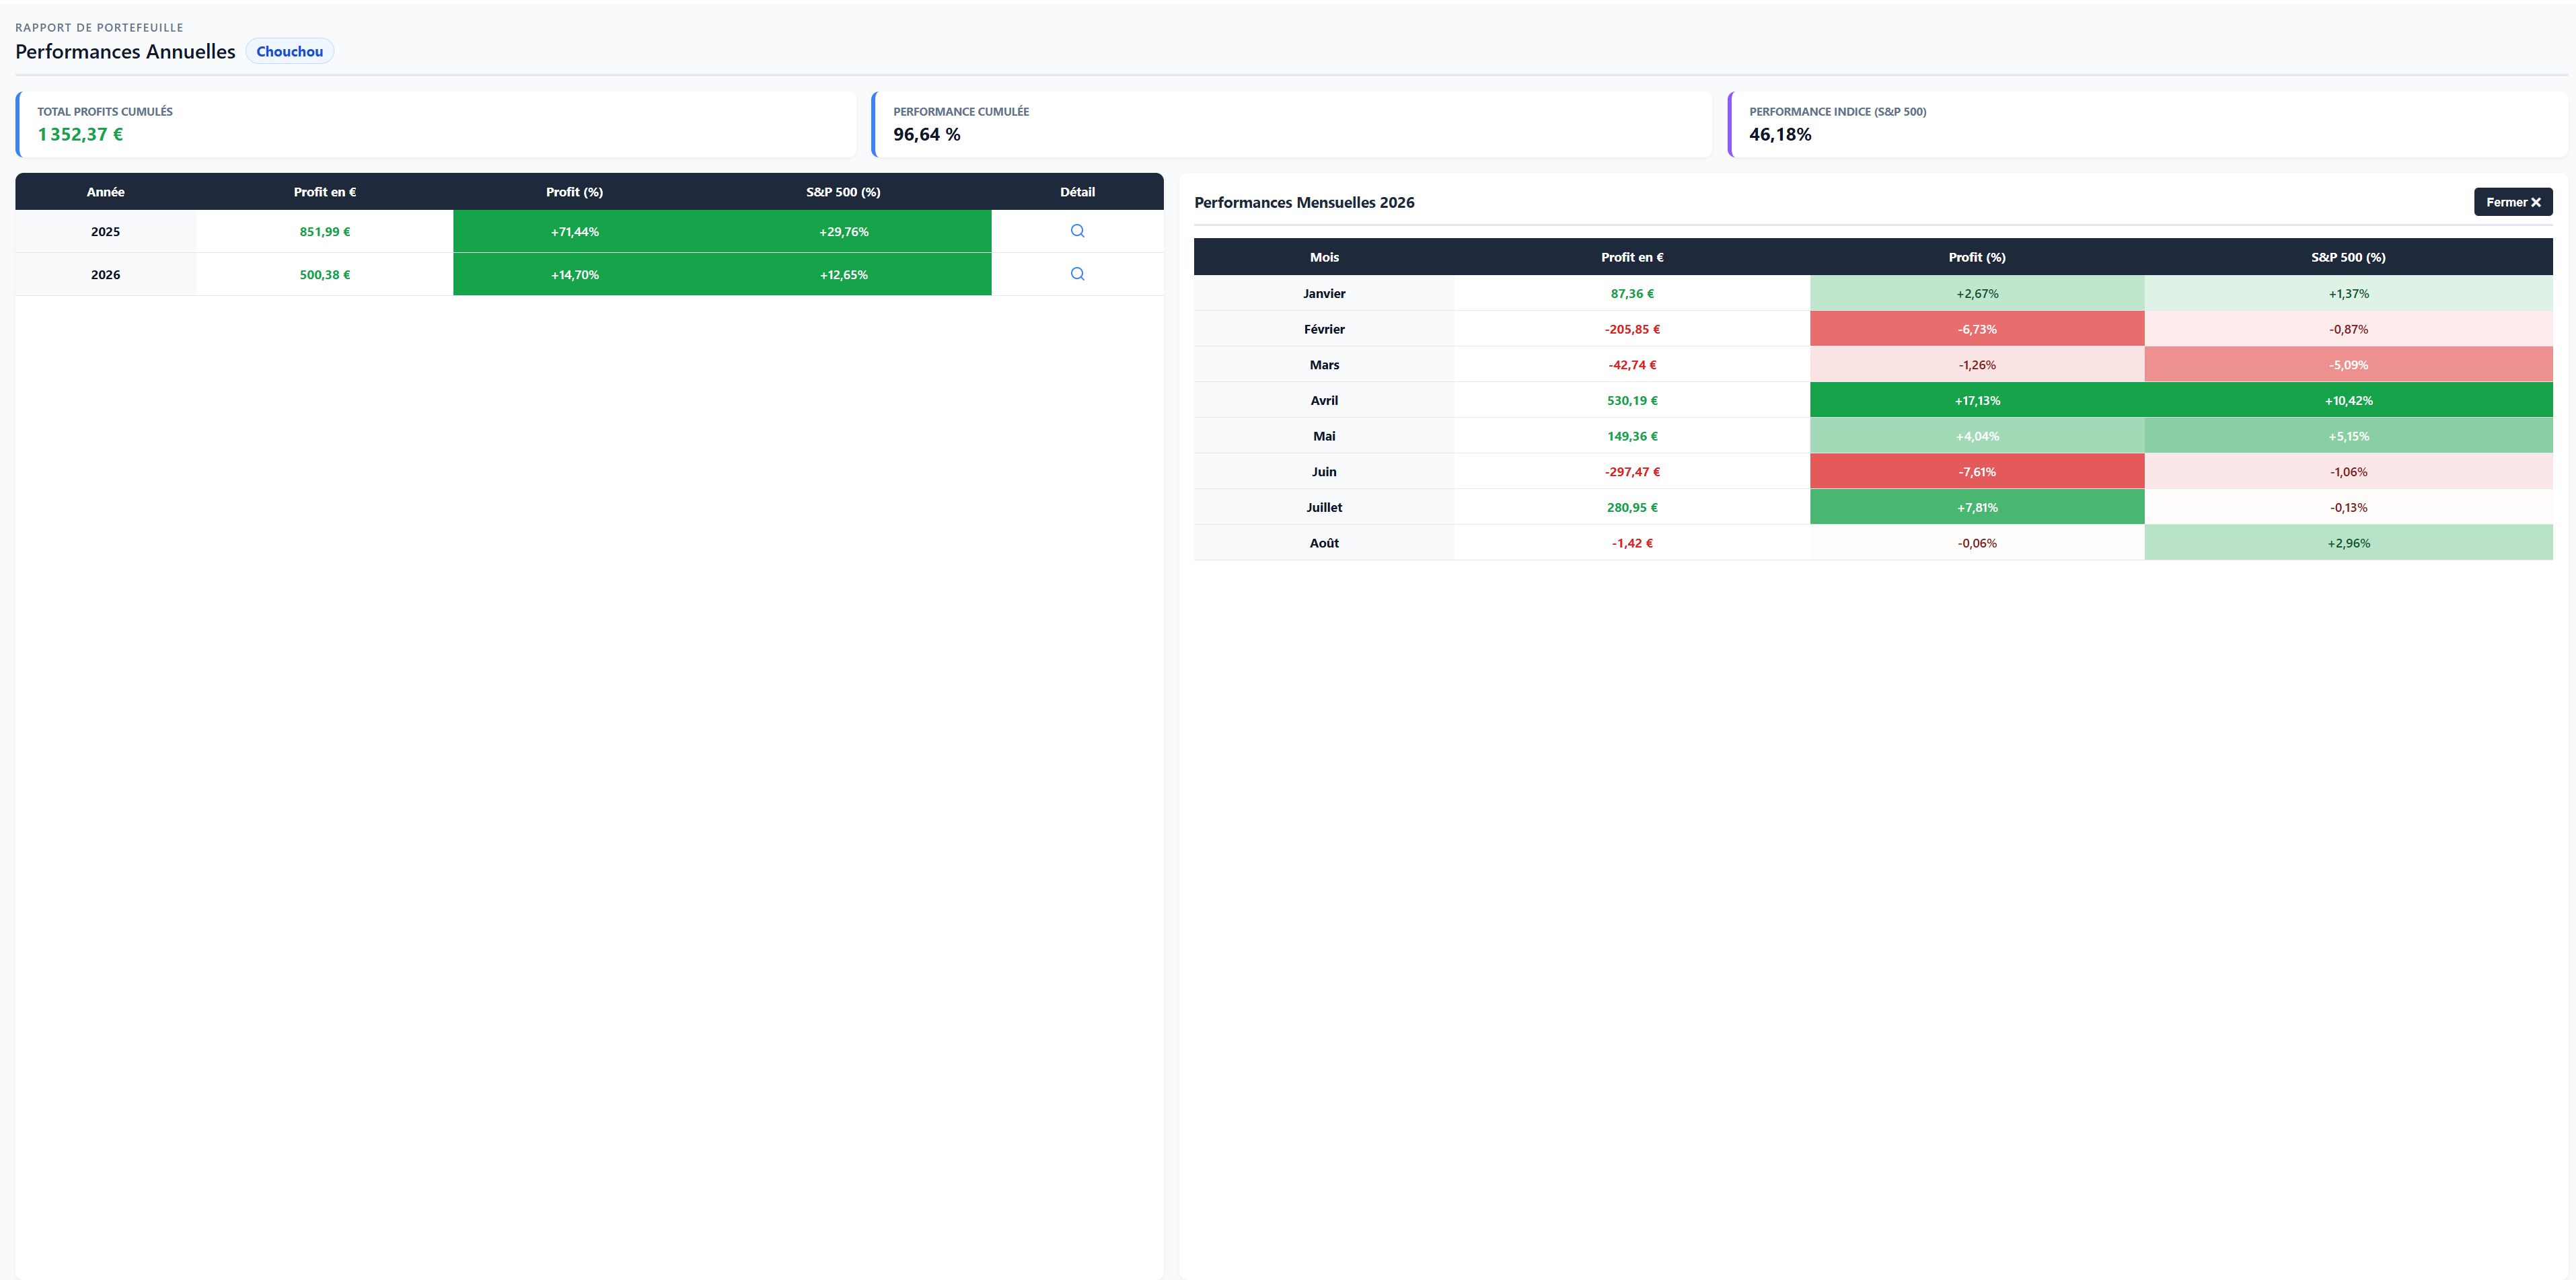
L’année 2006 bat le SP500 de 2 points pour le moment.
On peut voir les haut et les bas mensuels d’une année pour le moment très volatile.
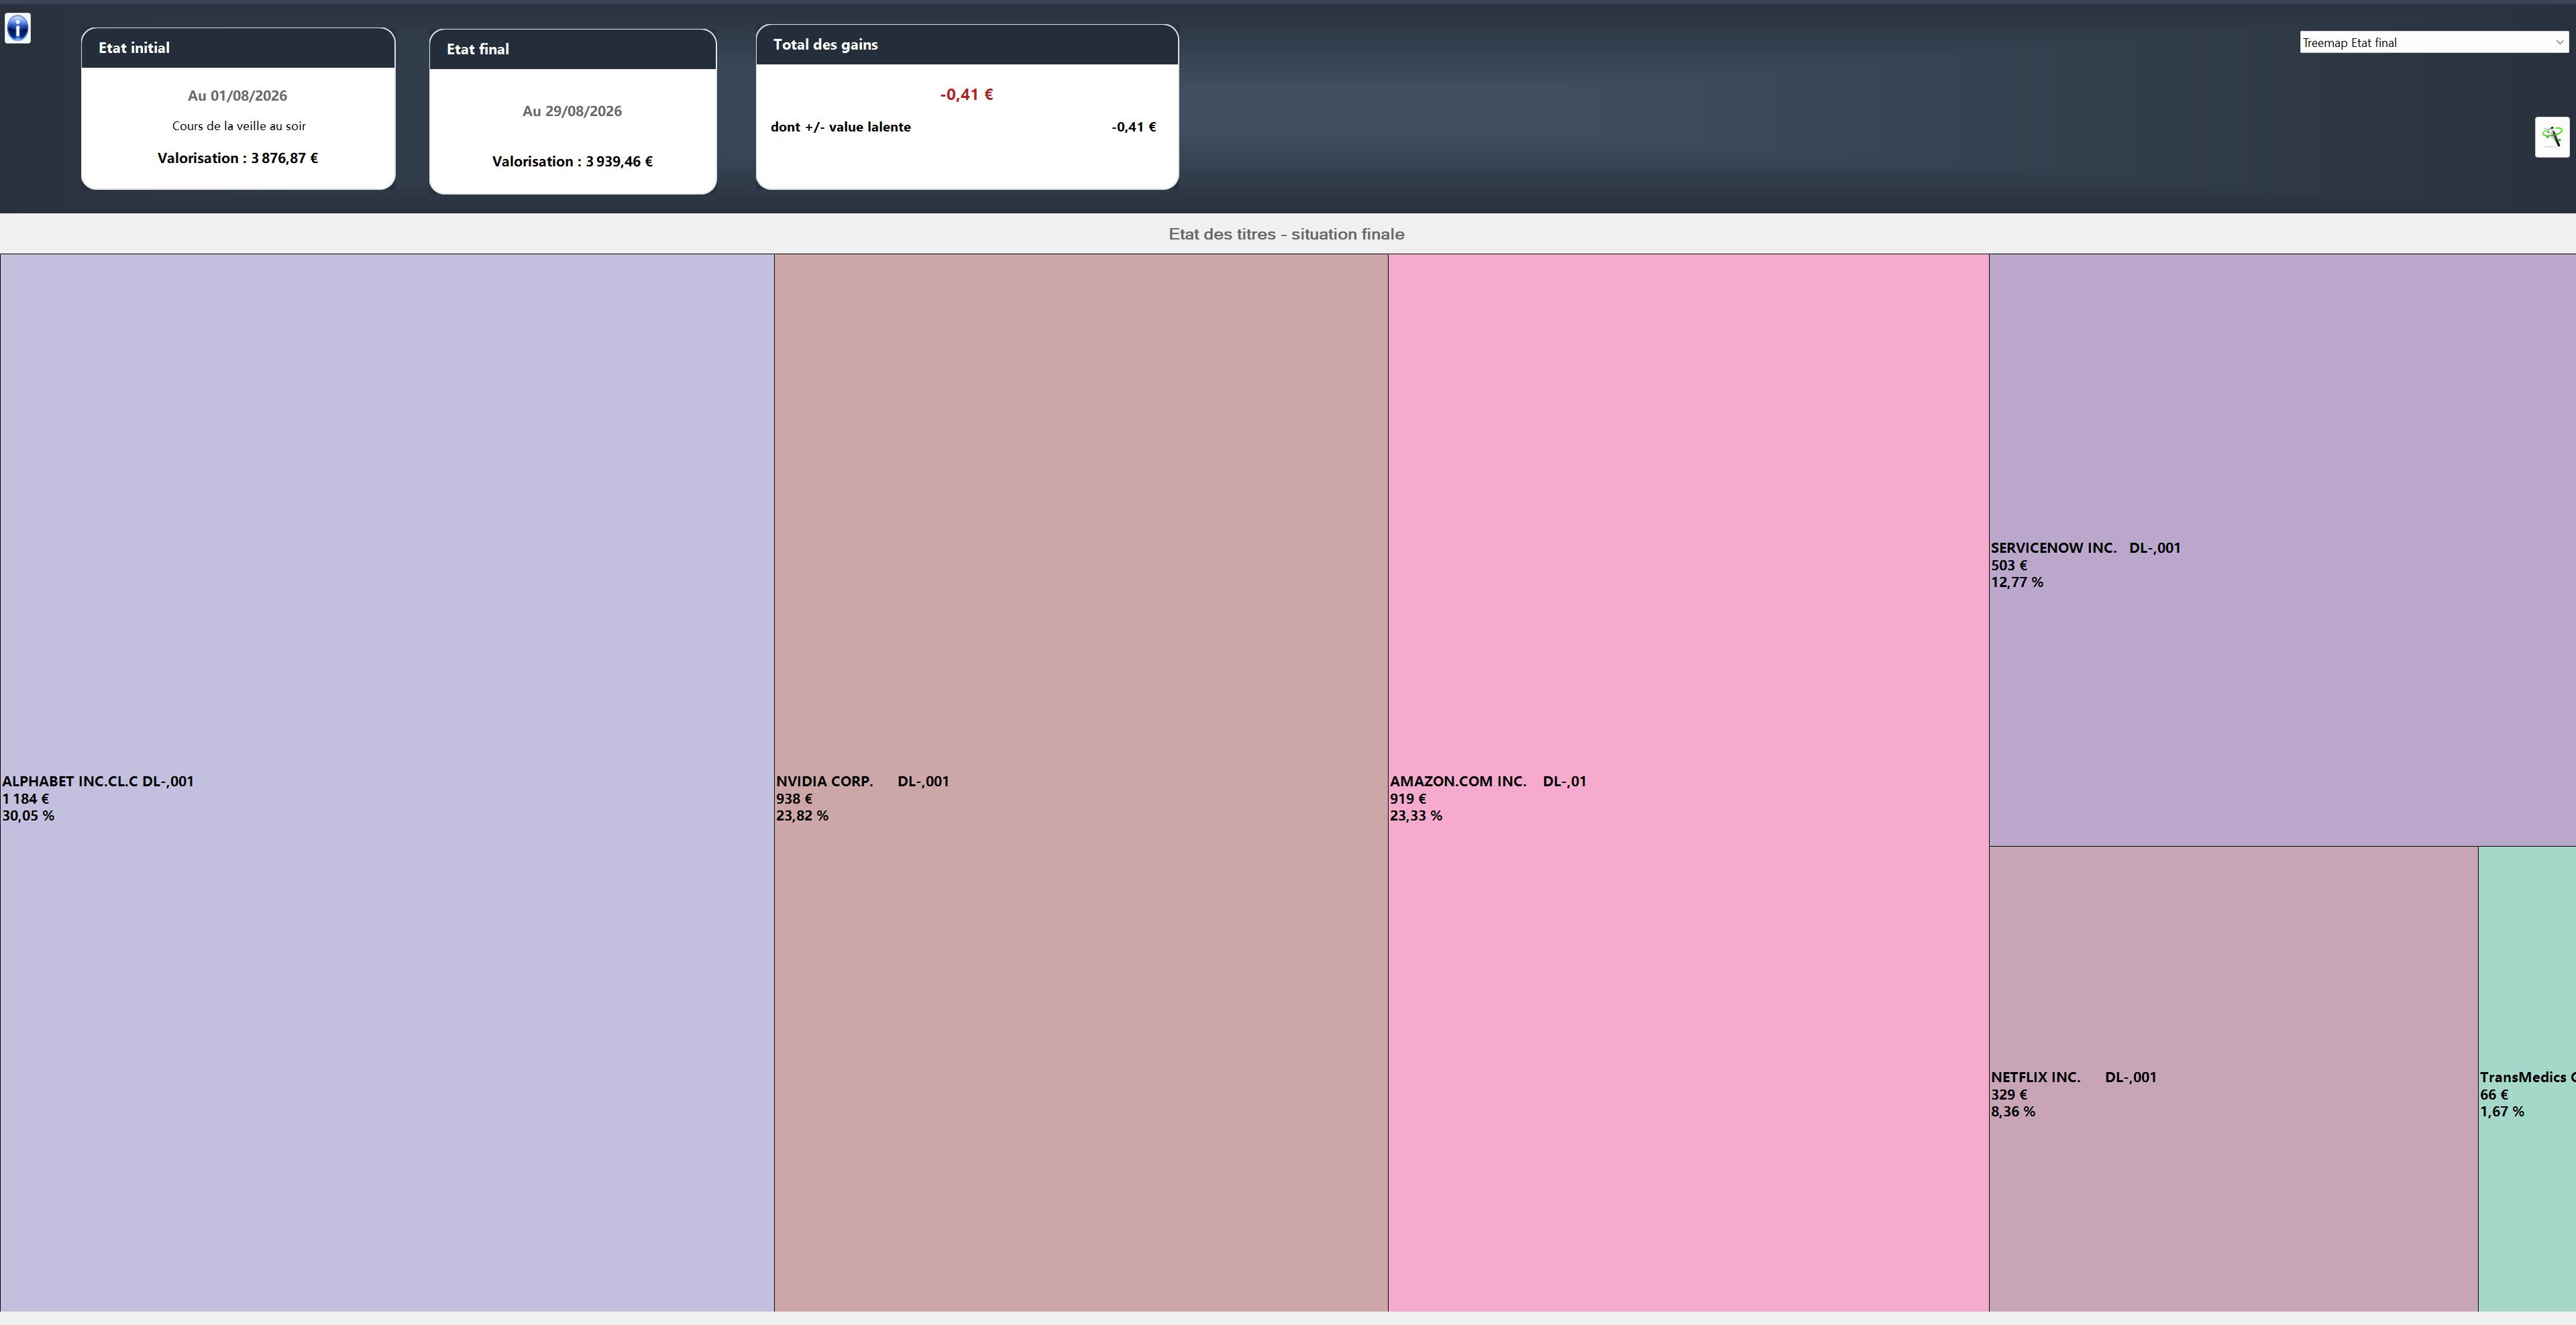
On peut voir l’état actuel de la composition du portefeuille. 76 % du portefeuille est concentré par la trio Alphabet / Nvidia / Amazon.
Dans l’idéal cette concentration n’est pas souhaitable mais pour éviter l’imposition, je ne vais pas faire de mouvement d’équilibrage. Seul les apports nouveaux, ou l’évolution des rendements influeront. Le but c’est de profiter d’un taux d’imposition à 0% à la transmission.
Service Now et Netflix se partagent le reste… avec d’une petite nouvelle qui vient de faire son entrée durant ce mois :
TransMedics (TMDX) est une société medtech américaine spécialisée dans la préservation des organes destinés à la transplantation. Son produit central, l’Organ Care System (OCS), maintient cœurs, poumons et foies en perfusion chaude et fonctionnelle pendant le transport, au lieu du refroidissement sur glace classique — ce qui allonge la fenêtre d’utilisation et permet de récupérer des organes autrement écartés.
Le modèle ne se limite pas au dispositif : via son National OCS Program, l’entreprise fournit aussi le service complet de prélèvement et de logistique (équipes cliniques dédiées, flotte d’avions et camions), et facture les centres de transplantation par cas traité.
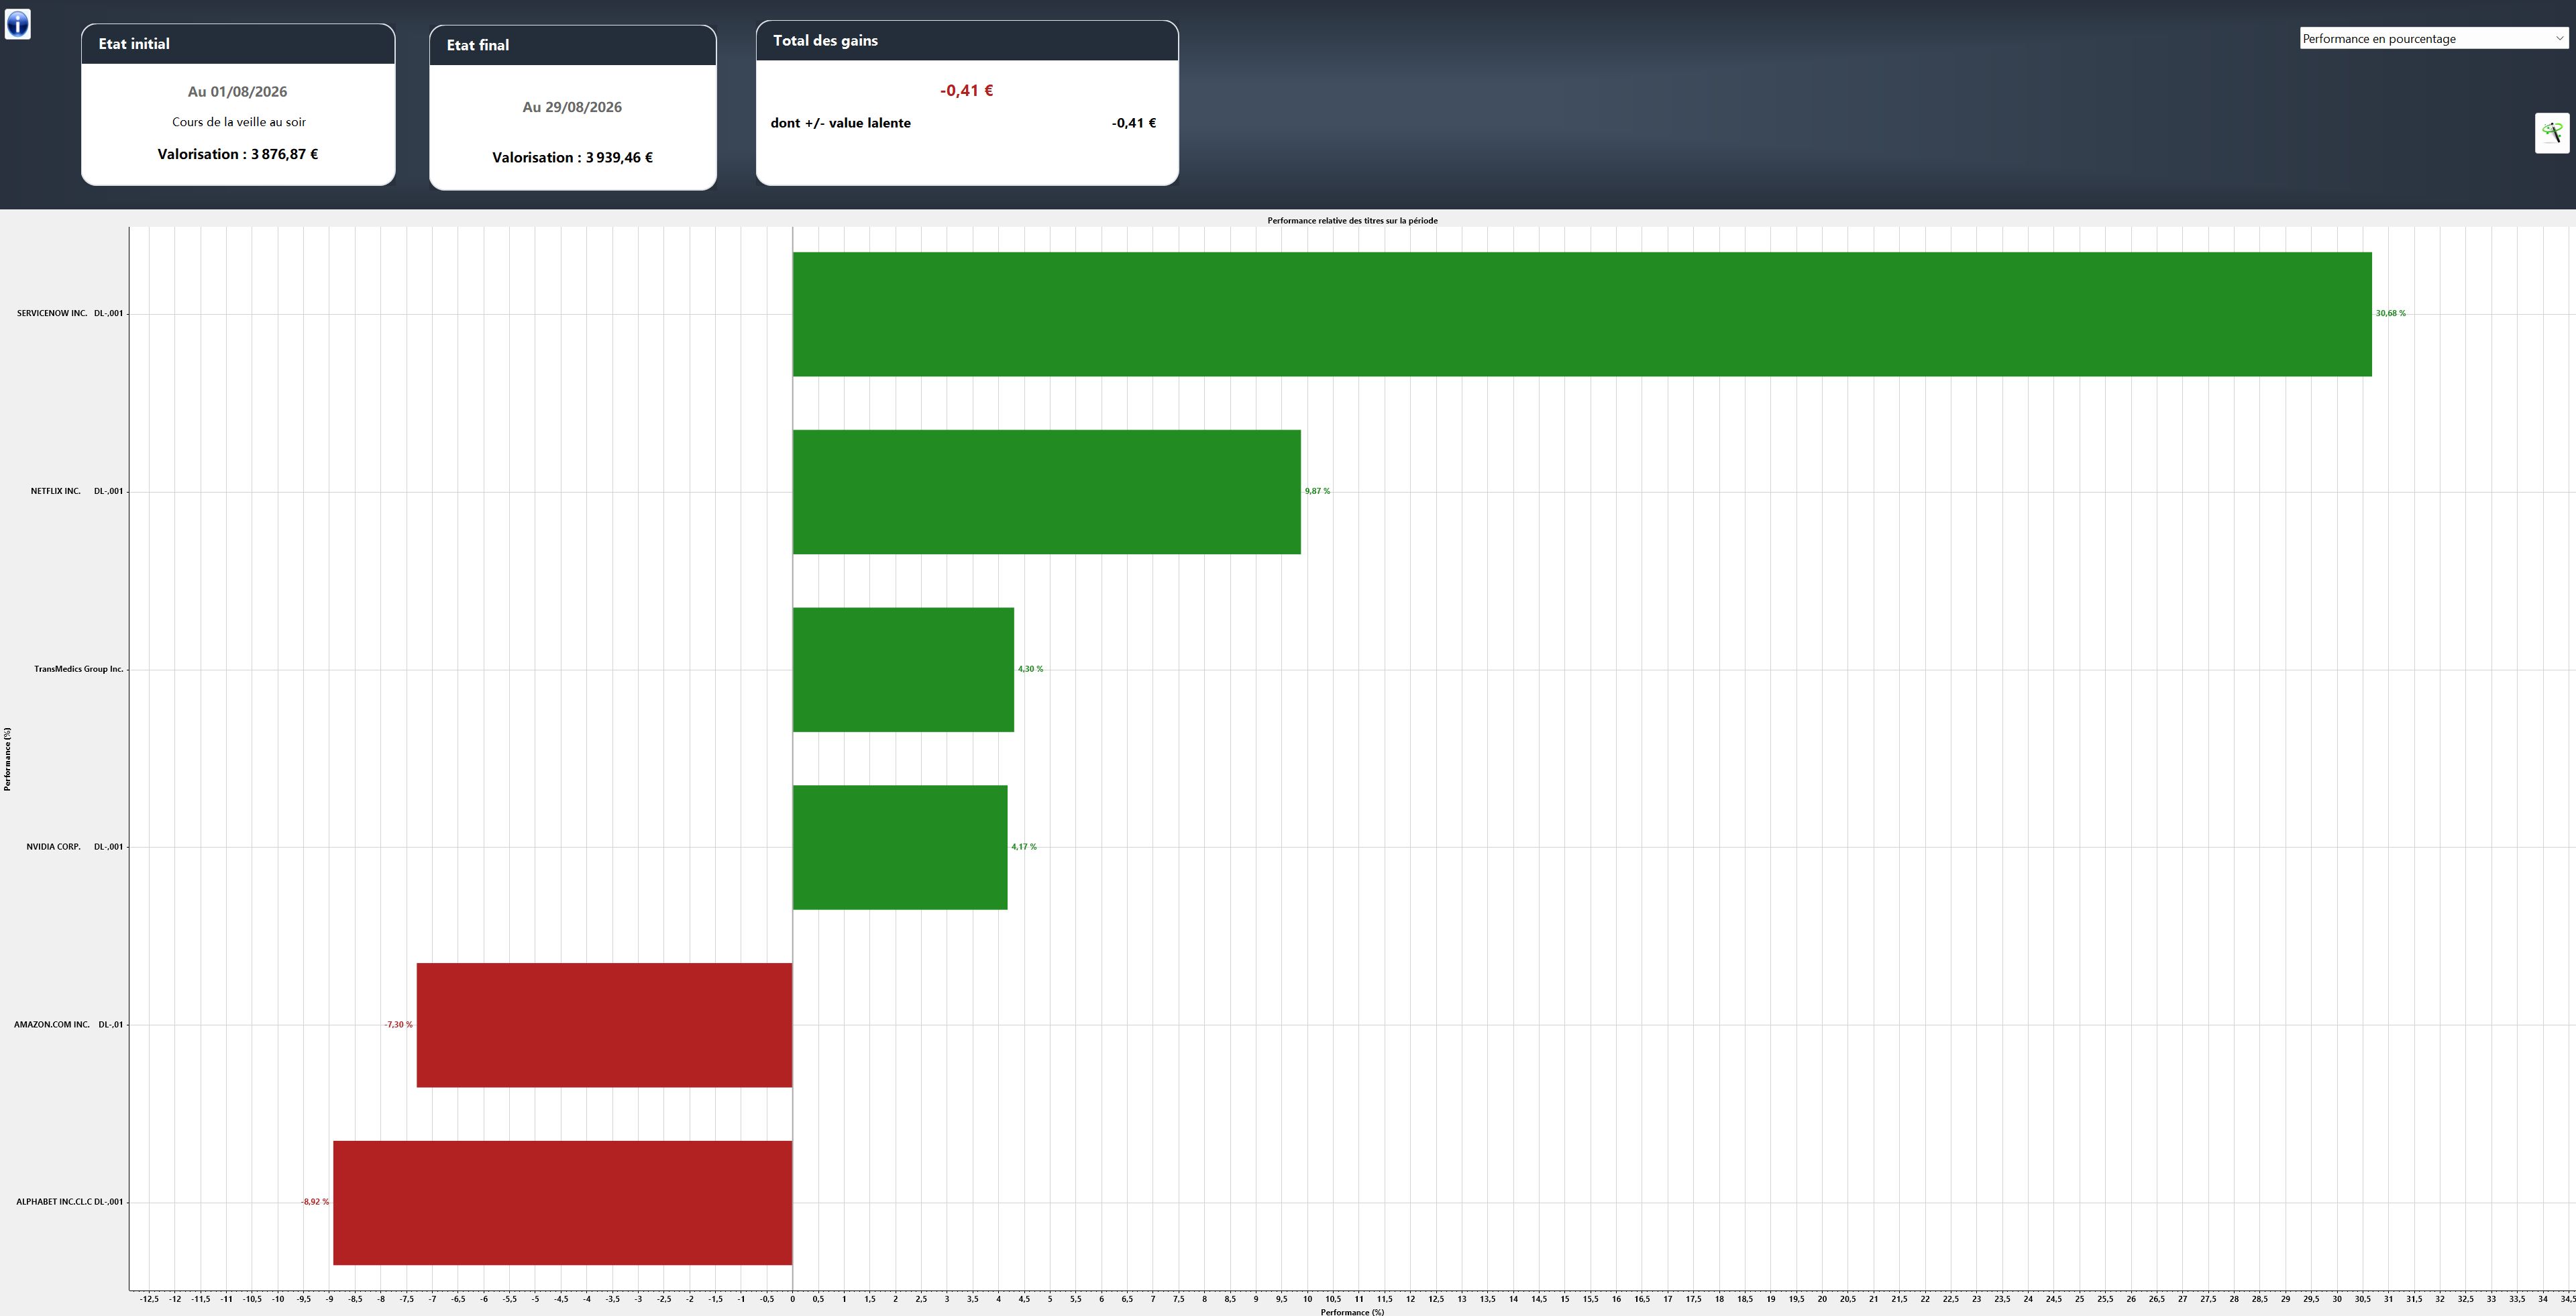
Sur le mois d’aout,
Amazon et Alphabets ont reflué, respectivement -7% et -9%, compensés par de bonnes performance du reste. Qui en fait un mois neutre. Perte de 41 centimes sur la période.
1 « J'aime »
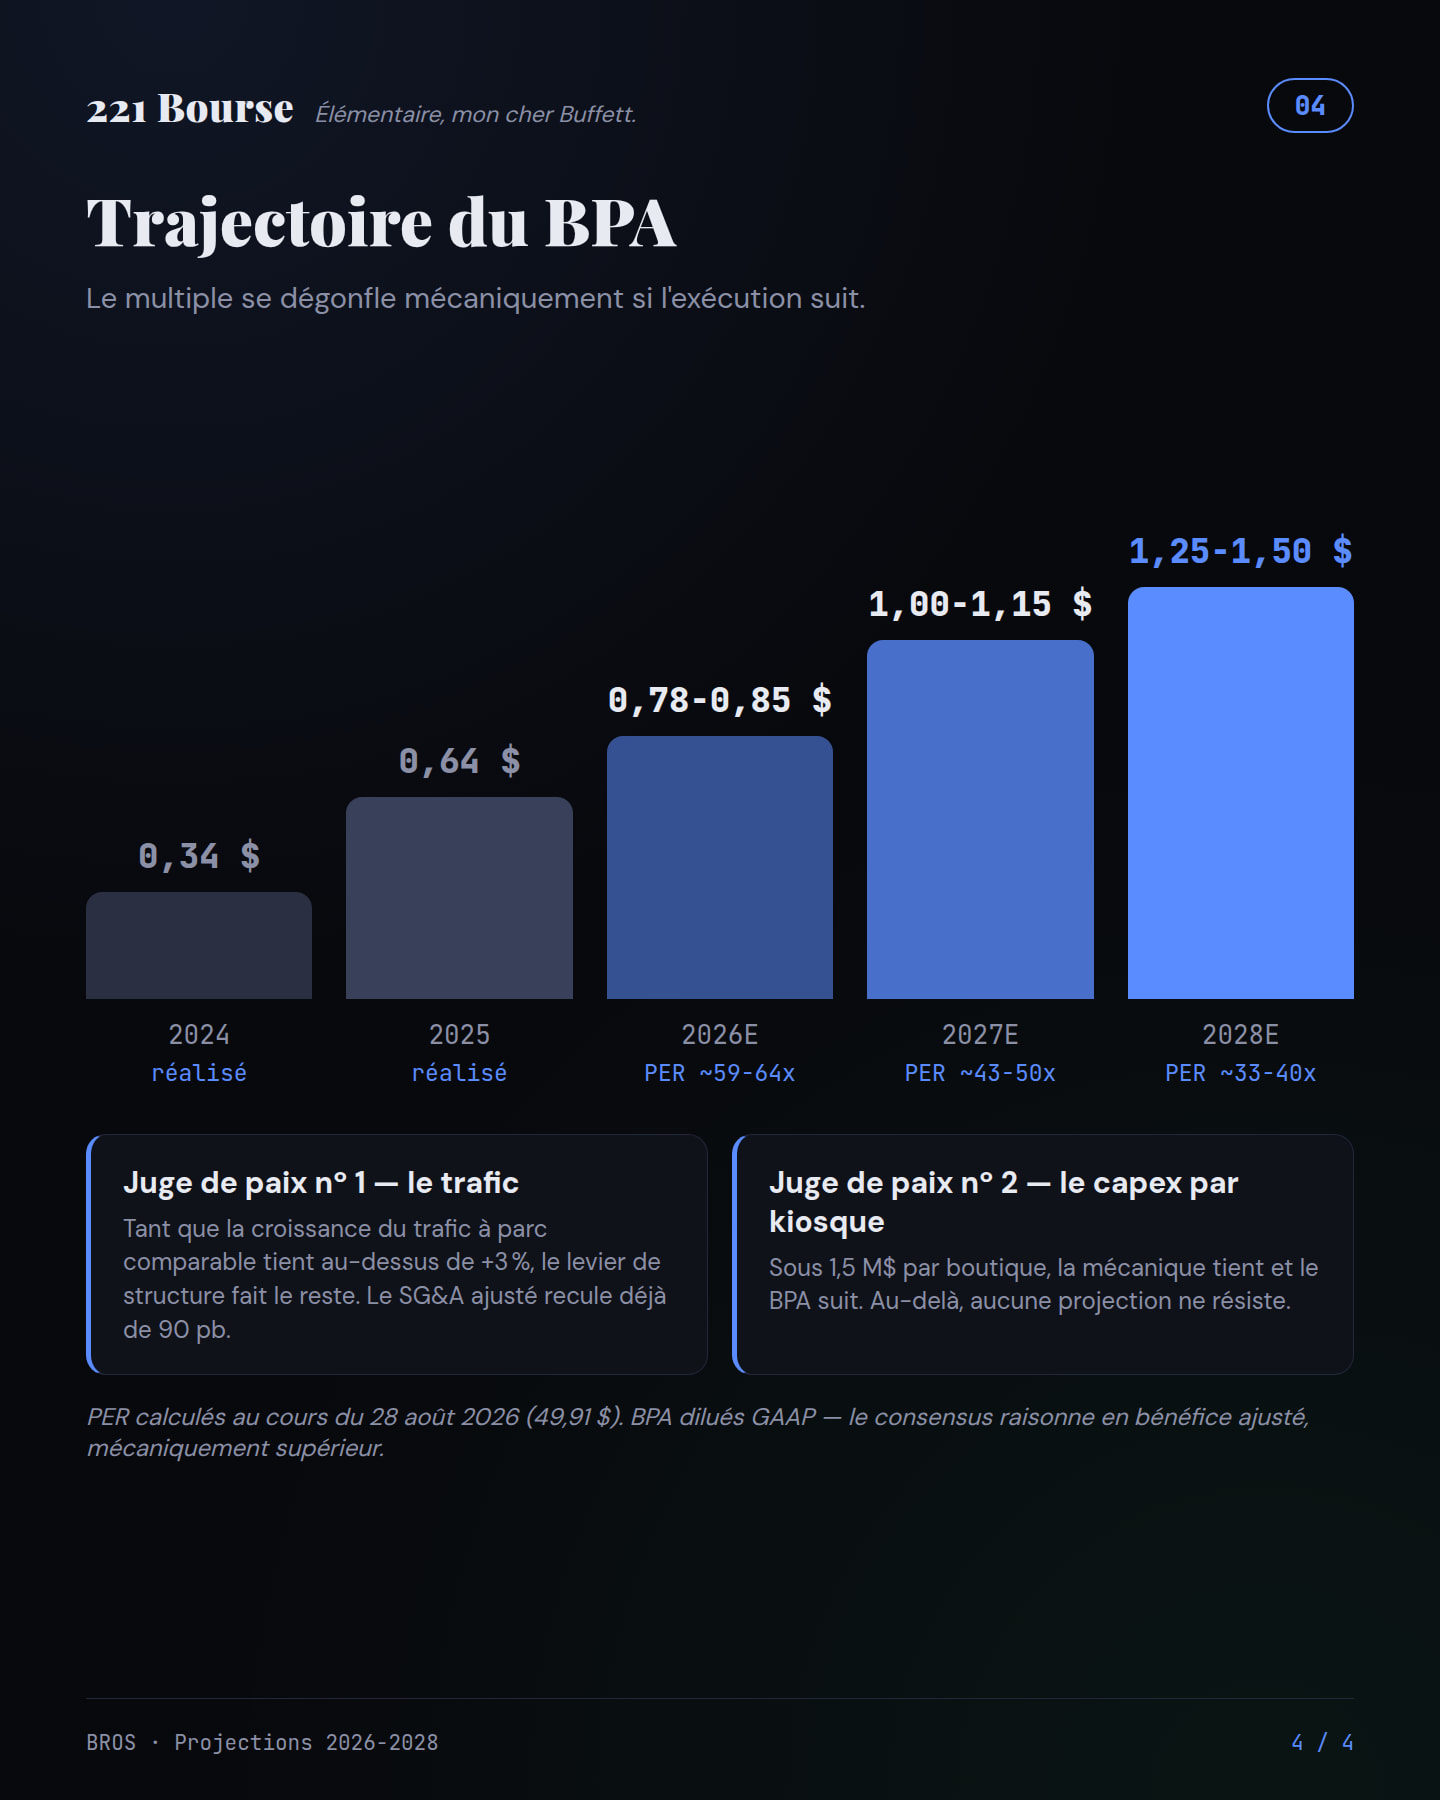
Une petit présentation de Dutch Bros ( BROS )
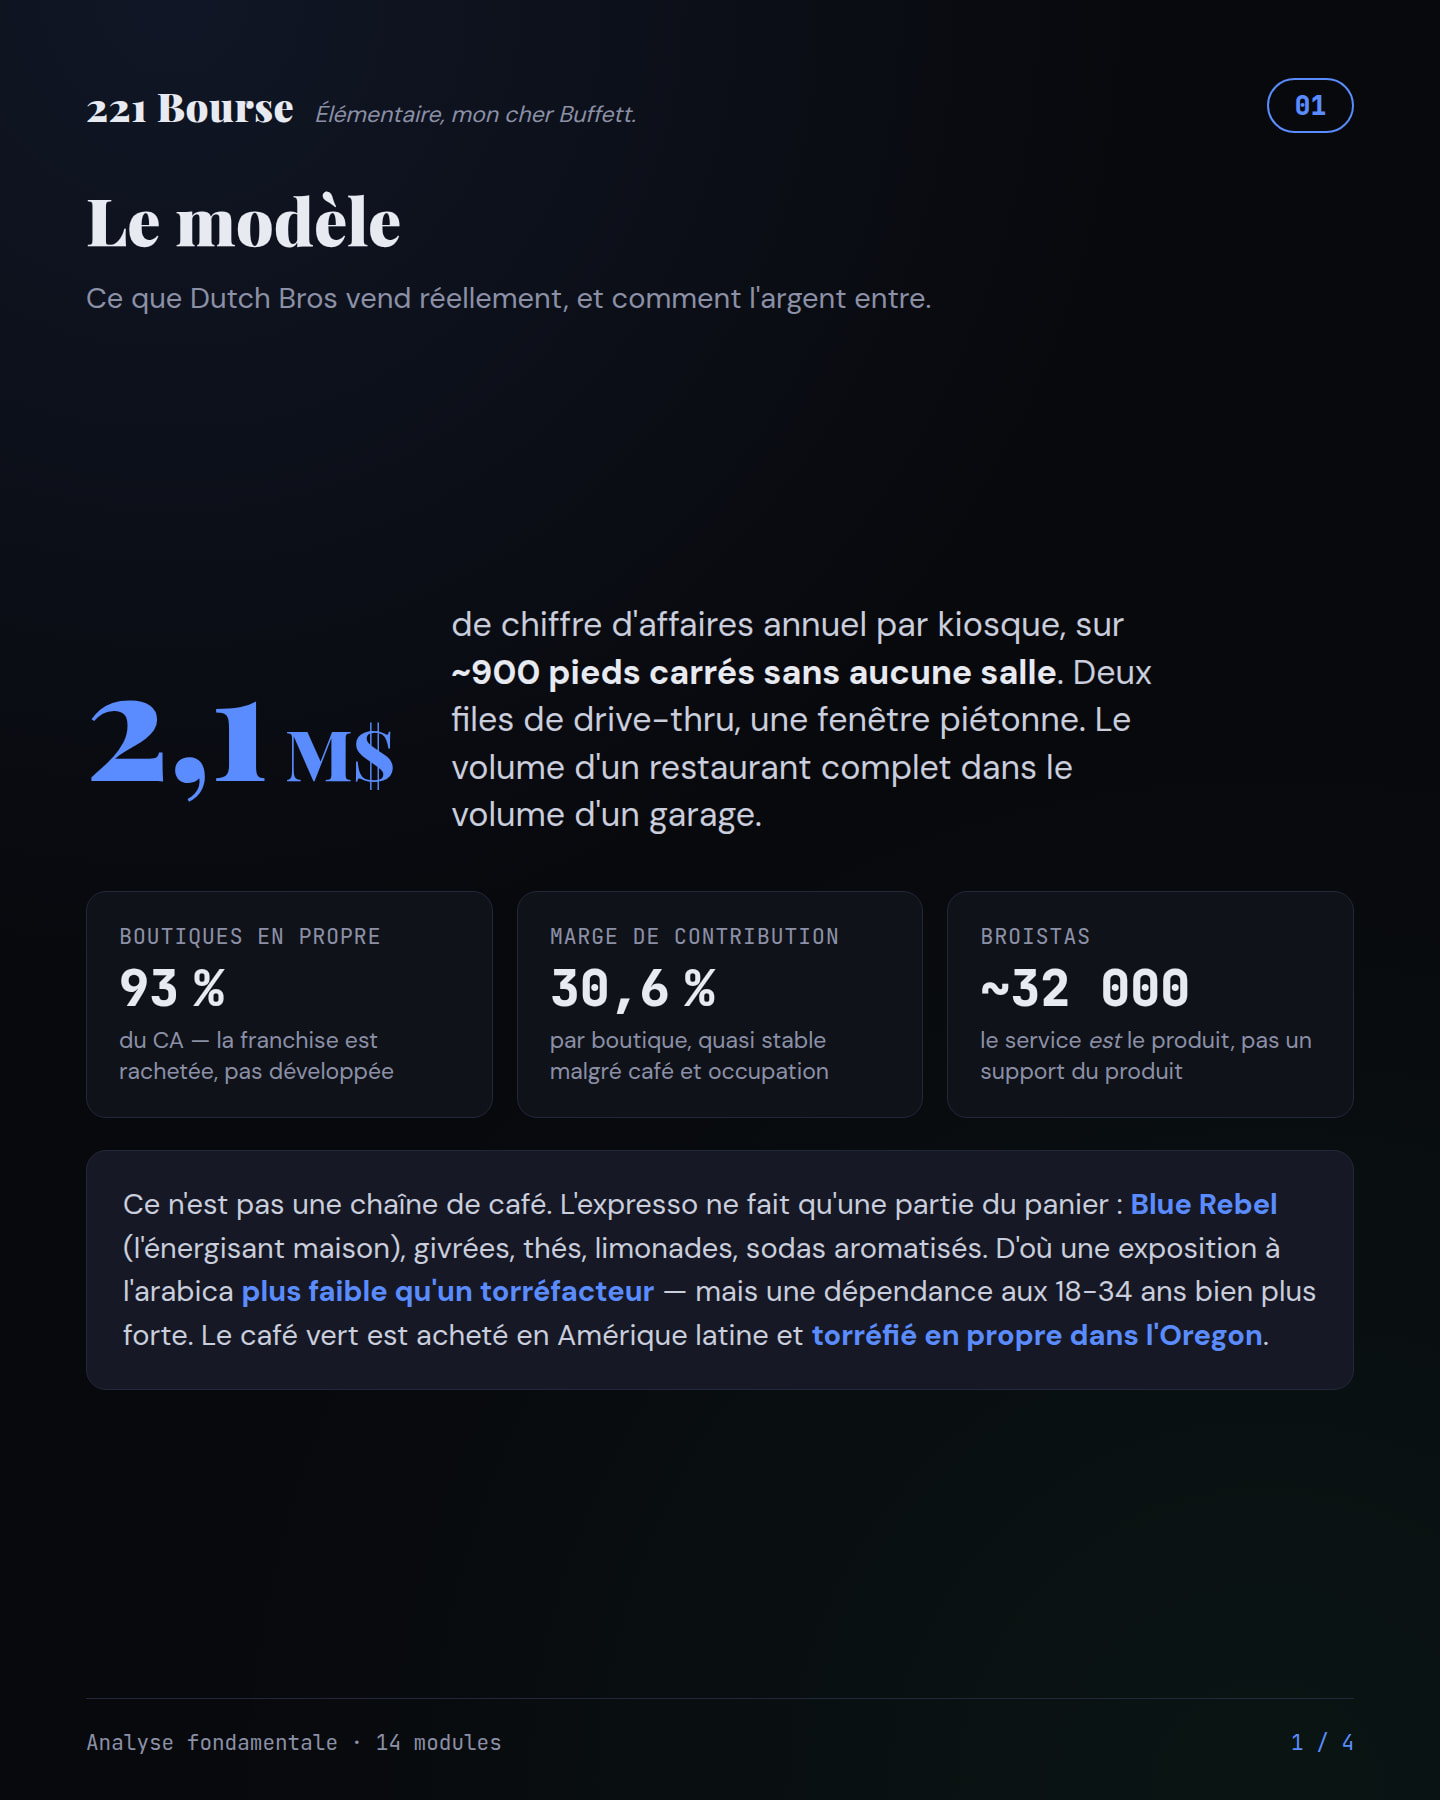
Dutch Bros est une chaîne américaine de drive-thru spécialisée dans les boissons — café, énergisants, thés et sodas — qui réalise environ 2,1 M$ de chiffre d’affaires annuel par kiosque.
Son avantage fondamental repose sur un modèle intégré, dense en emplacements et très productif, avec 30,6% de marge de contribution et une forte récurrence liée au trafic quotidien.
Dossier complet et rapport de risque en cliquant sur le logo
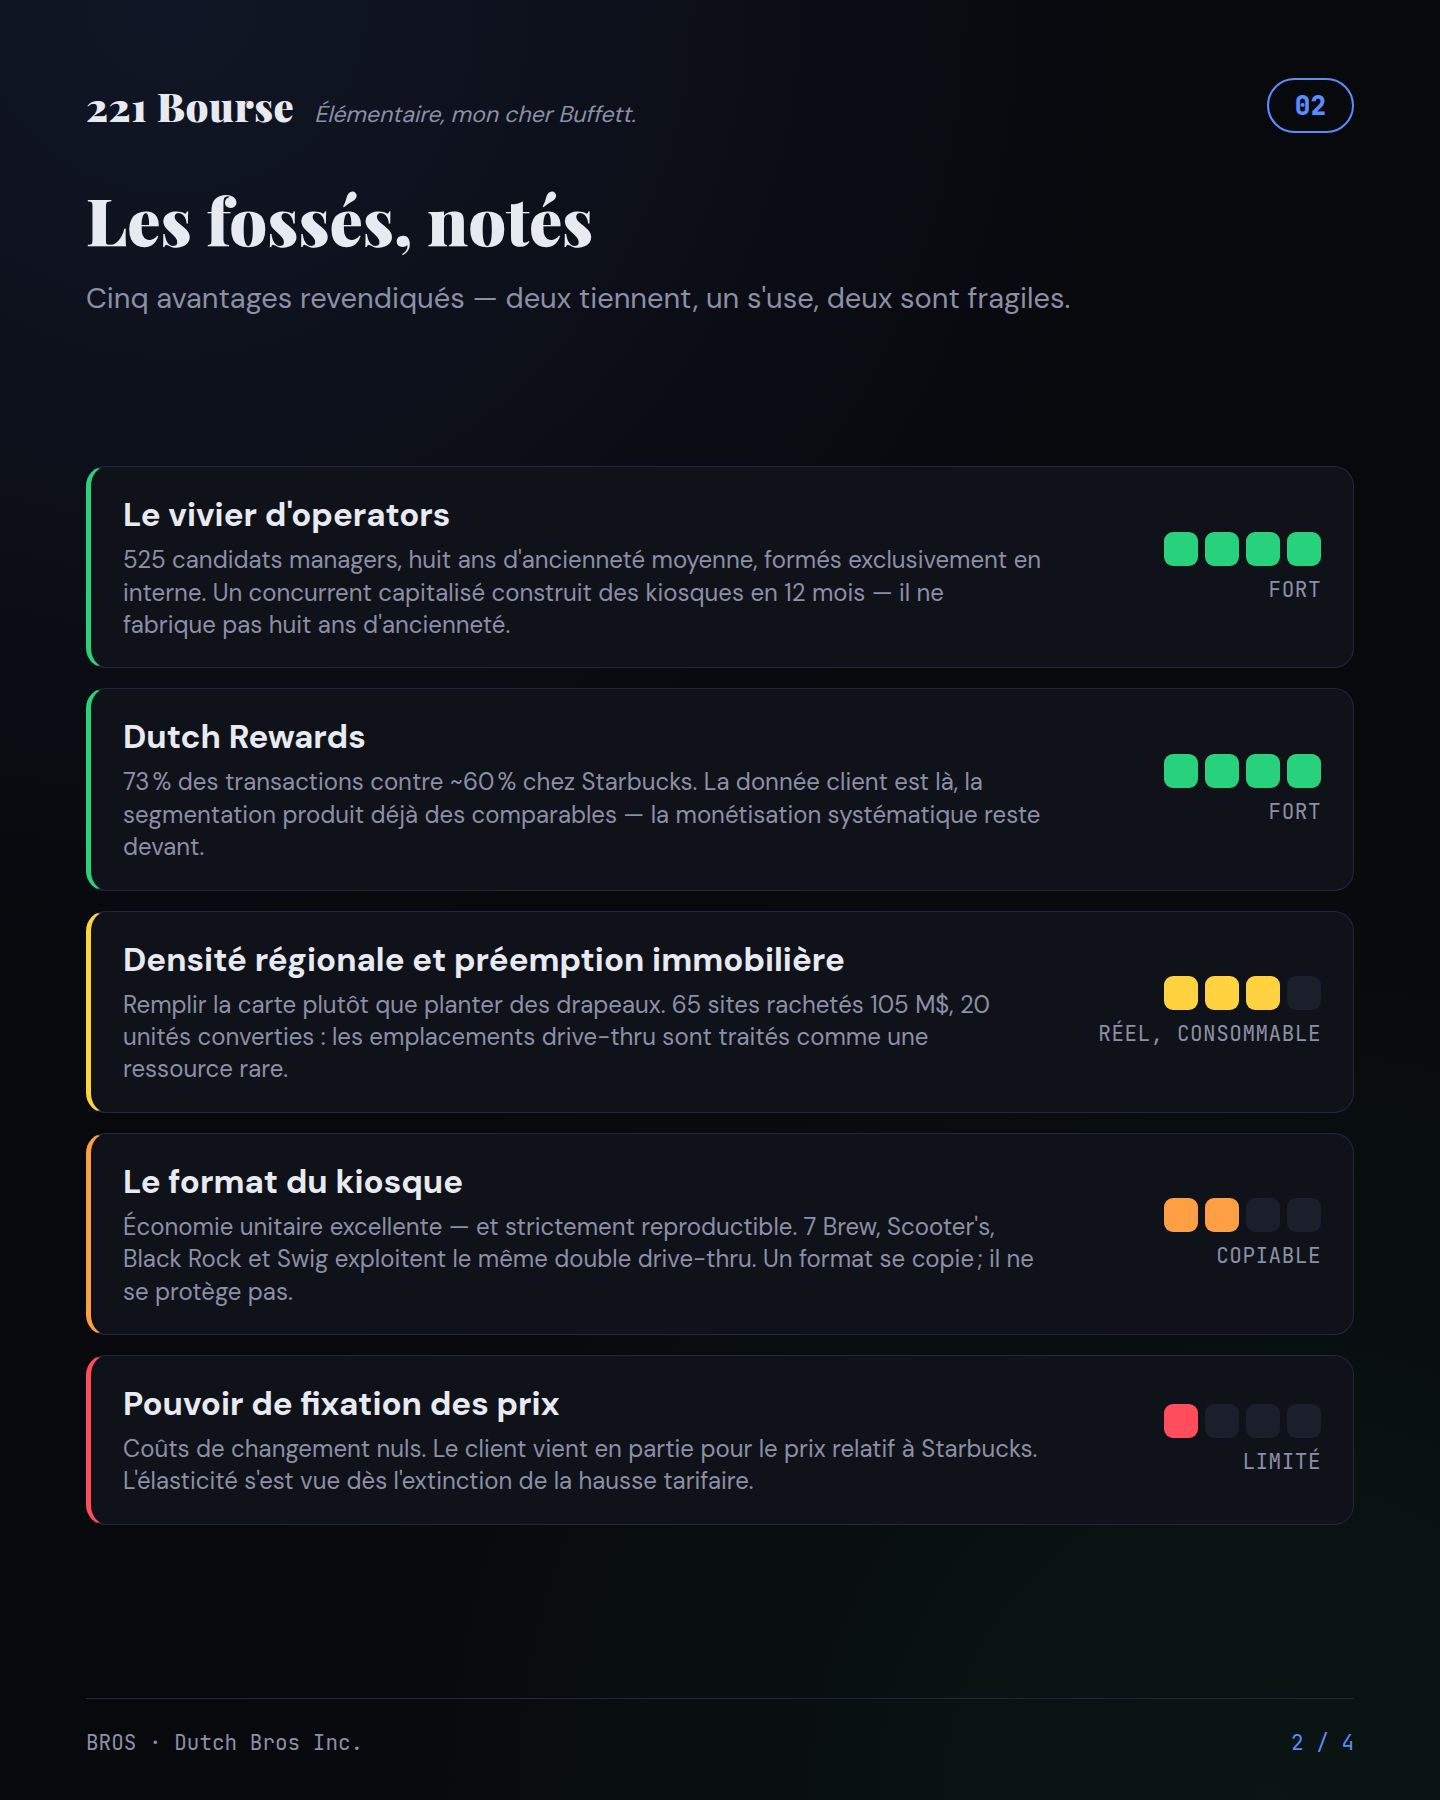
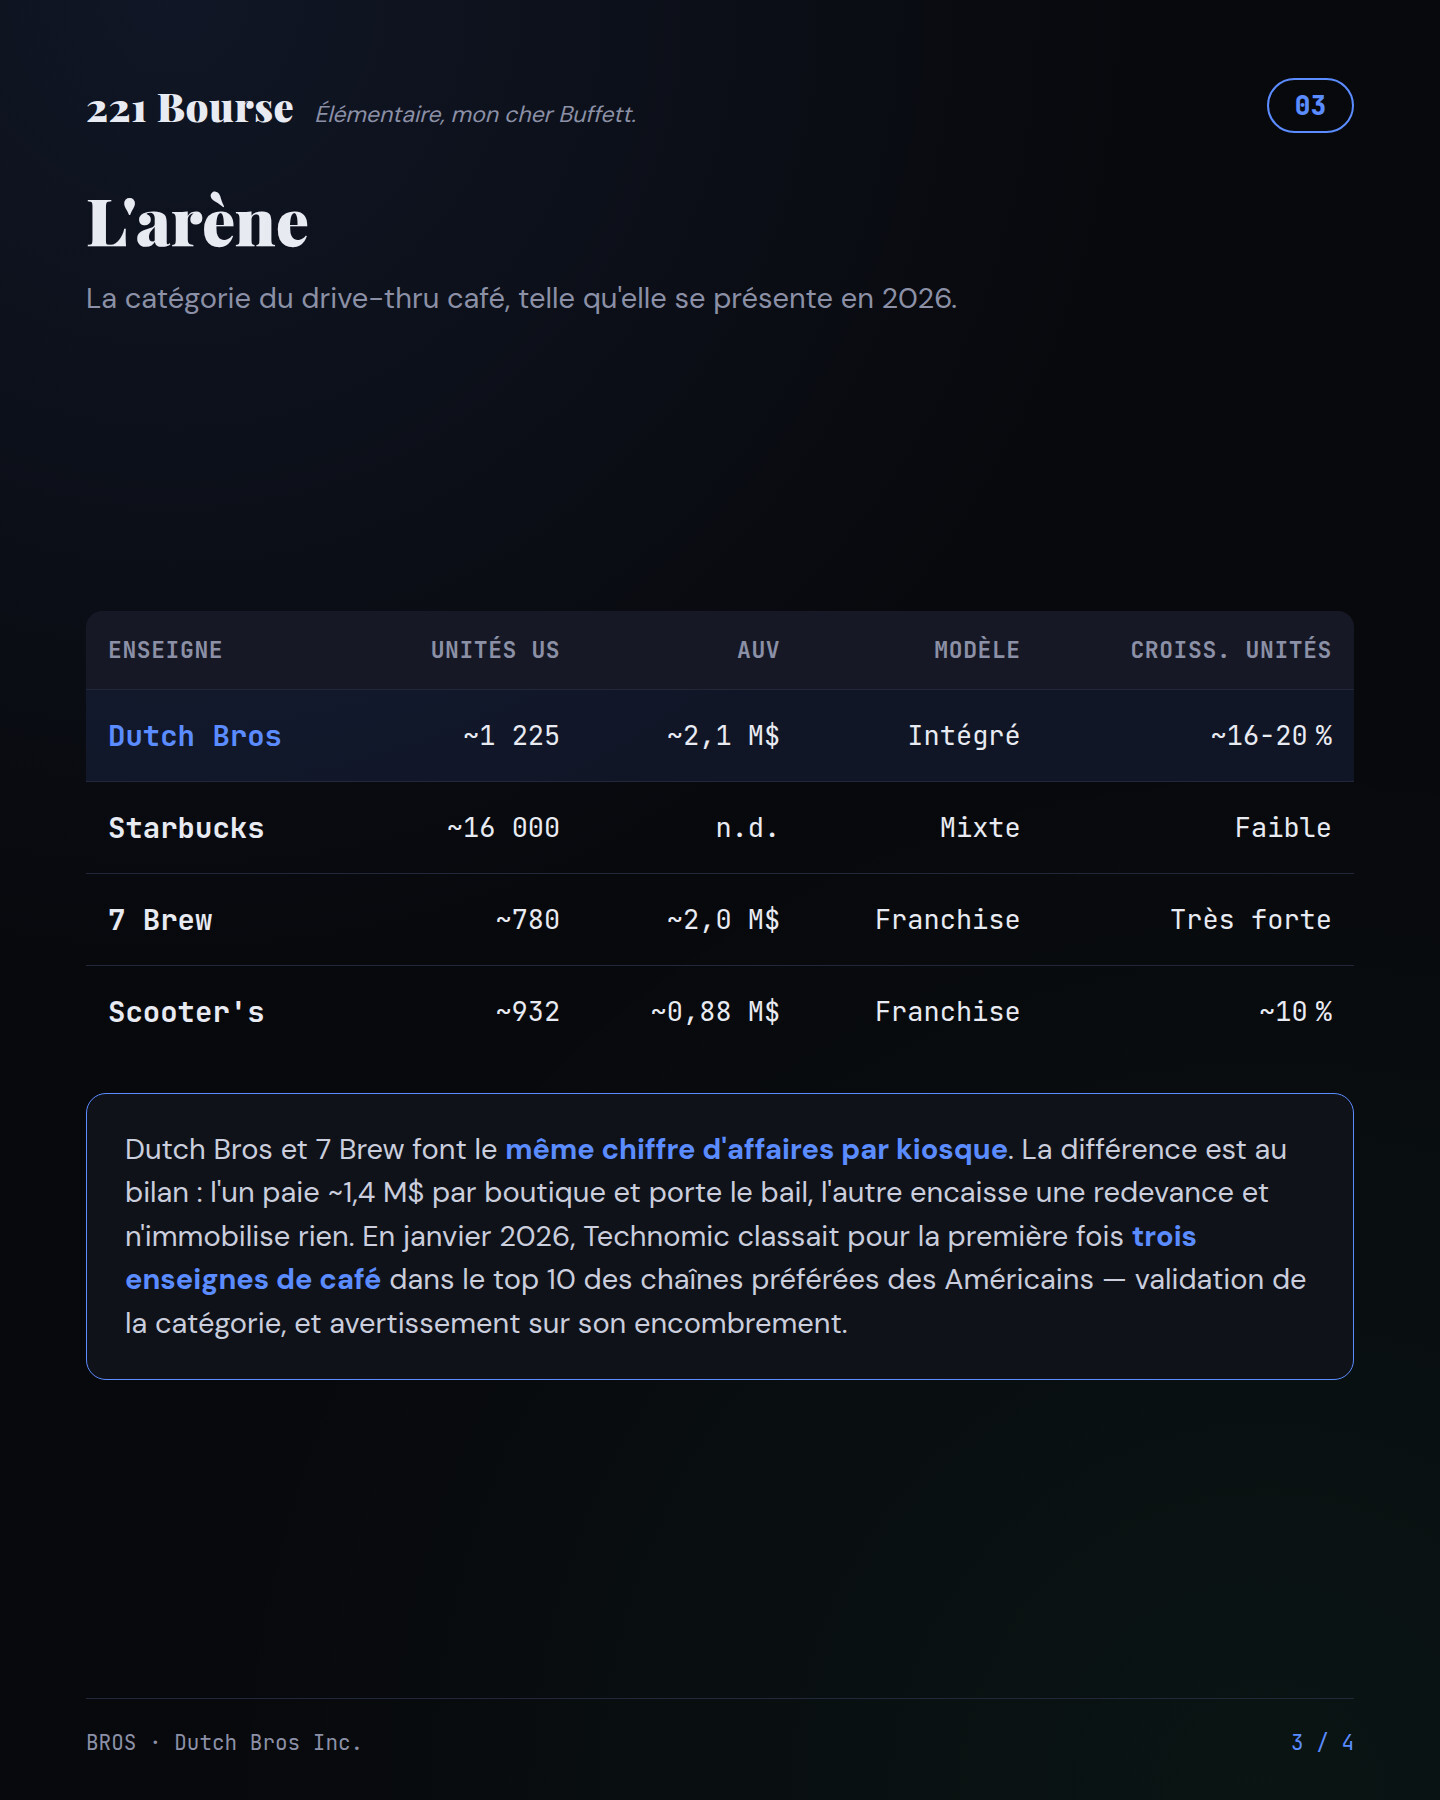
Et sinon, synthèse rapide en 4 slides
1 « J'aime »
Un texte, pas de moi, mais de Rose Celine Investments  sur X.
Il n’y a pas 10 personnes qui valent la peine d’être suivies sur les réseaux. Rose Céline fait incontestablement partie de cette élite.
J’en propose la traduction car si vous arrivez à vous approprier ce texte vous deviendrez un meilleur investisseur en bourse.
Le prix d’un 100 bagger
Tout le monde rêve de dénicher un 100 bagger. On regarde $AMZN, $AAPL et $NFLX en s’imaginant investir 10 000 $ et les voir devenir 1 million, mais on pense rarement aux milliers de journées difficiles qui séparent ces deux chiffres. Avec le recul, une fortune extraordinaire semble presque avoir été facile à bâtir, parce que l’histoire efface l’incertitude qui rendait sa construction si éprouvante.
Une chute de 50 % il y a vingt ans ressemble aujourd’hui à un minuscule accroc sur un graphique, mais quand la moitié de votre argent part en fumée en temps réel, vous n’avez aucune idée de si vous avez sous les yeux une opportunité ou le début de la fin. Les grands investissements déçoivent, deviennent chers, attirent des concurrents et stagnent pendant des années, offrant sans cesse aux investisseurs intelligents des raisons intelligentes de vendre. Le prix d’un 100 bagger, ce n’est pas ce que vous payez l’action : c’est tout ce qu’il faut endurer pendant que vous la détenez.
Ironiquement, perdre de l’argent n’est pas la seule chose qui sépare les investisseurs des entreprises exceptionnelles : en gagner peut être tout aussi dangereux. Quand 25 000 $ deviennent 250 000 $, vendre ne semble pas peureux, cela semble responsable. D’où l’un des paradoxes les plus étranges de l’investissement : on passe des années à chercher une entreprise exceptionnelle, puis on laisse son succès exceptionnel devenir la raison pour laquelle on ne la détient plus.
C’est pourquoi trouver un 100 bagger est plus facile que d’en détenir un. Beaucoup d’investisseurs avaient compris qu’$AMZN était hors norme bien avant qu’elle ne devienne l’une des plus grandes entreprises du monde, mais reconnaître l’excellence et lui laisser le temps de produire ses effets relèvent de compétences totalement différentes. Trouver l’excellence demande de l’intelligence ; la conserver demande du tempérament.
Puis le succès crée un autre problème, car la position devient assez grosse pour vous effrayer. Une ligne de 20 000 $ ressemble à une opportunité ; la même ligne devenue 1 million ressemble soudain à un risque, alors même que rien n’a nécessairement changé dans l’entreprise. Parfois, ce n’est pas l’investissement qui devient plus dangereux : c’est simplement le montant qui nous rend plus craintifs.
Vient ensuite l’envie, sans doute le destructeur de richesse à long terme le plus sous-estimé. Votre formidable entreprise compose peut-être à 20 % par an pendant que l’action d’un autre triple en six mois, et soudain un résultat qui devrait vous enrichir commence à vous paraître insuffisant. Le marché n’a pas toujours besoin de faire échouer votre entreprise pour vous en séparer : il lui suffit parfois de vous montrer quelque chose de plus excitant.
Un investisseur mûr finit par apprendre à regarder quelqu’un d’autre faire fortune sans se sentir obligé d’y participer. Il y aura toujours une action qui fait mieux que la vôtre et une opportunité que vous aurez ratée, mais vous n’avez pas besoin de posséder tout ce qui monte. Vous avez seulement besoin de quelques valeurs que vous comprenez assez bien pour rester à bord quand rester devient difficile.
Bien sûr, cela ne signifie pas conserver aveuglément pour toujours, car les entreprises se dégradent et les barrières concurrentielles finissent par disparaître. La vraie compétence consiste à distinguer une action cassée d’une entreprise cassée : une action peut casser bien des fois sur la route qui mène au ×100, alors que l’entreprise n’a besoin de casser qu’une seule fois. La patience, c’est survivre aux variations de prix ; l’entêtement, c’est ignorer les changements de réalité.
C’est peut-être pour cela que les 100 baggers sont si fréquents sur les screeners historiques et si rares dans les portefeuilles réels. La difficulté n’est pas seulement d’identifier une entreprise extraordinaire, c’est de survivre aux innombrables moments où la vendre paraît parfaitement raisonnable. La capitalisation nous demande d’avoir raison sur quelque chose d’important, puis de résister à la tentation permanente d’y toucher.
Alors, quand vous cherchez le prochain 100 bagger, la question la plus importante n’est peut-être pas de savoir si vous êtes assez intelligent pour en trouver un, mais si vous avez le tempérament pour en vivre un. Acheter une grande entreprise peut prendre un après-midi ; la détenir assez longtemps pour que cela change votre vie peut prendre la moitié de votre existence.
[Rose Celine Investments 🌹
6 « J'aime »