À mon avis, c’est justement sur ce type de valeurs que c’est le plus difficile de “miser juste”.
Les nano et micro caps peuvent faire rêver sur le papier, mais en réalité on est souvent face à des boîtes avec très peu de liquidité, peu d’informations fiables, une forte volatilité et parfois des modèles économiques encore très fragiles. Ça devient vite plus proche de la spéculation que de l’investissement.
Et surtout, il ne faut jamais utiliser un prix bas (genre 5 € l’action) comme critère d’achat. Une action à 5 € peut être beaucoup plus chère qu’une action à 200 € si l’entreprise derrière ne vaut pas grand-chose ou dilue sans arrêt ses actionnaires. Le prix unitaire ne veut rien dire en soi — seule la valorisation globale (capitalisation), la qualité du business et les perspectives comptent.
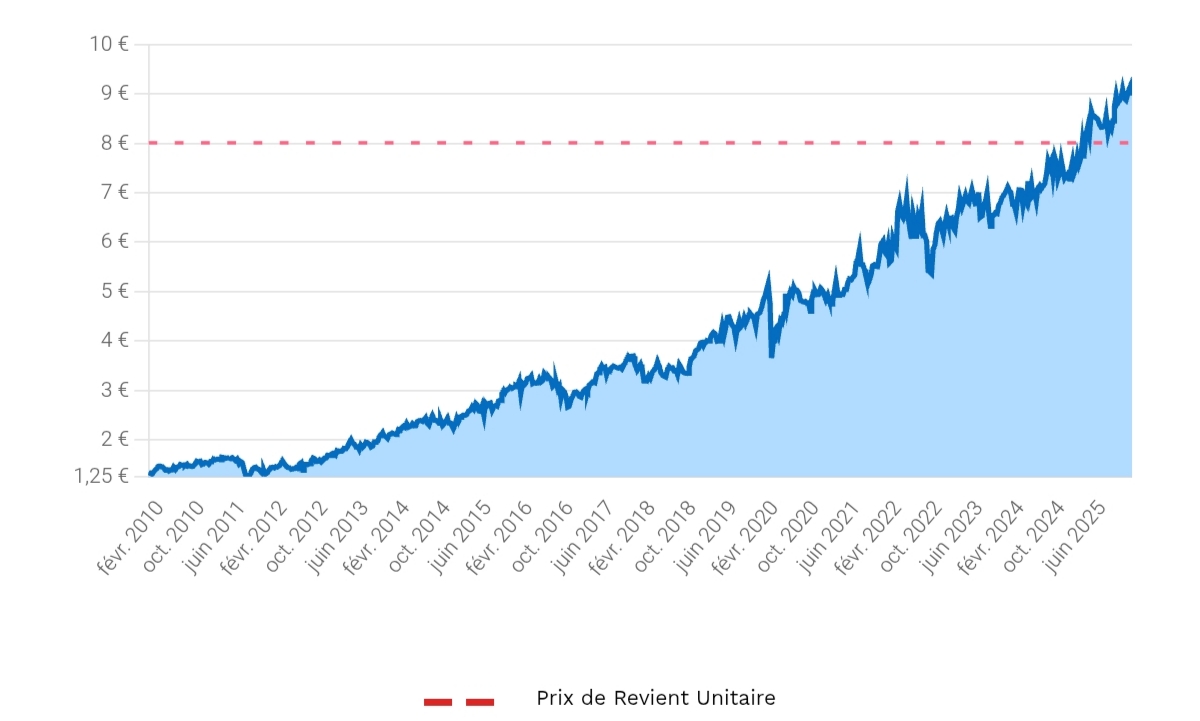
Si tu veux du stable avec dividende ( > 4%), sans les risques nano / micro cap, regardes une boîte comme Terna (gestionnaire du réseau de transport d’électricité italien…). On est dans la Big cap (18 milliards € de valorisation), mais avec un cours qui croit très régulièrement depuis plus de 15 ans.
Ce n’est évidemment pas exempt de risques (comme n’importe quel investissement boursier !), mais ça reste bien plus “secure” que du nano / micro.
Pareil que toi si on ne parle pas en milliards je ne touche pas a l’exception de ma mini ligne du fond independance et extension sur pea pme qui vise des smalls caps mais c’est eux qui gerent a ma place et ils le font bien pour l’instant
Tes arguments n’ont pas trop de sens, tu as tout ça sur des large et méga caps…
Pour le prix nominal tu as des boites comme Crédit agricole, Axa, etc… A 20 balles Et comme le disent les autres le prix nominal d’une action n’a aucun intérêt, surtout quand tu as des fractions sur CTO (sur PEA je peux comprendre, et encore )
Pour les possibilités de croissance continue, idem regarde Microsoft, Netflix, Costco… tellement de croissance ininterrompue!
Pour les dividendes c’est même beaucoup plus stable sur des méga caps que sur des micros! Trouve moi une micro cap <50M qui verse un dividende stable depuis 15 ans…
Je ne dis pas le contraire, mais dans mon cas ayant un besoins régulier de cash safe, environs 500 euros par mois pour rembourser un emprunt immobilier à venir tout en ayant un objectif 2050 ne nécessitant que 8% de croissance annuelle du PF, je pense ne pas avoir besoins de prendre le « risque » d’aller sur de plus petits dossiers qui pourraient certainement être plus explosif à la hausse cela dis oui
Mais… Une société qui cote 5€ et verse 5% de dividende ( = 0,25€) ou une société que côté 500€ et verse 5% de dividende ( = 25€), c’est exactement la même chose !
Que tu ais 100 actions de la société qui cote 5€ ou seulement 10 de celle à 500€, ton investissement initial sera identique et tes dividende seront, eux aussi,’identiques… Donc quel intérêt d’aller chercher des risques très élevés avec des sociétés à la capitalisation au ras des pâquerettes ??
Comme dis à @petit.budget.objecti , jettes un œil à Terna… “Seulement” 18 milliards de capitalisation. La trouves-tu vraiment plus risquées que Veolia qui est à 22 milliards ?
Il existe de belles mid-caps ou de petites big-caps parfaitement établies dans leurs secteurs, lesquelles offrent déjà une belle stabilité. Après, tu fais bien comme tu le sens (ça ne regarde que toi !). Mais ce qui m’interroge c’est la barrière à la capitalisation qui semble assez arbitraire de 20 milliards €.
Ah non mais on s’est mal compris, tu parle d’une megacap aussi là, quand je dis 20 milliards c’est dans l’idéal, je ne m’interdis pas les dossiers à 10 milliards si vraiment j’en trouve un super donc oui dans ce cas là je regarderais effectivement les deux en profondeur pour faire mon choix et ça ne me bloquerais pas. Ce que je voulais dire c’est qu’en règle générale ça fais vraiment parti de mon premier tri. On a pas mal d’exemple en France de société de presque 10 milliards qui ont été complètement laminées, c’est quand même plus rare au delà de 20 milliards.
Ah ben pour le coup oui ça repose pas sur une étude spéciale ou autre ça c’est vraiment mon feeling, j’ai regardé les énormes flop récents, Orpea, Atos, Teleperformance… et j’ai remarqué que c’était des boîtes pas si grosse que ça au final d’environs 10 milliards, j’ai simplement doublé pour me mettre une base de départ. Mais à titre perso je préfère même au delà de 50 milliards
hummm, nan !
j’en connais malheureusement quelques unes qui meme avec de très belle capi on souffert, et ce dans tout les pays du monde.
mais il y a une certaines pondération pour celle que je connais en France. Peut etre parce que elles sont plus « proches » de moi, mais je pencherais plutot pour un illogisme Francais vis a vis de l’entreprise (dans son ensemble).

 | Terna est la 3ème ligne de mon portefeuille