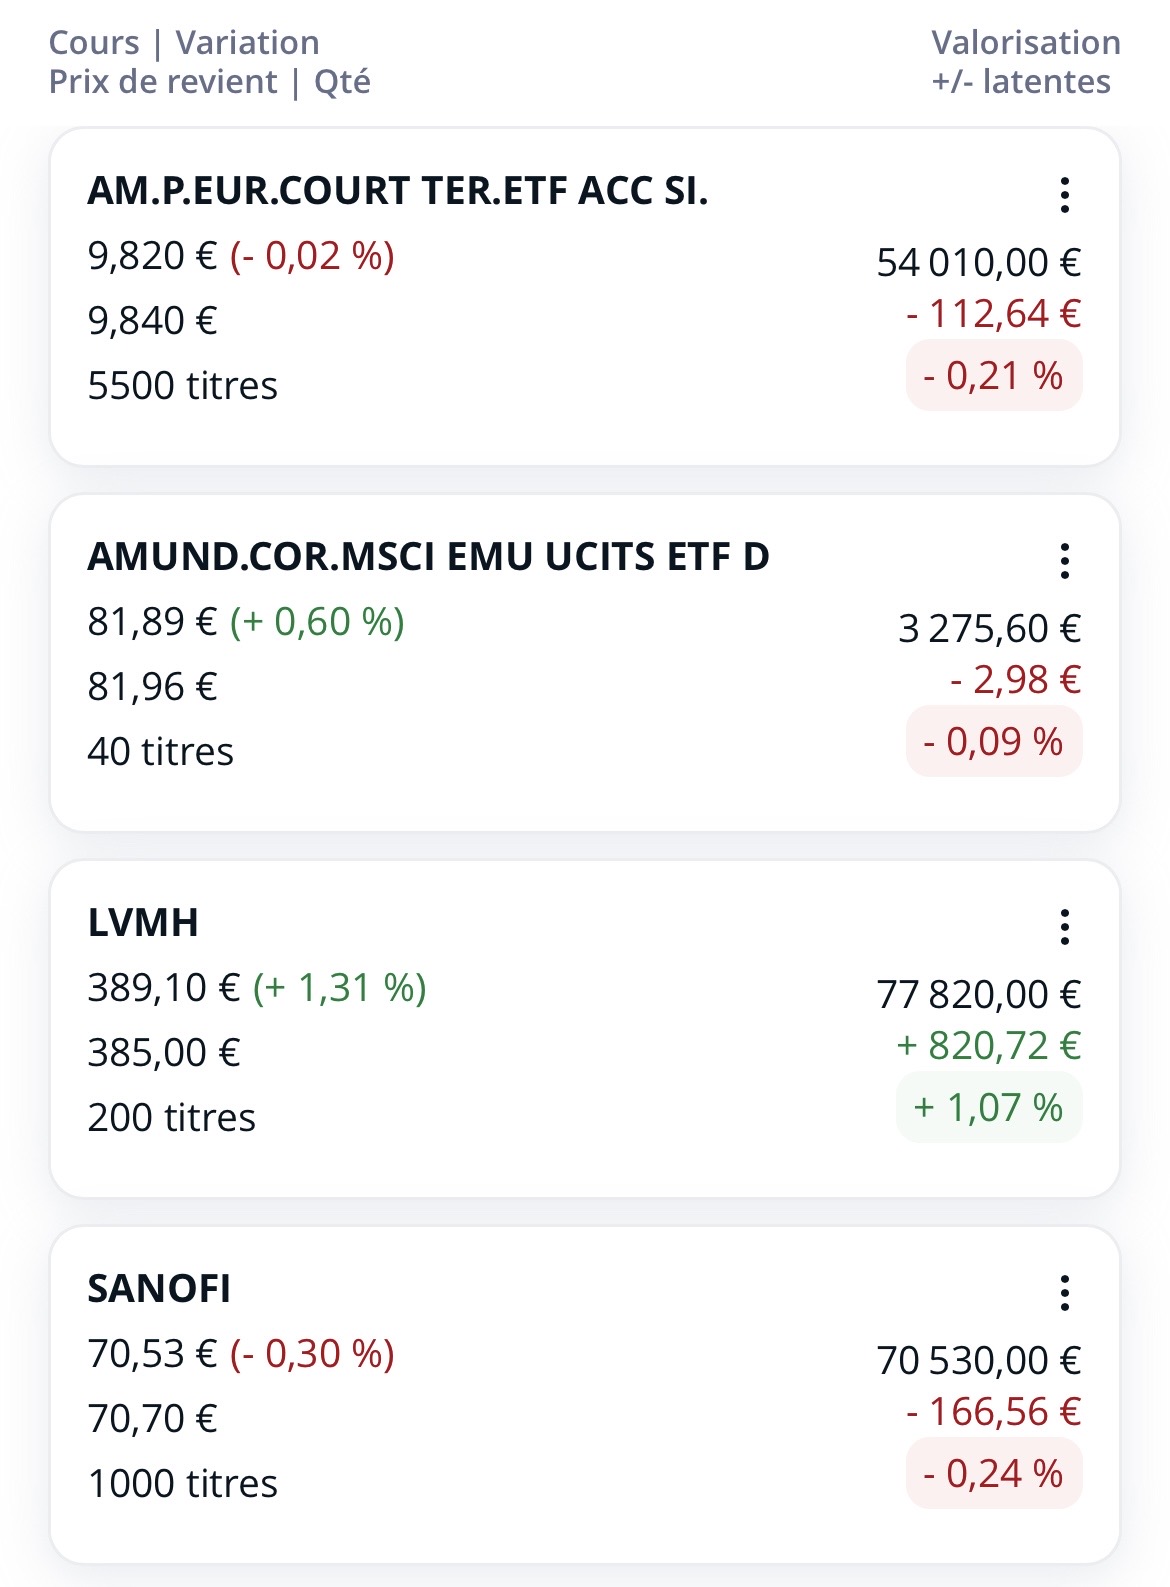
J’ai All-In TEP
(Bon ok ça non)
J’ai All-In TEP
(Bon ok ça non)
ELLE REMONTE J’AURAIS DÛ EN RACHETER



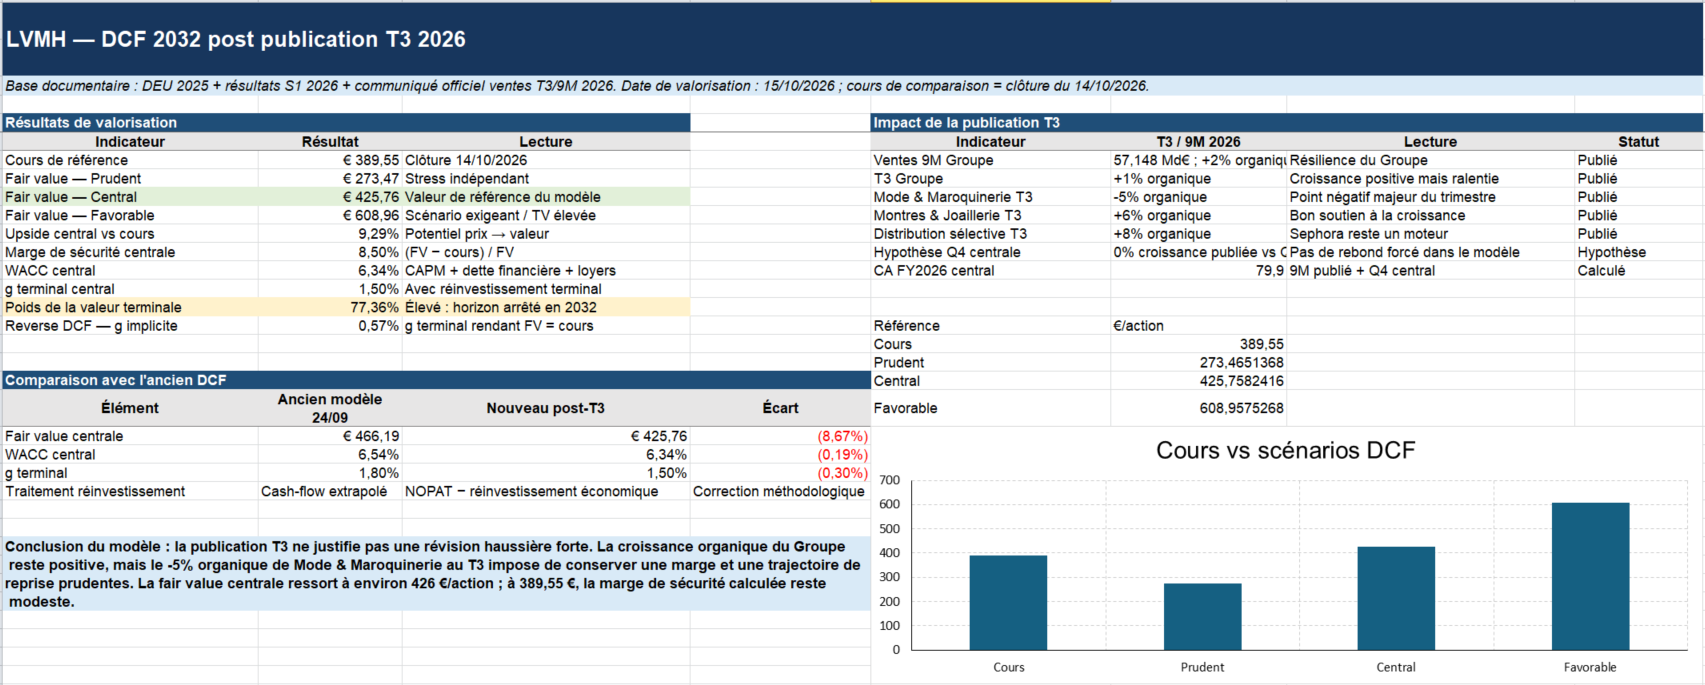
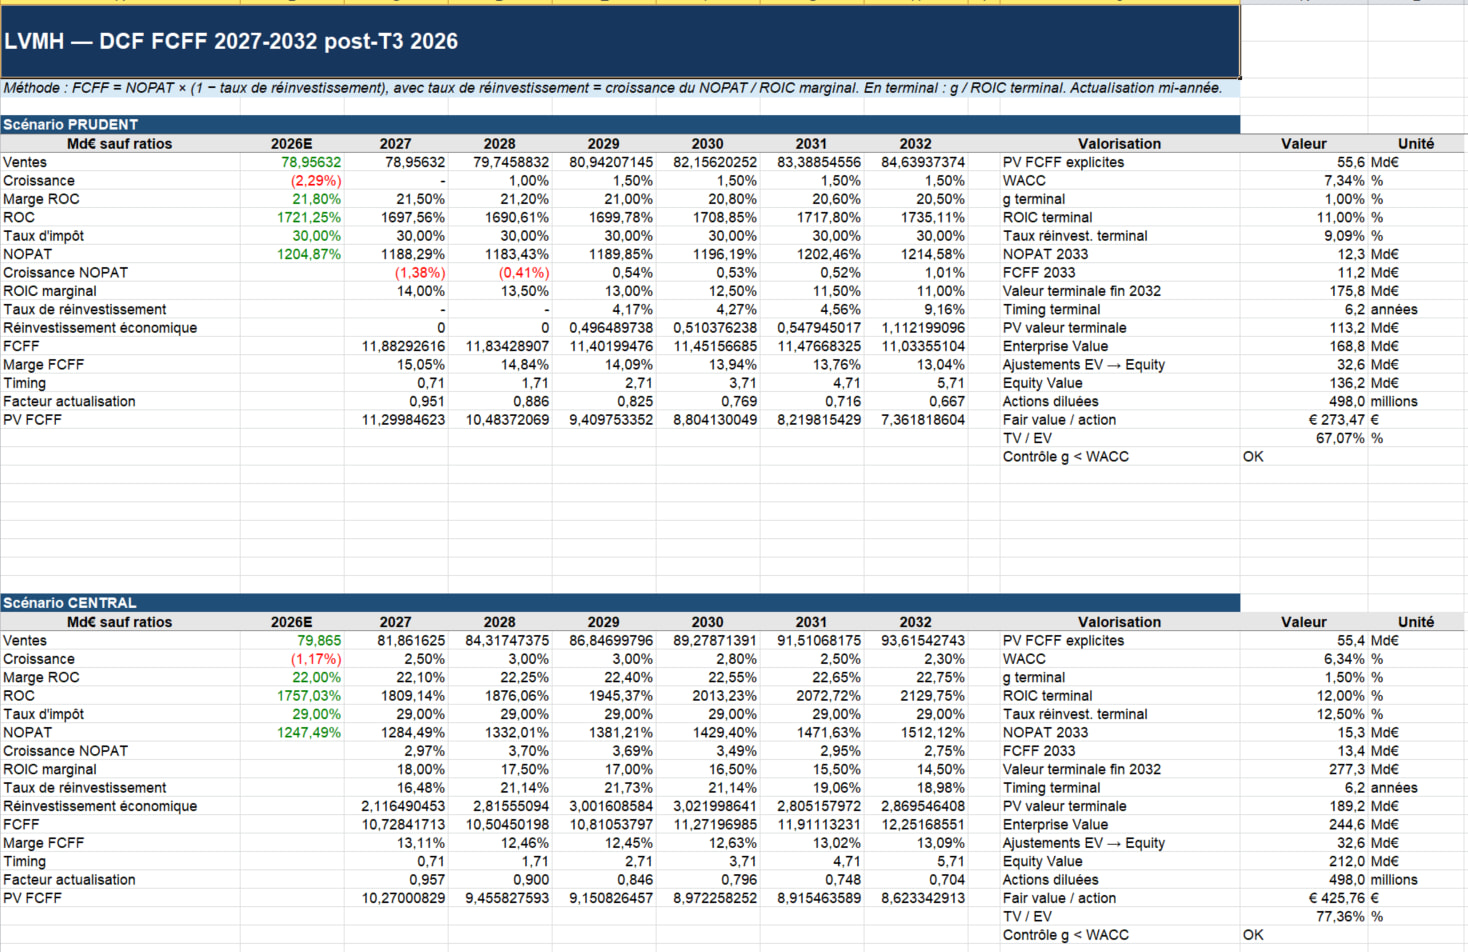
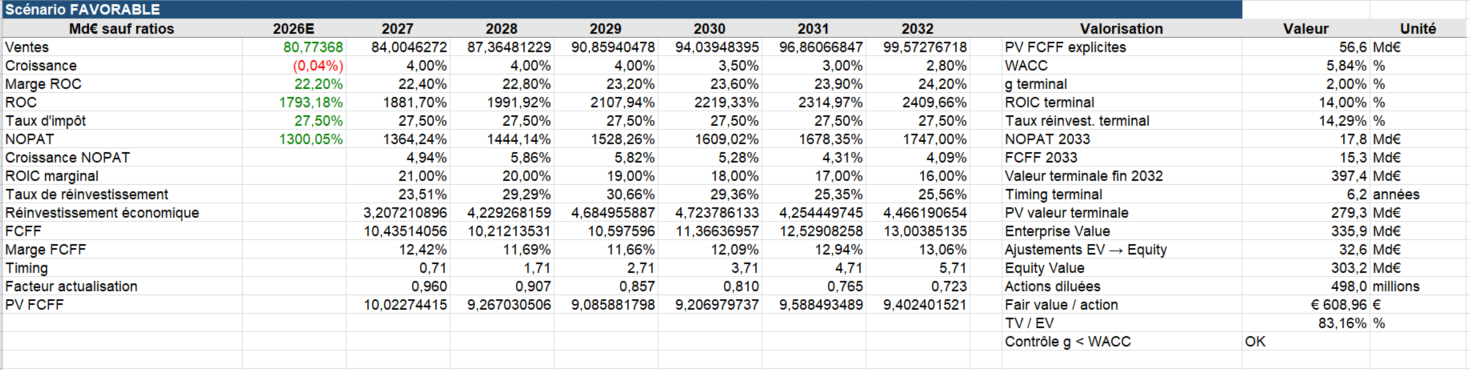
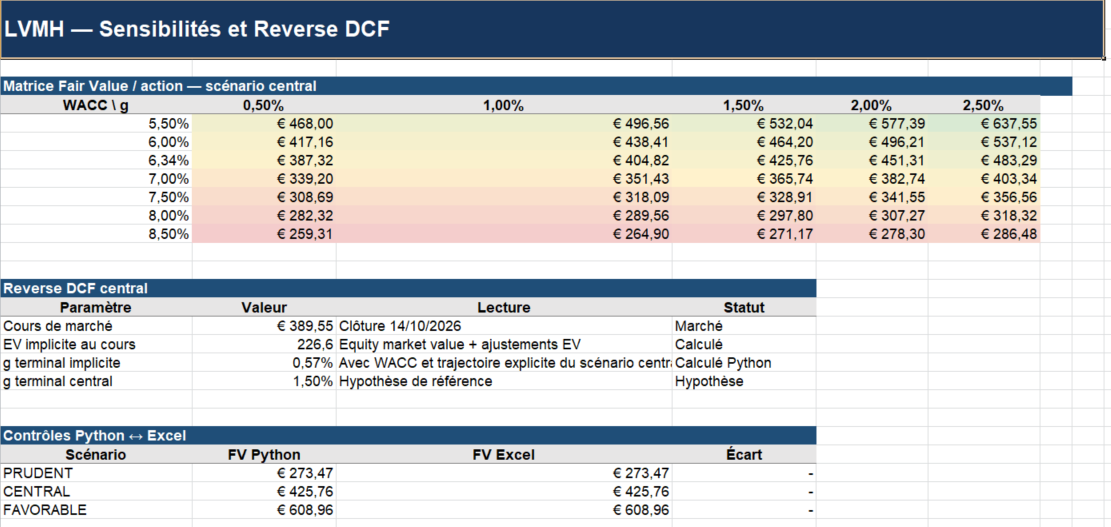
J’ai fait travailler le chat pour obtenir un DCF actualisé et son scenario central est de 425.76€.
Voici le lien de téléchargement de mon fichier :
J’attends vos avis
@Assistant_du_forum_b : que penses-tu de cela?
Assessing spreadsheet availability
I need to assess why the spreadsheet is unavailable. It might be necessary to note this issue as a caveat. I should consider that the source might not display the file correctly. It’s important to find the most relevant and current results, perhaps through a public announcement link. I can discuss the DCF valuation sensitivity and ask to share any assumptions, but I might also need to retrieve the latest release from LVMH.
Lire le sujet
Lecture : LVMH : Actualités
Un DCF peut être très utile pour structurer une thèse, mais le résultat précis de 425,76 € donne une impression de certitude un peu trompeuse : sur LVMH, quelques dixièmes de point sur le WACC ou la croissance terminale déplacent très vite la valorisation de plusieurs dizaines d’euros.
À contrôler en priorité dans le fichier :
Le T3 semble montrer une amélioration, notamment via Sephora et Tiffany, mais le marché paraît rester prudent sur la visibilité de la reprise du luxe, de la Chine et sur la trajectoire de marges. Dans ce contexte, 425 € peut être un scénario central cohérent, à condition qu’il ne repose pas sur une normalisation trop rapide.
Je présenterais surtout une fourchette, par exemple :
| Scénario | Hypothèse qualitative |
|---|---|
| Prudent | reprise lente, marges durablement sous pression |
| Central | normalisation progressive sur 2–3 ans |
| Optimiste | reprise nette de la demande chinoise et levier opérationnel |
Et plutôt que de retenir 425,76 €, je dirais : « autour de 425 € dans mon scénario central, avec une sensibilité importante aux hypothèses ».
Si tu peux poster les hypothèses clés (CA par segment, marge EBIT, WACC, croissance terminale et dette nette), on pourra réellement challenger le modèle.
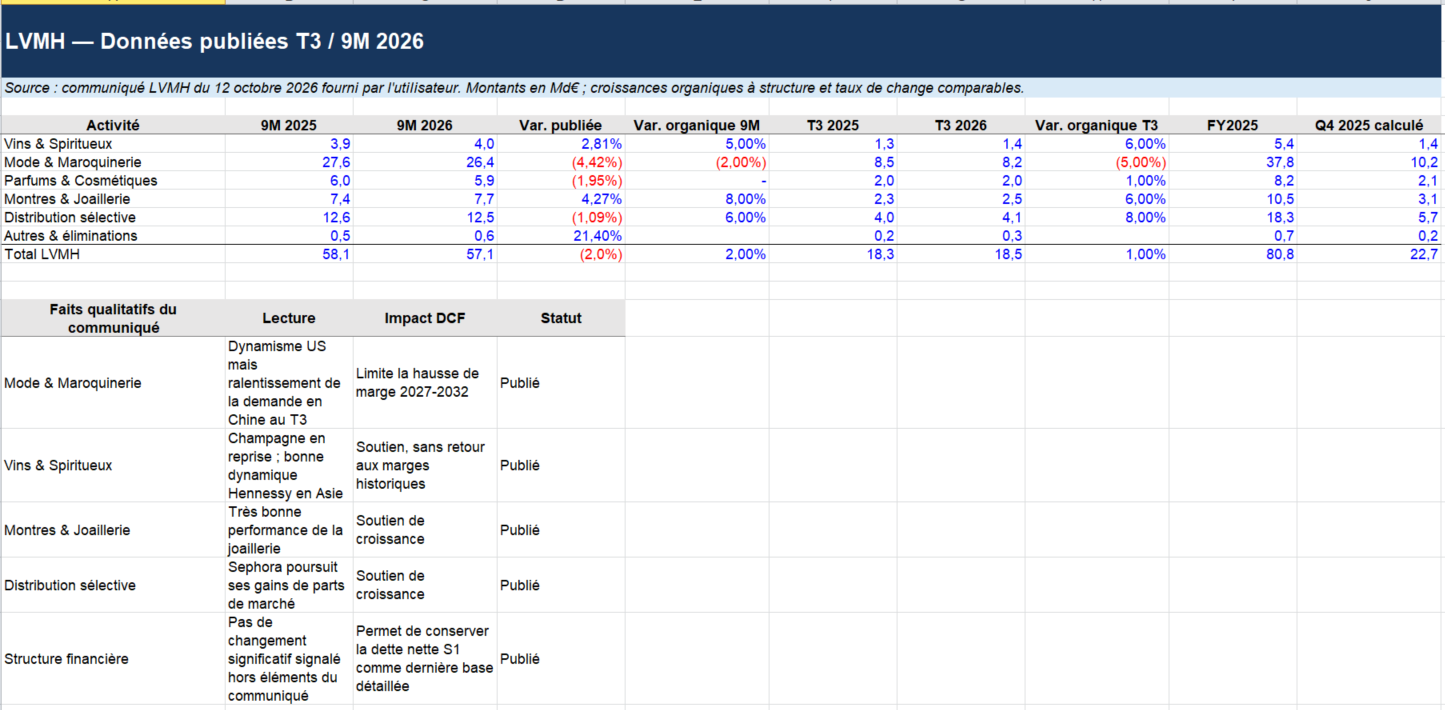
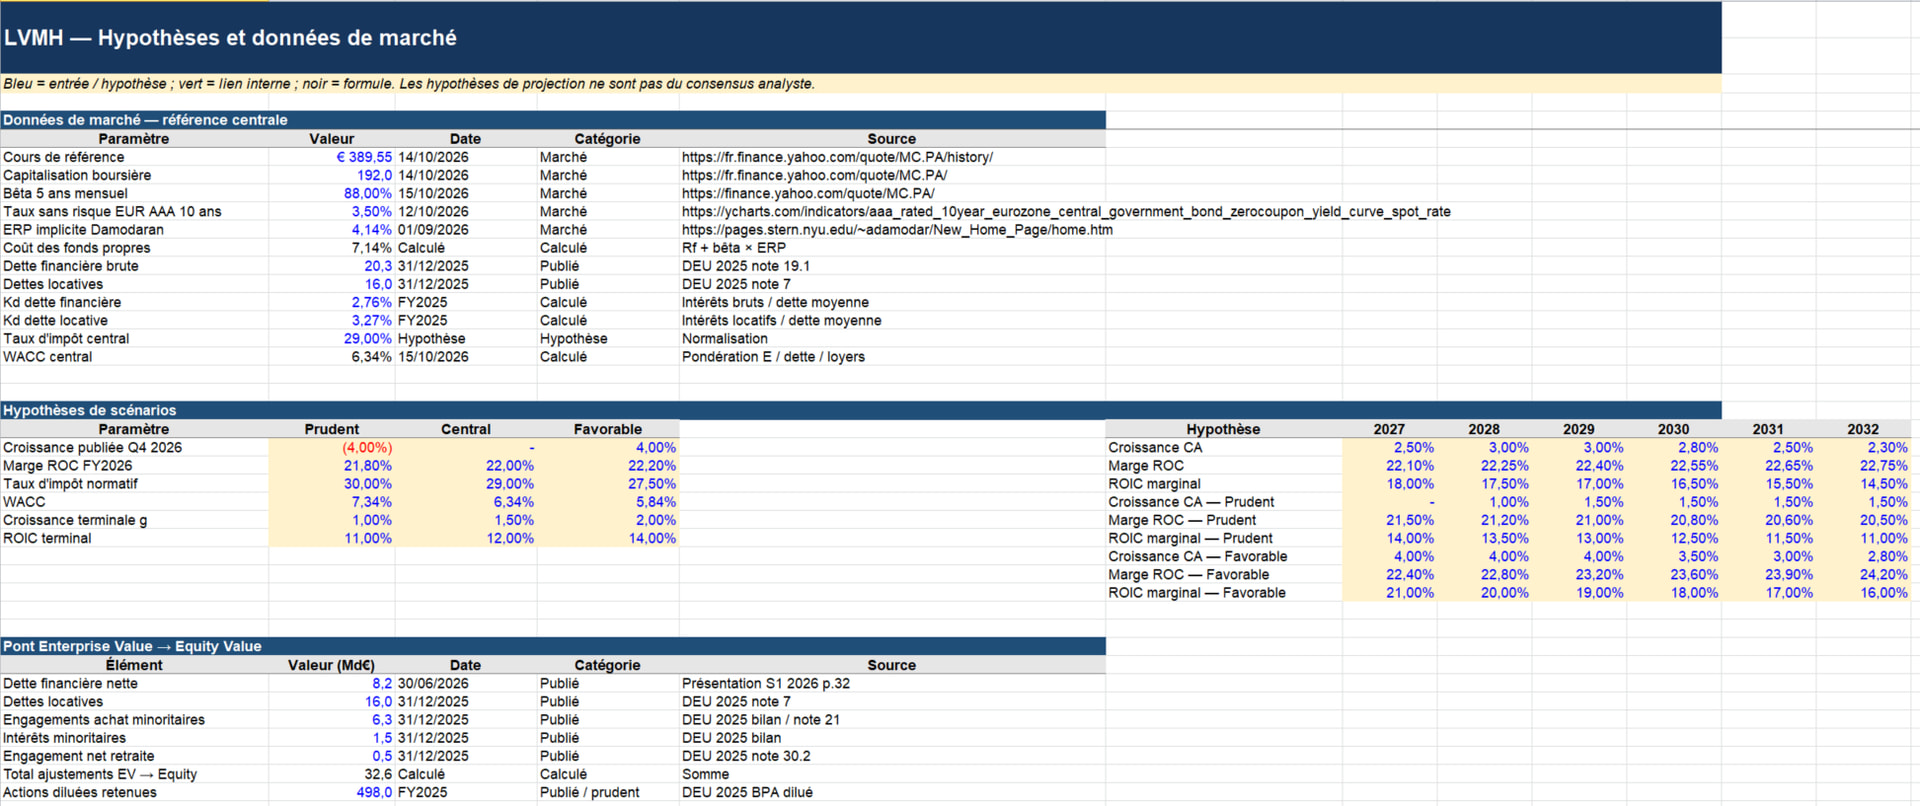
@MoningBot Toutes les hypothèses sont indiquées dans le fichier…
Désolé mais je pense que personne n’ose télécharger ton fichier, c’est pour ça que tu n’as aucun avis.
Suffit d’un seul fichier pour pouvoir mettre des choses malveillantes (je ne dis pas que c’est ton cas), mais je ne télécharge rien (surtout que c’est un PC pro) @calimero1250
@MoningBot : tu es toujours là ?
Toujours là 
Merci pour les captures, c’est déjà plus pratique et rassurant qu’un lien de téléchargement. En revanche, je ne peux pas en extraire fiablement toutes les cellules/chiffres à cette résolution.
Pour réellement challenger les 425,76 €, peux-tu recopier ici (même en vrac) les 6 variables suivantes :
Le point décisif sera surtout de comparer le WACC et le taux de croissance terminal : un écart de seulement 0,5 pt sur l’un ou l’autre peut facilement faire varier la valeur par action de plusieurs dizaines d’euros.
Et si la valeur terminale pèse très lourd dans ton EV, 425 € est davantage une conclusion sur la capacité de LVMH à retrouver durablement croissance et marges qu’une prédiction fondée sur les seuls résultats des deux prochaines années.
Tu as tous sur les impressions écran…