Bonjour à tous, je vous partage mon portefeuille PEA créé au mois d’avril 2026. Celui-ci est partagé à des fins purement informatives et éducatives ; il est construit sur une stratégie de croissance des dividendes à long terme.
3 « J'aime »
Pour le mois de mai on va engranger des dividendes 
Axa : 197,00
Air liquide : 74,00 hors avantage fidélité
Téléperformance : 270,00
Total : 541,00
1 « J'aime »
J’ai vendu ma ligne Hermès pour trois raisons :
-
Achat fomo sans respecter ma marge de sécurité
-
Dividende d’avril touché le prochain est prévu en février 2027
-
Baisse de 28% de la croissance du dividende cette année suite au coupon exceptionnel payé en 2025 pas reconduit cette année
Renfort de 16 Publicis et renfort de 33 Téléperformance avec la liquidité extraite sur la vente d’Hermès
Ma ligne Téléperformance en surpondération volontaire pour le dividende de mai
Je garde dans ma watchlist : Hermès, Vinci, L’Oréal, Schneider et Dassault systèmes en attendant que les prix baissent car ils sont au dessus de ma zone d’achat actuellement.
1 « J'aime »
Je vois peu de gens qui restent convaincus par TP, division par 8 sur 5 ans je suis très perplexe
1 « J'aime »
Pour l’instant elle me propose du 7,01% de rendement je surveille sa marge Free Cash Flow qui est excellente à 11,54% et son payout ratio inférieur à 50% ; Tant que ça tient je conserve ; je vais prendre 418 euros de dividende ce mois-ci, je suis en plus value de 6% et graphiquement c’est haussier depuis le 7 avril. Mais je sortirai au minimum ma surpondération si la tendance de fond s’inverse.
1 « J'aime »
Dégradation des fondamentaux… C’est un pari osé. Il faudra être très réactif en cas de retournement de cette tendance court terme.

1 « J'aime »
J’ai vendu ma sur pondération sur Téléperformance en cédant 36 titres à 65,48 +10% pour un dividende à +7,01%. J’ai touché mon dividende sur AXA 197,2O euros. J’ai profité de la vente de téléperformance pour entrer une première fois sur Dassault Systèmes avec 121 titres à 19,56 et une seconde fois avec les dividendes d’AXA pour renforcer de 11 titres à 19,16. J’ai à présent 9 titres sur mon portefeuille.
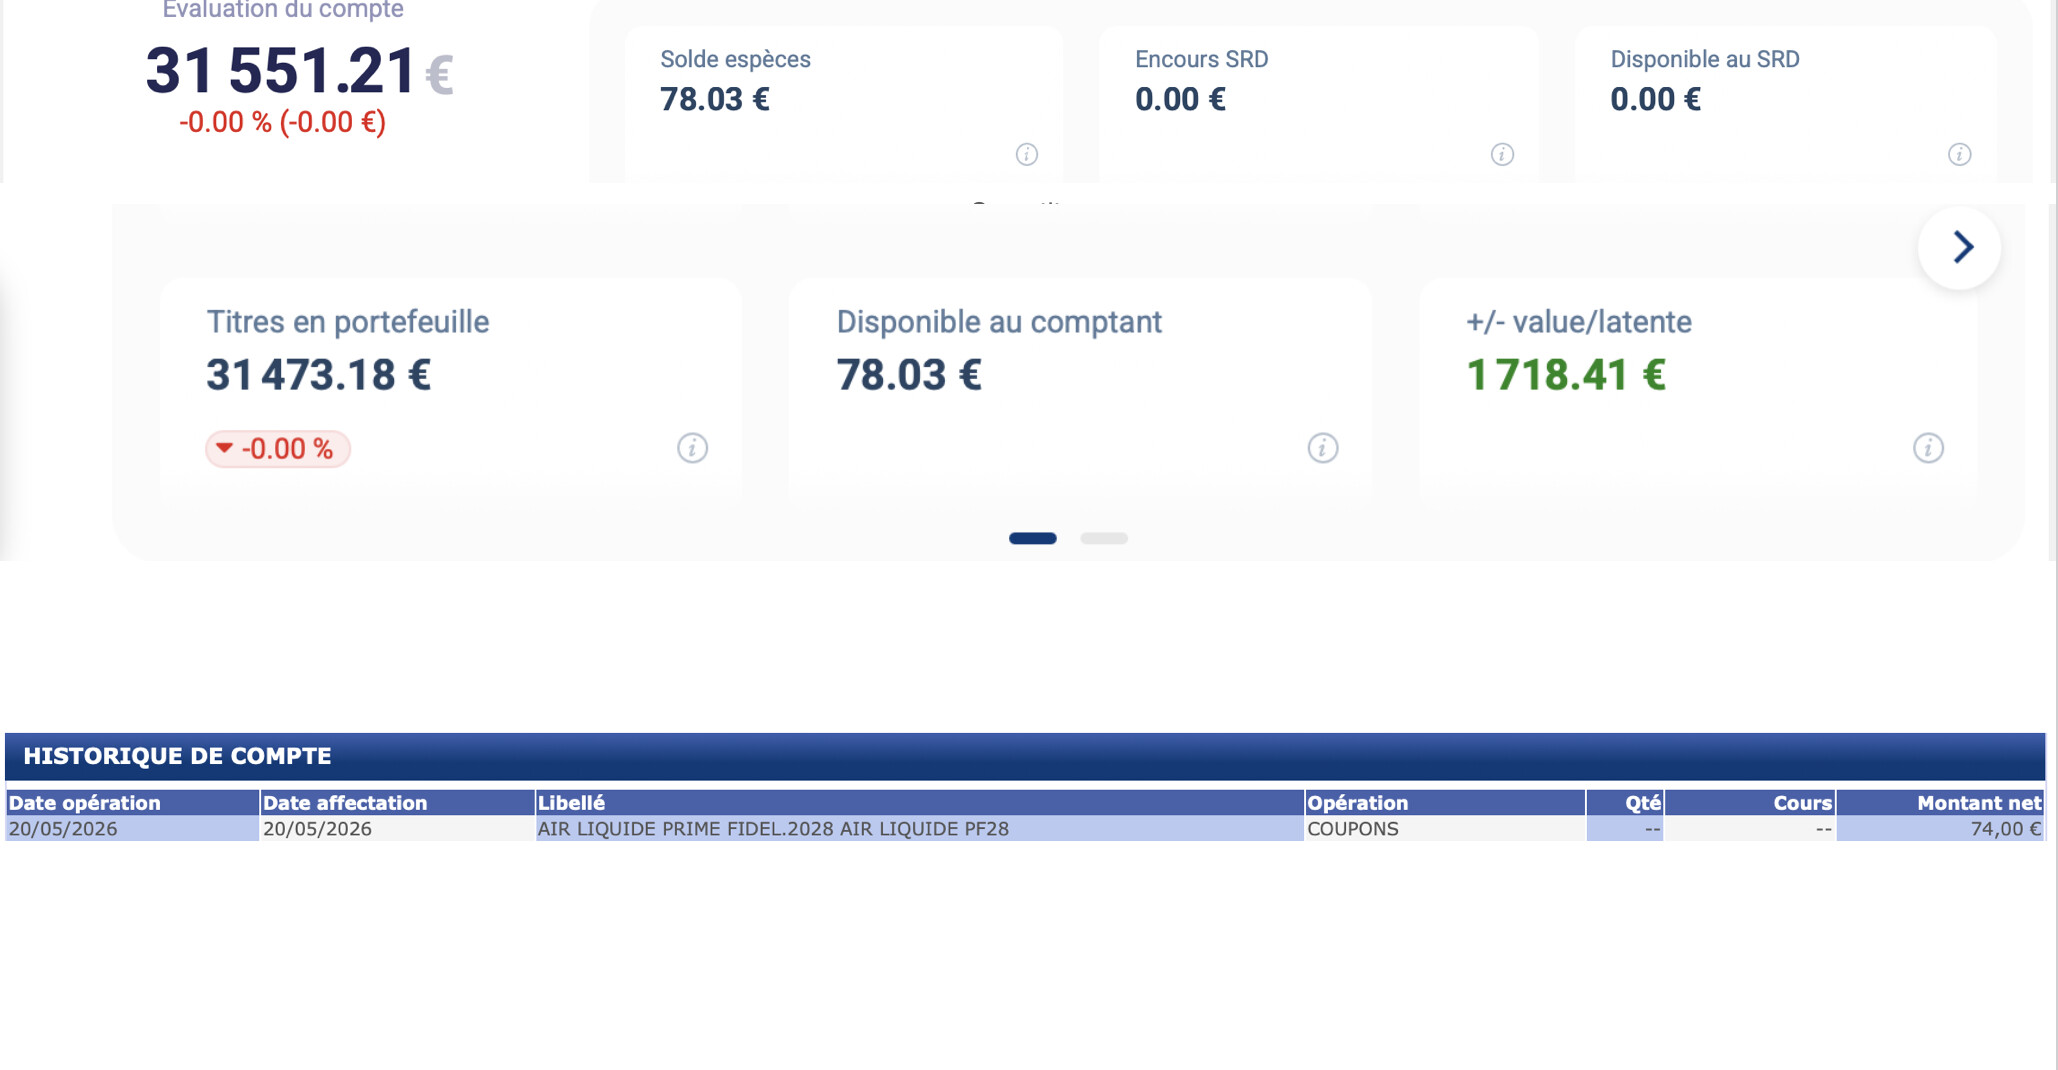
On à pris les dividendes de Air Liquide on attends tranquillement pas d’achat ni de vente cette semaine
1 « J'aime »
Cette semaine se termine dans le calme avec les dividendes sur Teleperformance et Dassault Systèmes ; On en profite pour racheter 17 Dassault Systèmes.
1 « J'aime »
J’ai arbitré ma ligne Téléperformance en légère plus value sur 17 titres GTT ce qui me permet également de renforcer 9 actions sur Dassault systèmes. J’ai échangé une valeur sous menace structurelle avec un bilan tendu et un FCF dégradé contre une machine à cash avec dette nette négative et un business model protégé.
1 « J'aime »
Cette semaine pas mal de mouvement j’ai liquidé IPSOS pour THALES, J’ai échangé une valeur correcte contre une valeur avec un dividende qui croît plus vite, un bilan plus solide et un secteur structurellement porteur. J’ai liquidé AXA vers PRECIA, je sors le maillon le plus faible et le plus opaque de mon portefeuille pour rentrer une pépite industrielle à bilan béton, dividende en forte croissance et payout très bas laissant une marge de progression considérable. Et enfin j’ai liquidé EQUASENS vers VINCI, honnêtement cet arbitrage est le moins évident des trois. Vinci a un dividende historiquement plus régulier et des cash flows de concessions ultra prévisibles et un profil défensif que Equasens n’a pas. Et pour finir j’ai ouvert ma dixième ligne sur WAVESTONE 6 titres, avec un payout ultra bas à 11,3% laissant une marge de progression énorme, bilan en cash net, dividende qui croît régulièrement depuis 10 ans et un business de conseil IT récurrent et défensif.
Et j’ai touché mon dividende sur Neurones et 2 actions gratuite sur Air Liquide
1 « J'aime »
décole pas precia molen, je l’ai depuis 2 ans, elle est toujours pareil 
ai je raté une info ?
Le fonda est excellent pour ma stratégie croissance des dividendes je regarde surtout ces paramètres :
Div 5A +36,1% — forte accélération récente
Div 10A +14,4% — régulier et prouvé sur le long terme
Payout 10A à seulement 25,9% — énorme marge de progression
Dette nette négative à -1,17x — zéro pression financière
Le dividende ne sera jamais menacé par un endettement excessif
Piotroski 7 — santé financière confirmée
Prédictibilité du CA à 95,2% — quasi certitude sur les revenus futurs
Business de pesage industriel — contrats récurrents, maintenance obligatoire, switching cost élevé
Les clients ne changent pas de fournisseur de pesage facilement
ROIC stable sur 1A, 5A et 10A autour de 9-10% — pas spectaculaire mais très régulier
Marge brute 77,3% — business à forte valeur ajoutée
Secteur instrumentale de pesage — non cyclique, non substituable
Peu de concurrents directs en France
Régulation et certification obligatoire = barrière à l’entrée forte
2 « J'aime »
Dans ma strat je suis actuellement à 26,9% de croissance des dividendes et 2,89% de rendement dans un monde ou tout s’aligne je double mon rendement tous les 32 mois
j’entends, mais il ne se passe rien sur cette boite, pas de décolage, rien.
2 ou 3 ans que je l’ai sur PEA-PME puisqu’elle y est éligible (autant en profiter) mais j’en fini par l’oublier, on fait 26/29 tout le temps.
mais bon je garde.
oui mais bon moi c’est juste ce quelle crache en dividende qui m’intéresse donc je m’en fou si elle fait du surplace et quelle augmente à deux chiffre son dividende tous les ans
Cette semaine vente de Vinci et Publicis ; Renfort sur Wavestone, Dassault Systèmes, GTT, Thales et Air Liquide, ouverture de ligne sur ETF EUDV
1 « J'aime »
Cette semaine vente de Neurones et de l’ETF EULD en totalité, allègement sur Air Liquide, renfort sur GTT et ouverture de ligne sur Ipsen.