J’avoue ne plus rien comprendre.
A vrai dire, j’ai mis l’information de pré-ouverture sans grande conviction car d’une, on a souvent des contre-pied suite à de bons résultats et de deux, l’information est, je trouve, moins fiable qu’outre-atlantique. Mais elle était disponible donc je l’ai mise. 
Néanmoins, la réaction du marché n’entame que très légèrement la hausse funiculaire du titre depuis la crise covid. Des points hauts toujours plus haut, des points bas toujours plus bas, haussier au-dessus de 25€.
J’ai 7 titres à 27.25, 4 à 29.8 et 2 à 34.09. Autant dire que j’attends avec impatience les 25€.
J’en ai déjà eu à 19€ mais Monsieur voulait jouer au petit trader.  Je retiens la leçon.
https://ir.bookingholdings.com/files/doc_financials/2024/q1/BKNG-Q1-2024-Earnings-Release.pdf
ce que tu cherchais ?
1 « J'aime »
Faut attendre et pas réagir à chaud ! Y a trop de volatilité. Ça va dans un premier temps se calmer et ensuite repartir à la hausse. Les fondamentaux sont très bons sur Axa et les perspectives sont bonnes et confirmées par le management.
2 « J'aime »
Oui, les résultats d’Axa sont bons mais le prix de l’action est un peu élevé à mon goût surtout si on rajoute le dividende de 1.98€ qui a été détaché mardi 30 avril au prix actuel. Personnellement, j’attends à minima un retour sous les 30€.
1 « J'aime »
Résultat bien sympa mais la croissance ralentit, comme l’a souligné @anquietas.
La majorité des entreprises du secteur Cyber-sec avaient annoncé une année 2024 plus calme que les précédentes, et Fortinet avait anticipé une diminution de ses revenus produits (mais de -18% tout de même  )
Malgré tout, de bons résultats sont tout de même présents !
J’hésite entre un petit renforcement (sous les 60) ou attendre les résultats de Palo Alto fin du mois pour un renforcement (ou non) plus conséquent.
$212 millions ??? 
1 « J'aime »
J’avais oublié le détachement du dividende 
Je pose ca la plutôt intéressant selon moi
Oui, j’ai pas creusé plus, sûrement de nouvelles usines/bureaux, mais ça me paraît élevé
Je trouve pas ! Un peu moins de 30x les FCF, 35x environ les bénéfices, le CA est quand même en hausse, EPS pareil y a que les FCF et les produits à la traîne.
Mais tout ça c’était annoncé !
Le marché price que les produits j’ai l’impression.
Franchement avec la baisse ça redevient encore plus intéressant. Je pense pas renforcer vu que j’ai déjà une grosse pondération à pru 55 donc pas d’intérêt (visa et Monster en ligne de mire) particulier mais le prix actuel est vraiment bon
1 « J'aime »
top merci
1 « J'aime »
Perso, c’est justement là qu’il faut en profiter pour renforcer. Les perspectives sont bonnes et dans le temps une telle boite ne peut faire que comme le bon vin: bonifier.
Ma panne de réveil m’a empêché de profiter de la chute matinale mais je viens d’en reprendre un peu à 31.5 et je vais revenir dessus en fonction de l’évolution du cours.
J’en connais qui on dit ça à propos de TTE attendue vers les 50.
Un petit studio en banlieue 
4 « J'aime »
Ok je te comprends. Moi j’en ai 200. Donc ça va.
Pour les bénéfices j’ai 45x, ou alors tu parles des bénéfices futurs? 
Ben c’est surtout qu’à PER de 45 ou forward PE de 38, avoir 7% de croissance c’est perçu comme limite, mais je suis d’accord que ca en fait une bonne opportunité car on peut aisément s’attendre à plus de croissance les prochains trimestres, c’est passager…
1 « J'aime »
Toujours sur AXA :
- annulation de l’accord de cession qui ne doit pas entamer les objectifs
- le coût de 20 millions sera compensé par des rachats d’actions
zut je dois confondre avec le BPA non GAAP.
sur ce genre de boites je pense que c’est mieux de regarder les FCF car avec toutes les dépréciations et amortissement de logiciels au final ton bénéfice est bien inférieur aux FCF.
Là si on prend le cours de 59,5 en pré et les nouveaux FCF de 1,69Mds$ ça nous fait un P/FCF d’à peine 27 !!
et meme en étant un peu joueur et en enlevant les SBC je tombe sur 31 et des poussières !
Pas trop mal…
3 « J'aime »
Je viens de regarder la guidance qui est clairement timide : un EPS 2024 non-gaap de 1,76$ en moyenne, alors que l’année dernière ils ont fait 1,63$, cela signifie une croissance de 8% sur l’année. Même constat en gaap.
Même avec la chute du jour à 60$, le forward PE (gaap) passe à environ 40, donc je me serais attendu a au moins deux chiffres de croissance à ce prix ?
Coté FCF, certes ils sont plus élevés que les bénéfices, mais en terme de croissance relative les analystes s’attendent à à peine 3% de croissance, donc en relatif pareil c’est pas fou.
Maintenant oui elle peut toujours faire mieux que ça, la boite a un historique de surprise positive, minimum 15% au dessus du consensus…
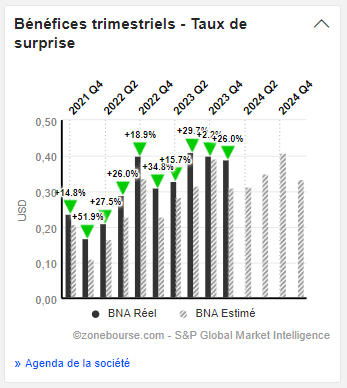
Mais en l’état, sur le papier, je peux comprendre la baisse vu la croissance 2024 attendue.
Clairement un dossier long terme encore ^^
Heureusement les fondamentaux restent en béton, 6% de la market cap en cash/Short term investments, dette toujours rikiki (à peine 1 Mds de dette long terme vs 3 Mds de cash/STI, ou encore l’équivalent de 7 mois de FCF…), machine à cash flow (600M de FCF pour 1,3 Mds de CA…) donc oui c’est toujours un bon plan, juste qu’elle perd un peu de son label « growth » ^^
4 « J'aime »
Heu… pour ceux qui ne suivent pas au fond de la classe, peux-tu leur rappeler si tu parles de TEP ou d’Orpea ?
Qui, moi ?
On discute de Fortinet depuis le début avec Quentin  Pardon si c’était pas clair ^^
2 « J'aime »
Legrand qui paie cher son exposition au résidentiel  -2,5%
Bah, c’est pas que c’est pas clair, c’est juste que je deviens sénile et si c’est pas fléché je me perd 
2 « J'aime »