je l’avais trouvé il y a un an peut être à cause de Seb…je sais plus et puis je l’ai oublié sur un compte virtuel qui s"envole à cause de ceci :
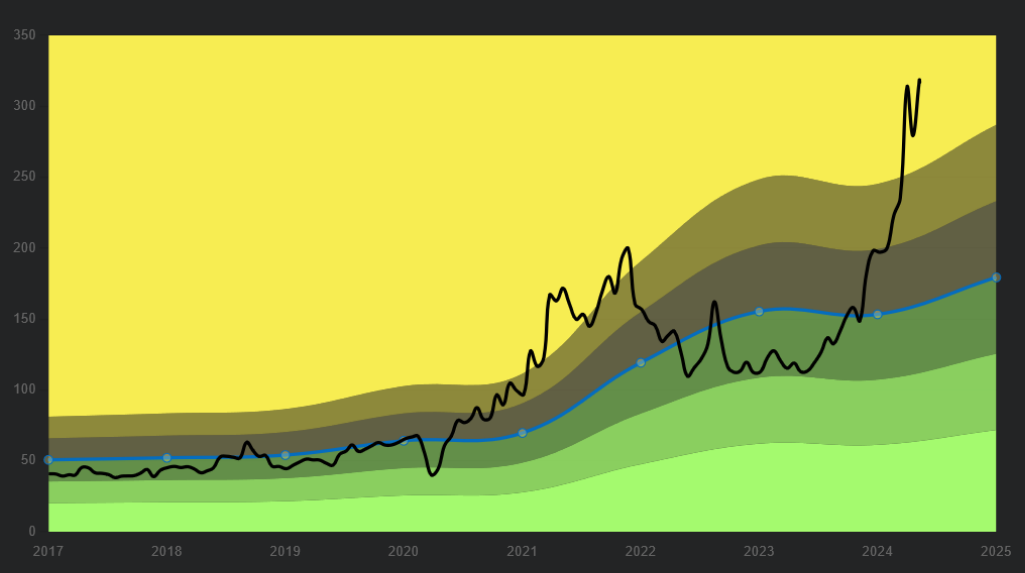
Qui a acheté cette merveille : Williams-Sonoma Inc
Williams-Sonoma Inc • WSM.US • Moning 🚀.
je l’avais trouvé il y a un an peut être à cause de Seb…je sais plus et puis je l’ai oublié sur un compte virtuel qui s"envole à cause de ceci :
Qui a acheté cette merveille : Williams-Sonoma Inc
Williams-Sonoma Inc • WSM.US • Moning 🚀.
180% la plus grosse PV de mon CTO. C’est le ikea americain
Elle a explosée ces dernières années, ma plus grosse PV également.
Mais quand je vois les perspectives MT je me demande si elle arrivera à conserver ce prix et croître encore ces prochaines années (voir le graph de valo moning qui confirme bien cette idée).
Peut-être qu’il est temps d’encaisser sa PV dès maintenant ? 
Tiens en regardant Schneider sur moning, j’me suis aperçu qu’il n’y avait pas le dividende de l’action 
Oui je l’ai signalé à @nicolas.blanco il y a quelques jours
Oui c’est galère et ce n’est pas la seule valeur, Téléperf est dans le même cas et surement d’autre
Oui je suis en communication avec le fournisseur de donnees qui developpe une solution pour ce probleme touchant certaines actions francaises.
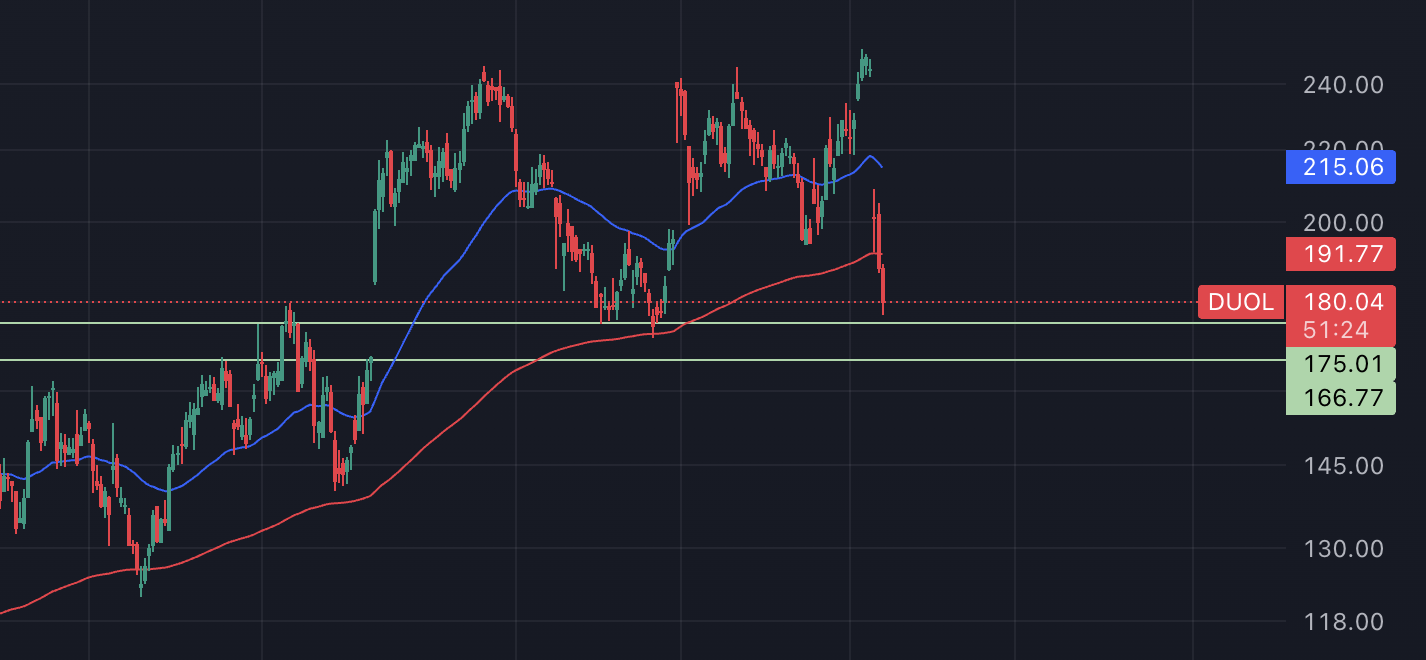
Duolingo $DUOL a perdu -26 % en quelques jours
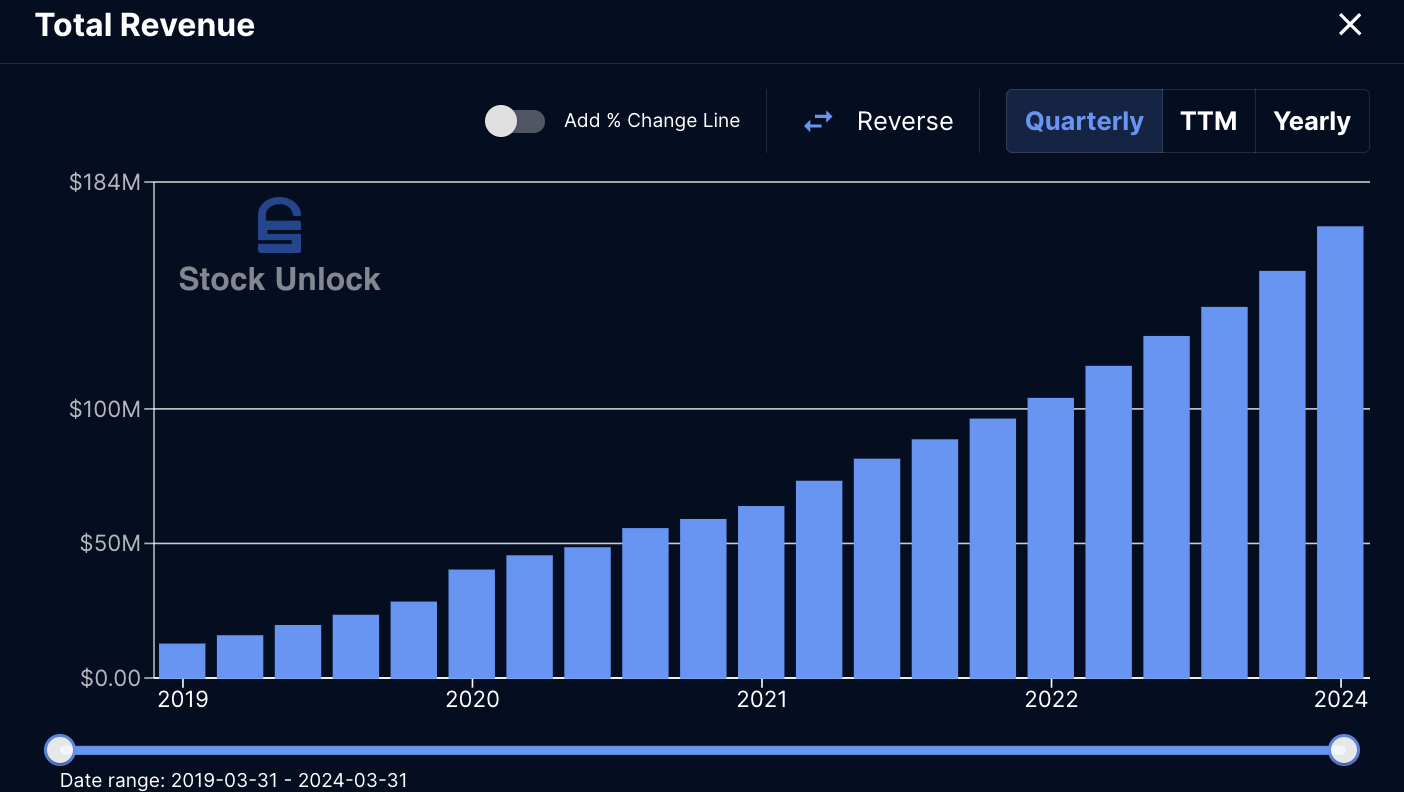
Malgré des résultats impressionnants et une guidance relevées pour 2024, le marché semble intransigeant, ce qui peut se comprendre vu la très forte valorisation
J’ai ouvert une petite position de 3 actions à 188 $, potentiel renforcement à 175 et en-dessous
même avec -26% elle a une sacrée valorisation (je la connais pas, j’ai juste calculer le PE (186) et le forward PE (111)).
par curiosité, quel est ton avis sur Duolingo pour te positionner avec cette valorisation ? 
Je tente un ordre d’achat limite à 167.60 qui correspond au comblement du gap du 09/11/2023 .
Sur ce genre d’entreprise en hyper-croissance c’est toujours compliqué d’appliquer les ratios de valorisations « traditionnels »
A minima on devrait utiliser les forward ratios je pense
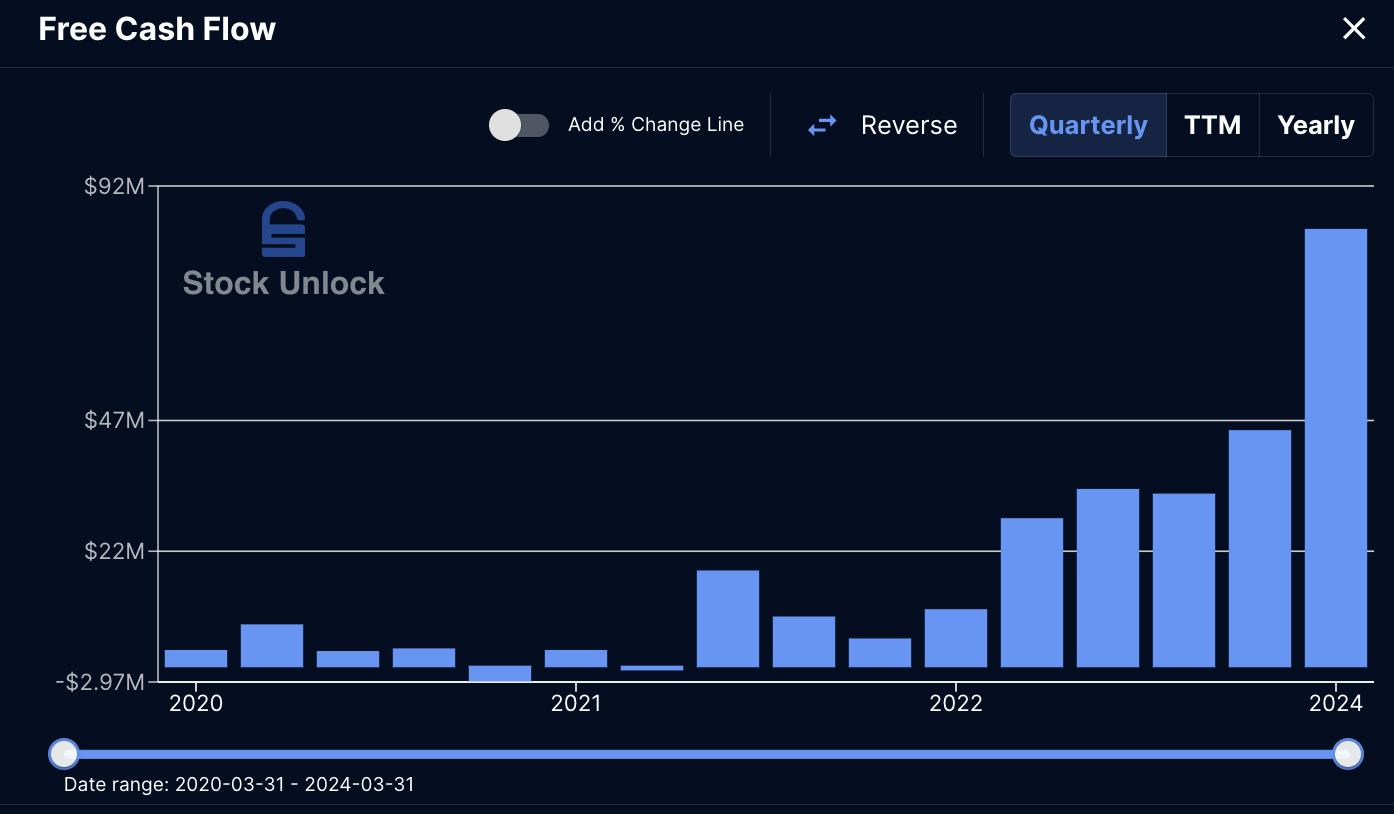
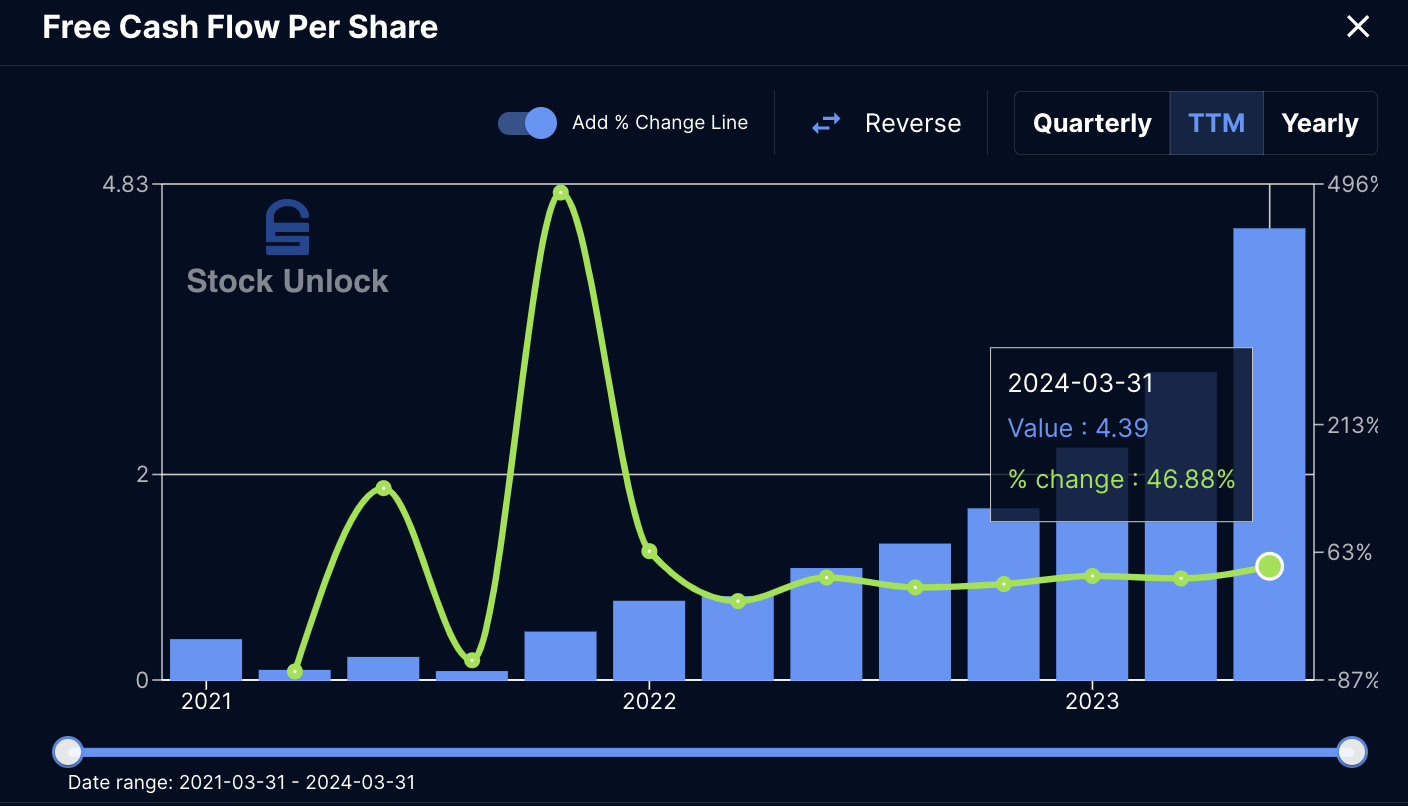
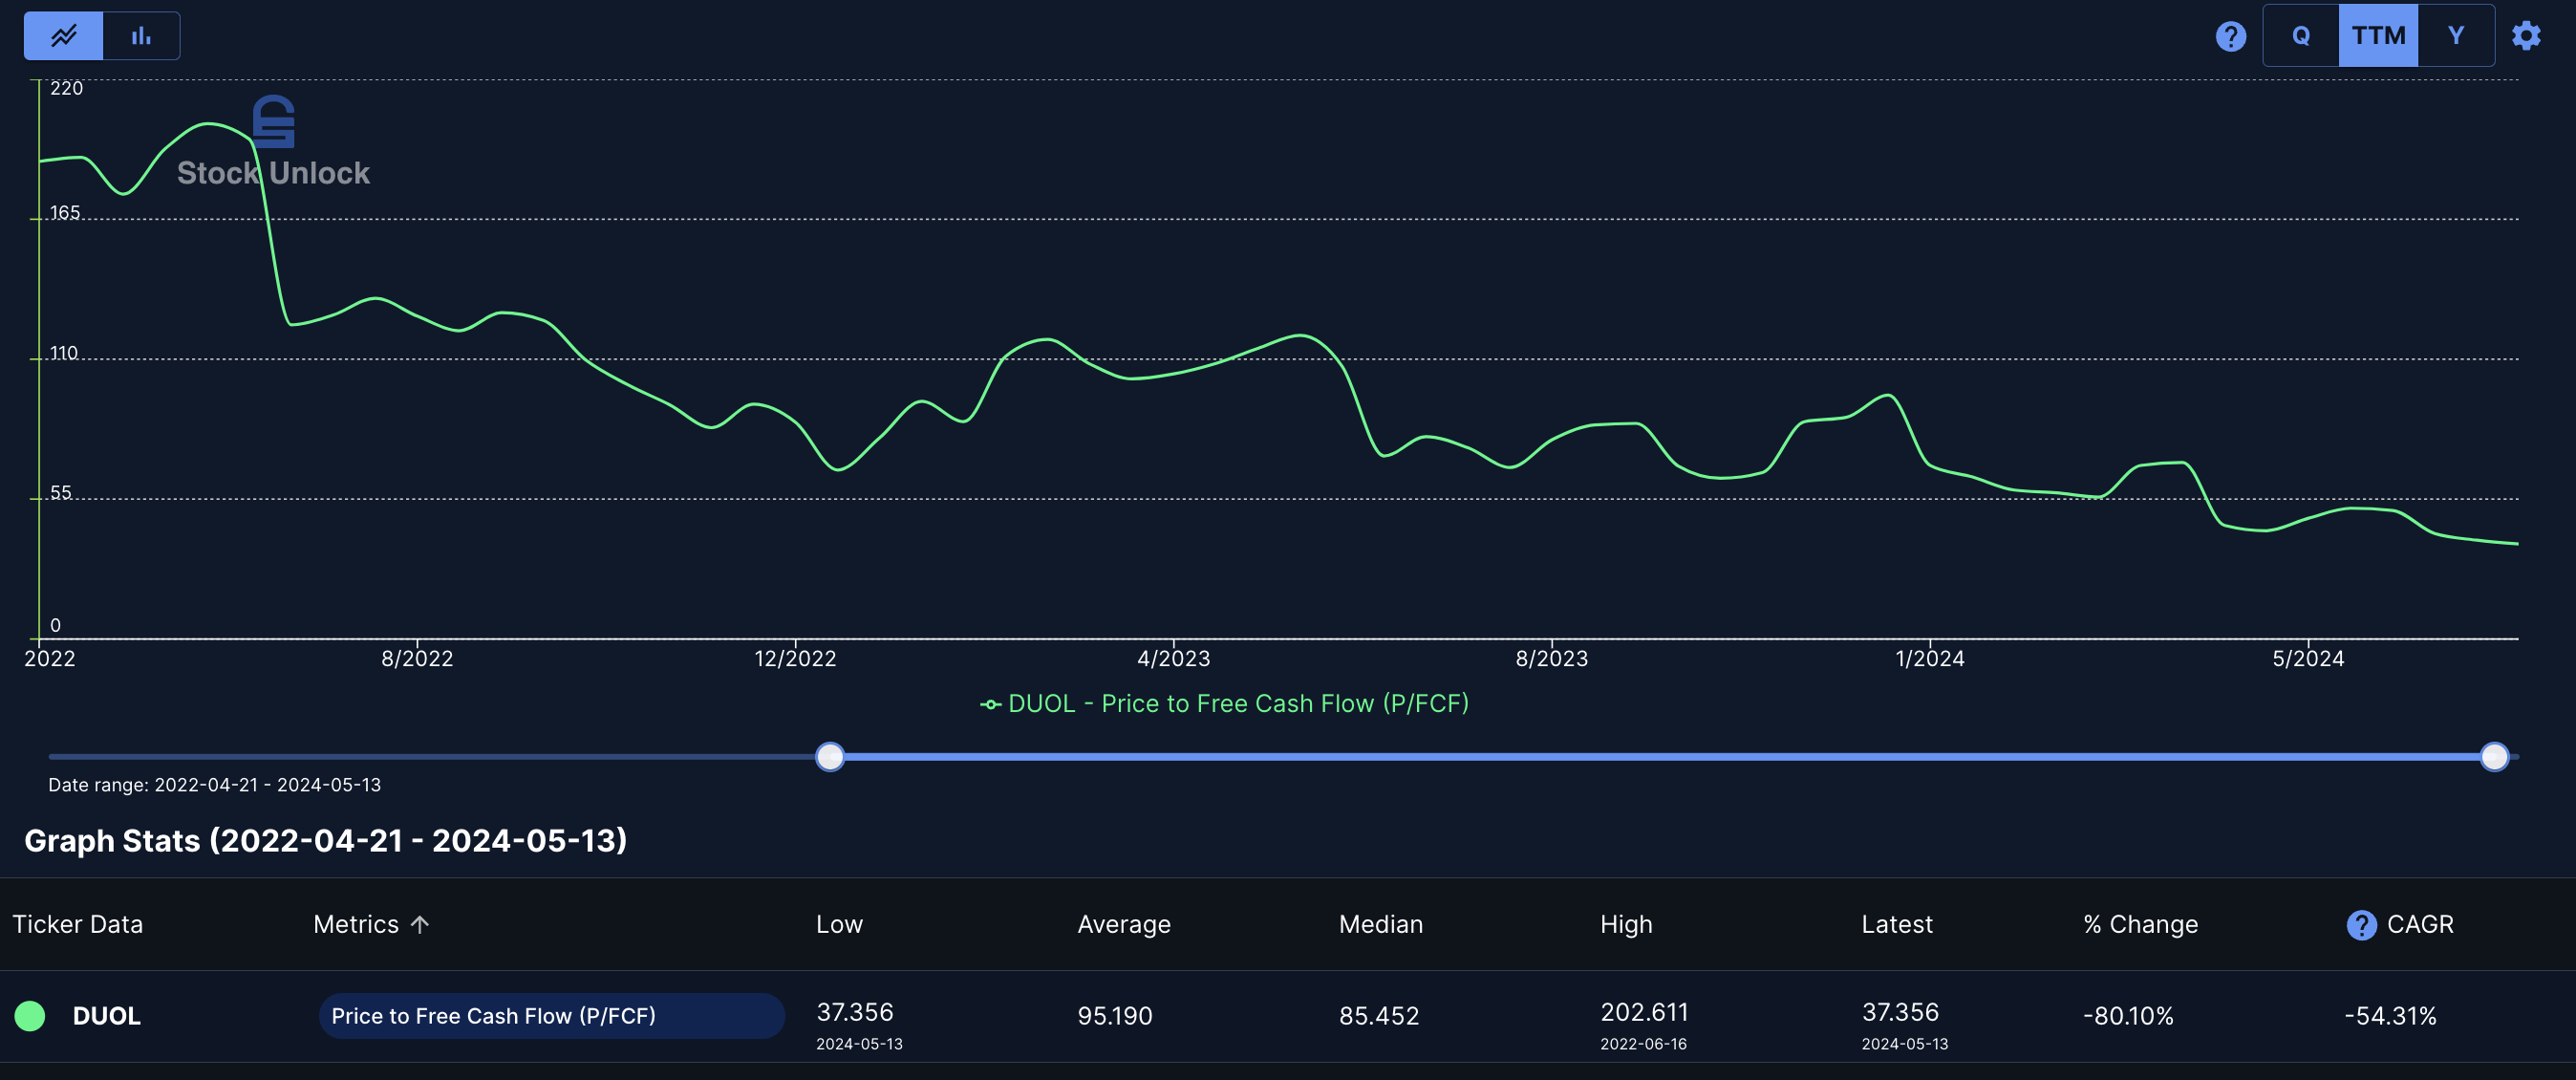
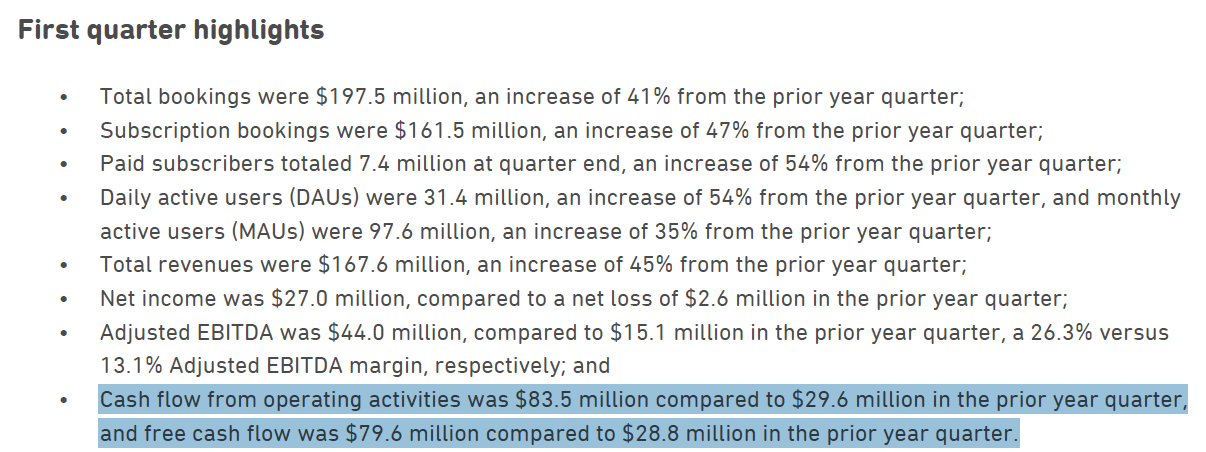
De mon côté je regarde surtout les free cashflow, et on a actuellement un P/FCF d’environ 37.
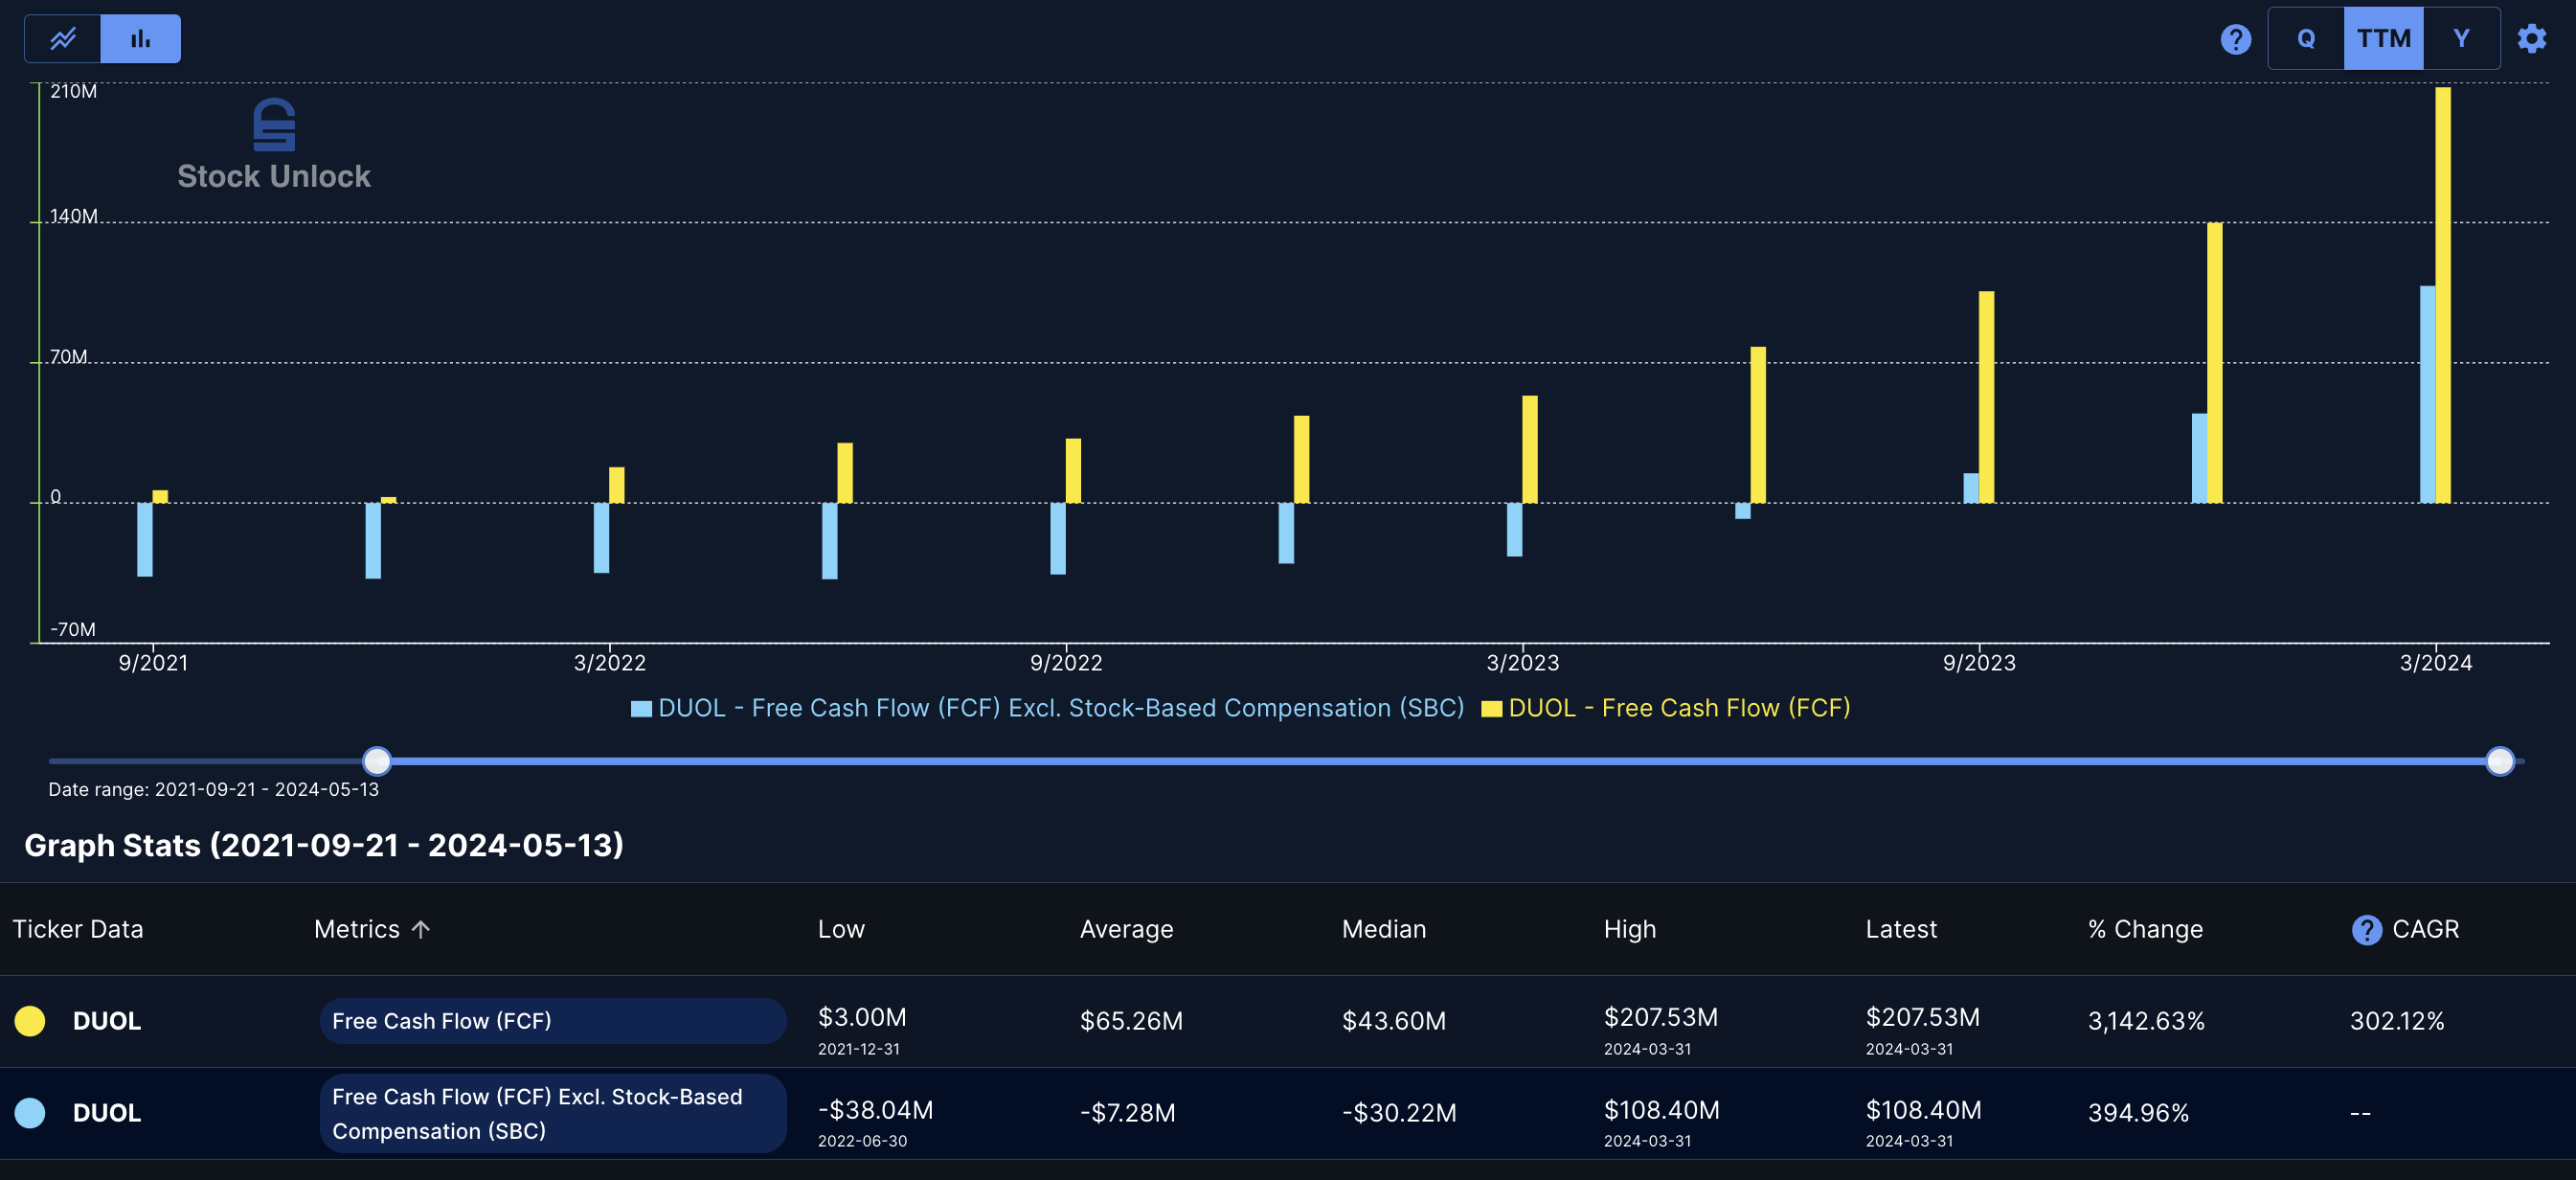
Et si on projette les FCF du dernier trimestre sur 12 mois, on tombe sur environ 334 M $, ce qui au prix actuel ferait un ratio P/FCF d’environ 23…
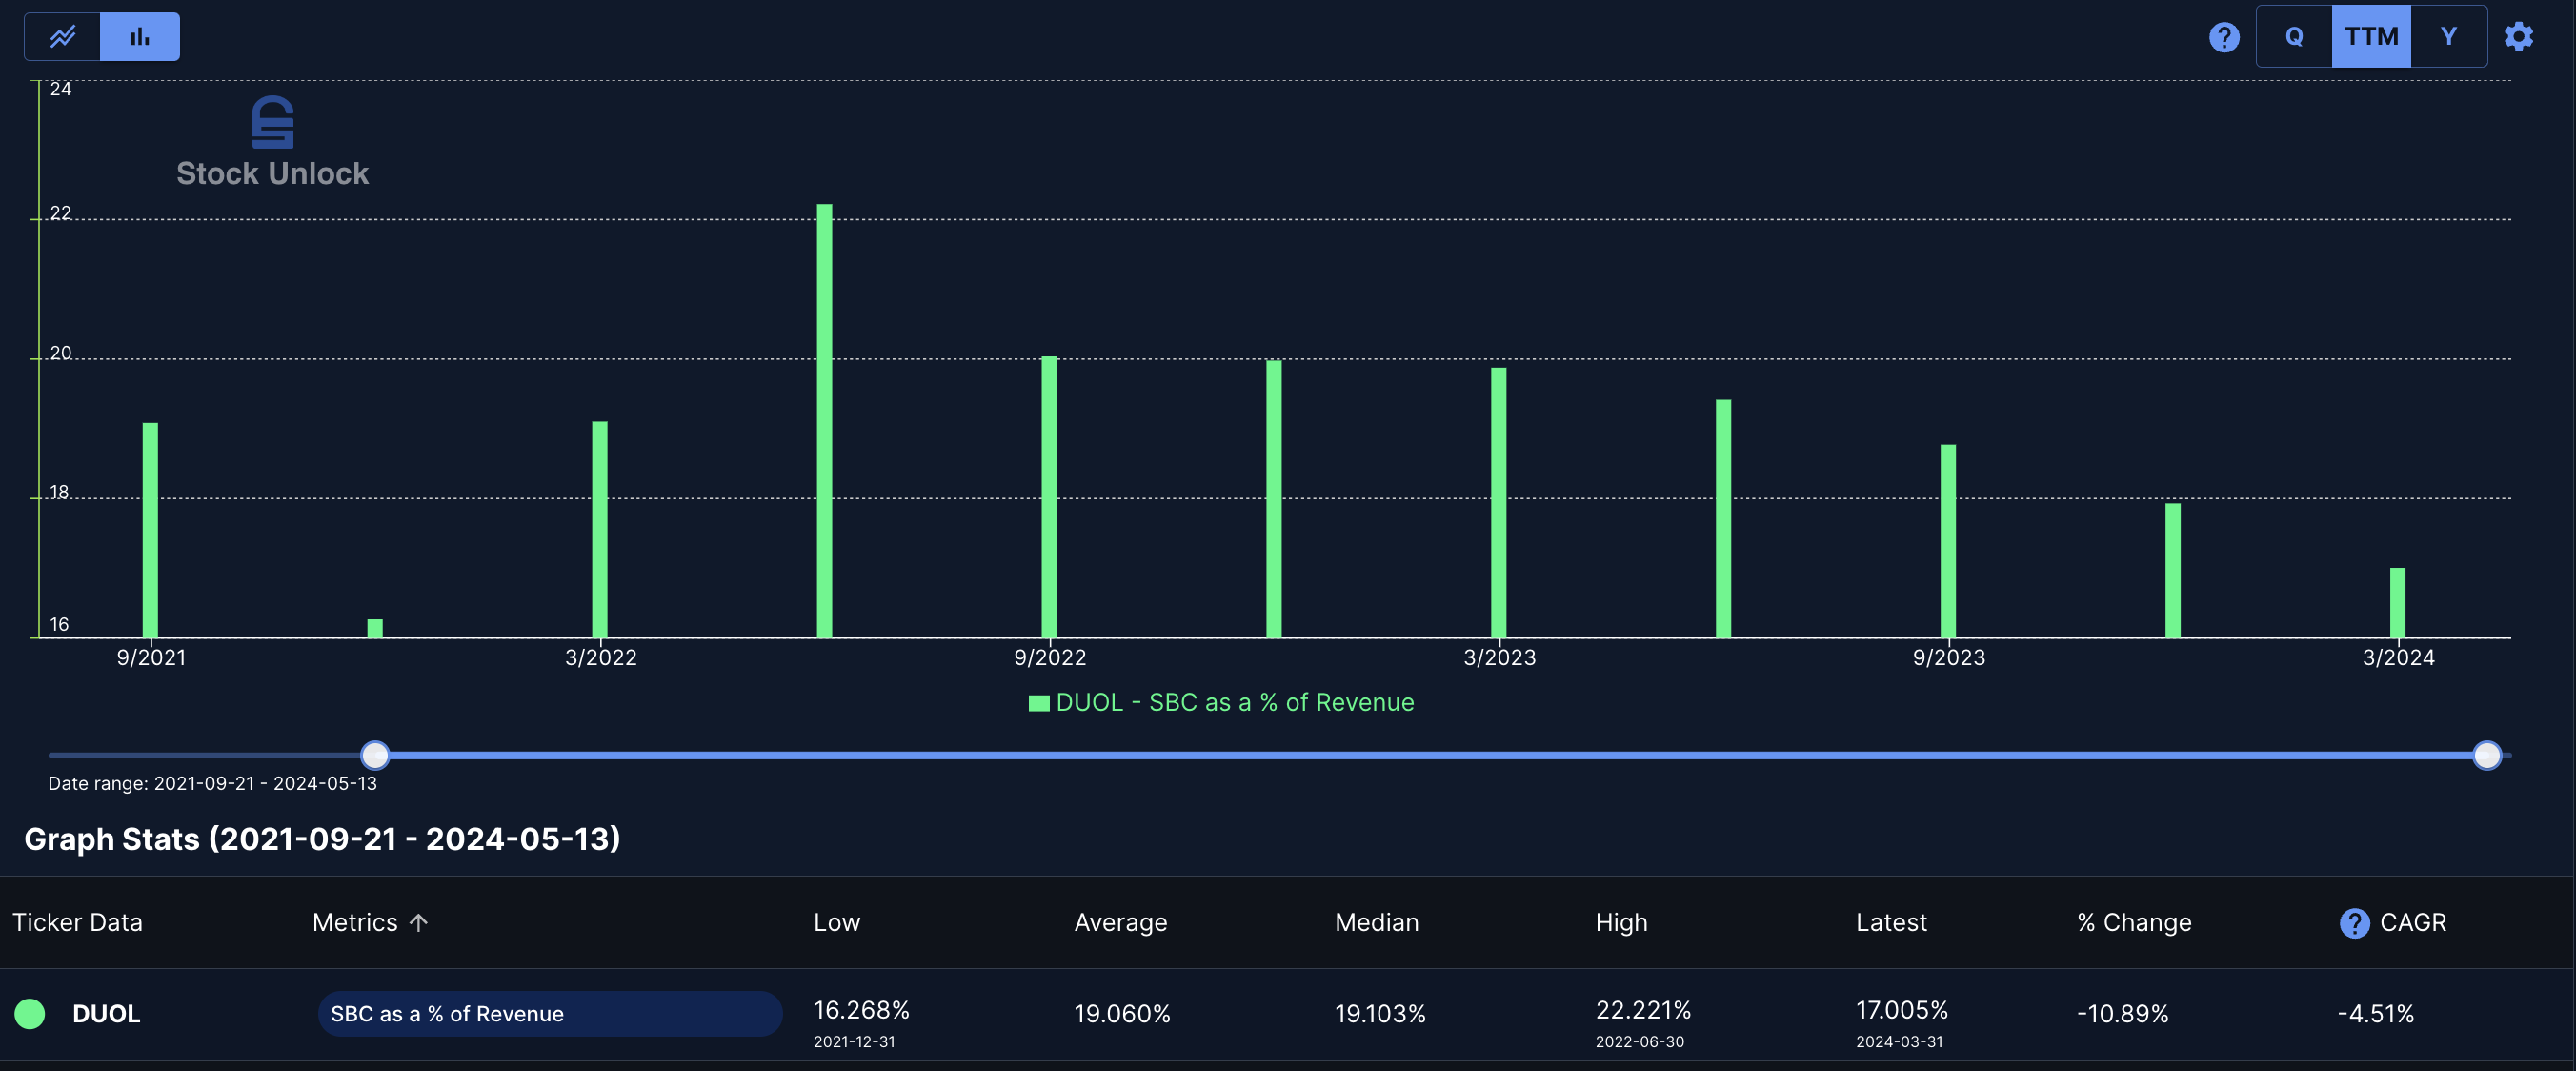
Attention, c’est sans inclure les stock based compensation, qui sont très haut mais dont la proportion relative au chiffre d’affaire diminue
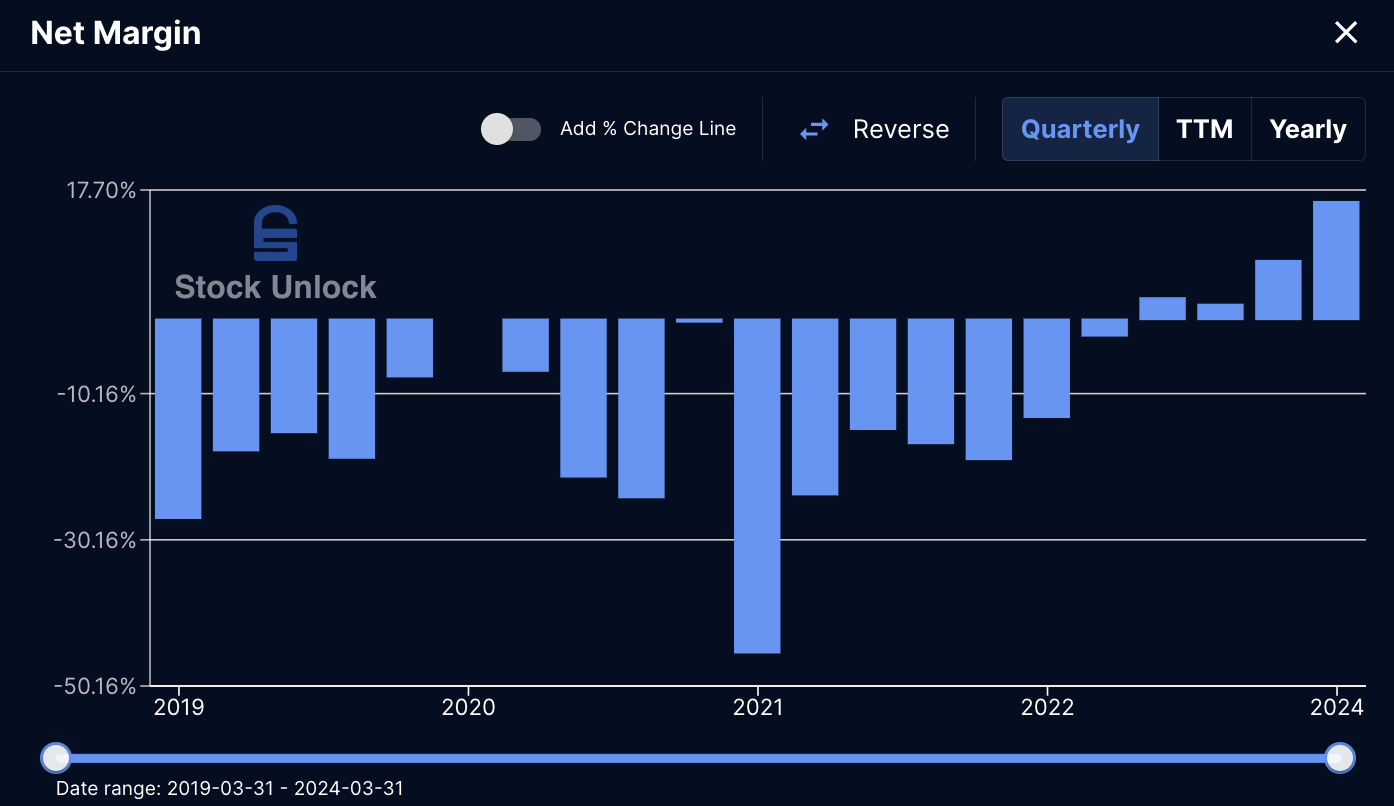
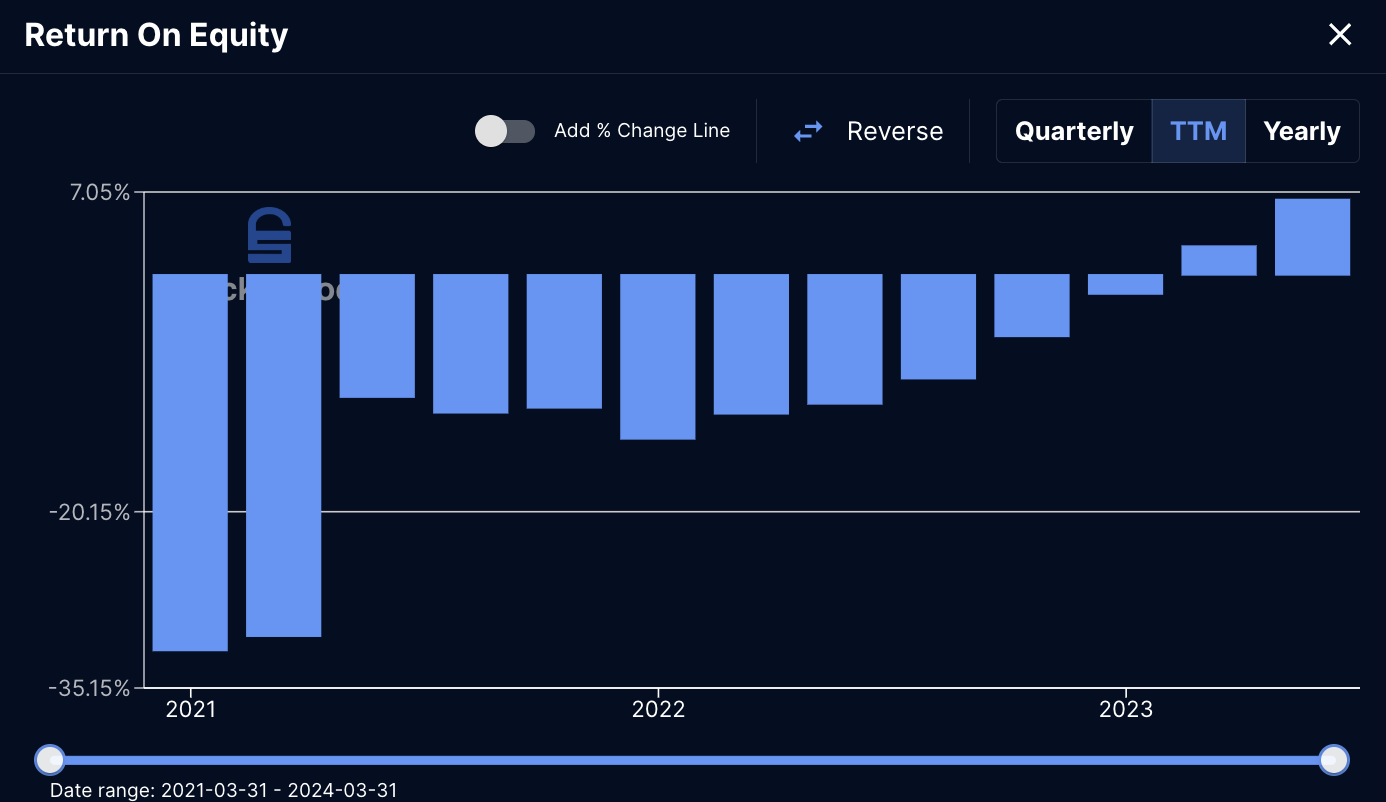
La rentabilité était négative jusqu’à récemment, et augmente de façon que je juge intéressante
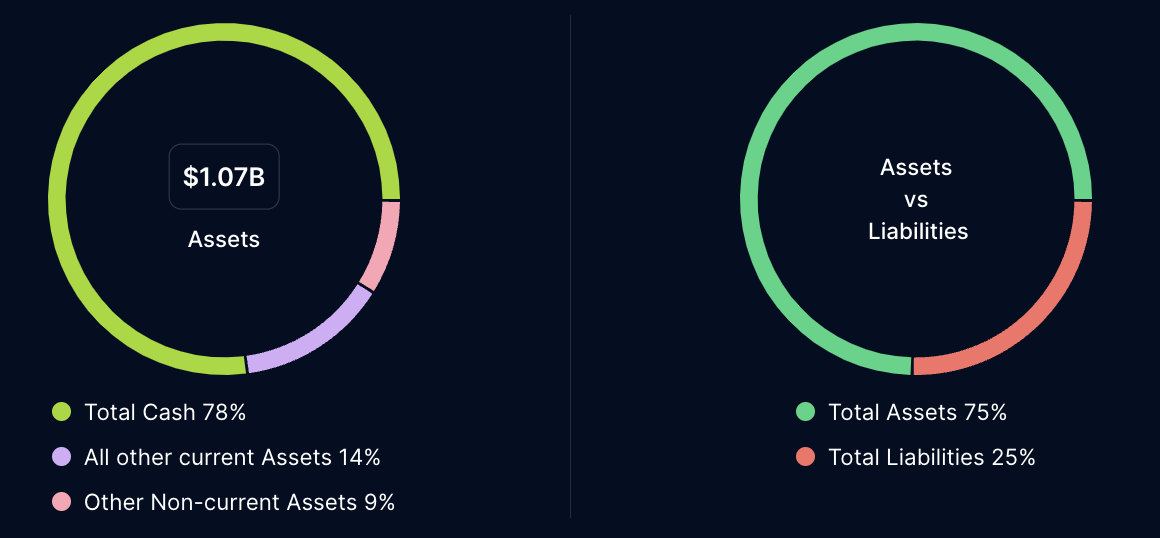
Avec très peu de Capex, et pour ainsi dire aucune dette, et des émissions d’actions relativement contrôlées pour ce type d’entreprise « jeune » en hyper-croissance, ce sont des critères qui me plaisent.
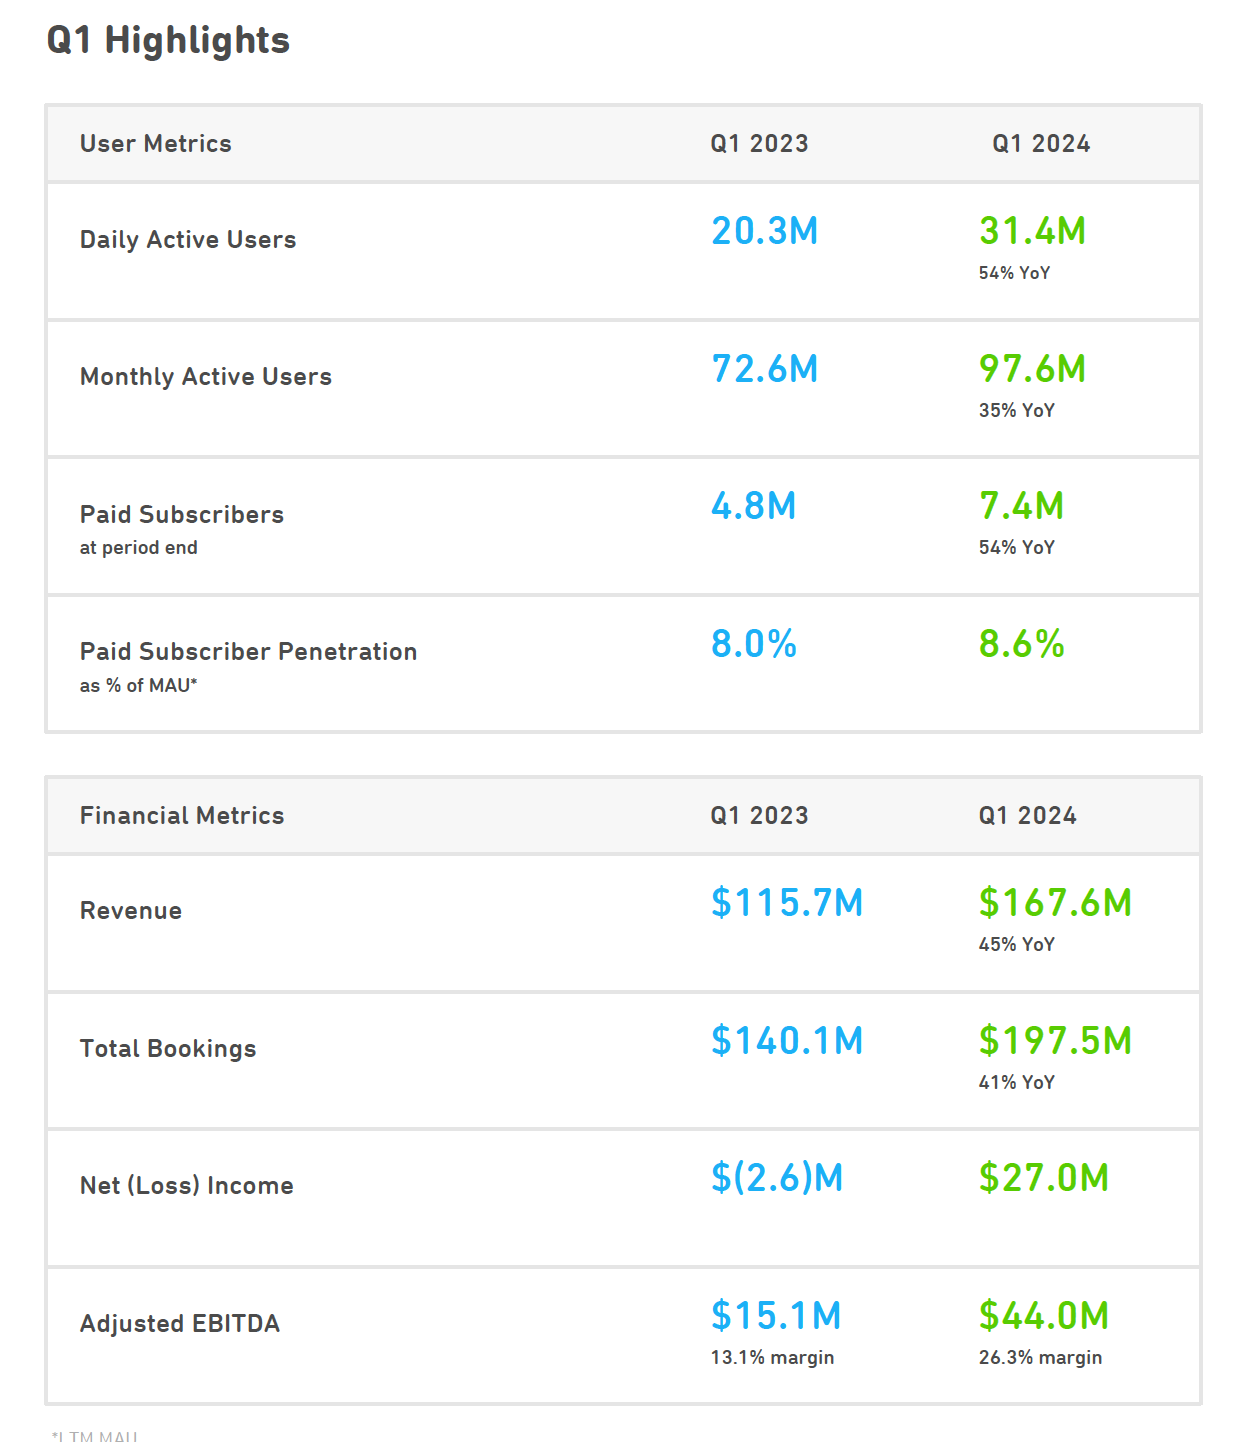
Les résultats du premier trimestre 2024 sont (encore) impressionants
On est pas sur le type d’entreprise que je favorise en général : des entreprises « qualité », leader dans leur secteur, en croissance, rentable, faiblement endettée, etc…
Ici impossible de savoir si dans 10 ans Duolingo sera toujours un des leaders ou tombé aux oubliettes.
Le marché a réagit négativement principalement par ce que la croissance est « moins dingue » que ce qu’ils voudraient. Mais je fais mes achats en fonction des potentiels de croissance que j’attends moi-même, et je pense qu’à ces prix-là le ratio risque/rendement est favorable.
Après je reste prudent et je n’ai engagé « que » 565 $, ce qui représente 2,5 % de mon portefeuille. Si mes convictions se confirment je renforcerai, sinon même si je perdais tout l’impact serais négligeable à long-terme (bon, ça ferais quand même ch*er hein on est d’accord  )
Peut-être à cause de ça aussi ?
Très intéressant, merci pour ton message et tes explications.
Je n’ai pas les compétences pour comprendre et être à l’aise avec des entreprises comme elle. Ton message détaillé m’a permis de mieux comprendre ! ty 
Ca ne va pas aider sur le court-terme mais l’annonce a été faite après le plus fort de la baisse
Vous pensez quoi d’AMD elle est en période baissière
J’viens de voir DSY qui est dans un cas similaire, -18% an/5ans de dividendes car ca prends la valeur avant split je pense
la croissance est impressionnante, et le prix est quand meme correct (si on fait pas gaffe aux SBC ahah).
tu aimerais la détenir à LT ou plutot faire un trade swing - MT ?
On est à -1,9% ce matin sur LVMH, avec la même baisse sur les autres actions luxe françaises… Merci Burberry !
11% de baisse sur un an pour LVMH, espérons qu’elle consolide pour mieux repartir
pas encore a des niveaux ou je serais preneur.
de toute façon les résultats de nos « luxe » ne sont pas géniaux non plus, moins pire, mais pas géniaux. sauf hermes peut etre.
Je viens d’en prendre une pour ouvrir une ligne.